Các lựa chọn để người nước ngoài sinh sống tại Việt Nam có thu nhập từ mạng xã hội ― Những rào cản về đăng ký kinh doanh, lao động, cư trú và thuế cần biết trước khi bắt đầu với tư cách cá nhân, và so sánh ba hình thức tiếp nhận
2026/10/27
- I-GLOCAL.CO.,LTD. Hanoi Office
- Kiriko Kashima
Tóm tắt
① Việc hoạt động với tư cách cá nhân kinh doanh là rất khó: Người nước ngoài không thể đăng ký hộ kinh doanh tại Việt Nam, đồng thời cũng không có đơn vị bảo lãnh để xin giấy phép lao động hay tư cách cư trú. Do đó, trên thực tế rất khó có thu nhập ổn định từ mạng xã hội với tư cách cá nhân.
② Mâu thuẫn về thuế: Theo pháp luật thuế, thu nhập vẫn bị đánh thuế dù có đăng ký kinh doanh hay không, và thu nhập từ các nền tảng được xác định là thu nhập từ kinh doanh. Tuy nhiên, việc nộp thuế không tạo ra căn cứ để kinh doanh hay làm việc hợp pháp, dẫn đến tình trạng chỉ phát sinh nghĩa vụ nộp thuế.
③ Ba hình thức tiếp nhận thực tế: Hình thức khả thi nhất là trực thuộc pháp nhân nước ngoài theo hợp đồng lao động hoặc hợp đồng dịch vụ và làm việc từ xa cho các công việc hướng ra ngoài Việt Nam. Hình thức làm việc cho doanh nghiệp Việt Nam theo hợp đồng lao động bị hạn chế do ít doanh nghiệp sẵn sàng tiếp nhận, còn việc thành lập công ty đòi hỏi gánh nặng lớn về vốn và các hạn chế đối với nhà đầu tư nước ngoài.
④ Cần sớm rà soát và chuyển đổi: Nếu tiếp tục hoạt động với tư cách cá nhân, người nước ngoài có thể đối mặt với rủi ro bị phạt tiền, truy thu thuế hoặc trục xuất. Ngay cả những người đang có thu nhập cũng nên rà soát dòng thu nhập và quan hệ hợp đồng, đồng thời cân nhắc chuyển sang hình thức tiếp nhận phù hợp.
Mở đầu
Những năm gần đây, hình thức cá nhân kiếm thu nhập thông qua mạng xã hội ngày càng phổ biến, chẳng hạn như kiếm tiền trên YouTube, TikTok, Instagram, đăng bài quảng cáo hợp tác với doanh nghiệp hay vận hành cộng đồng trực tuyến có thu phí. Không ít người nước ngoài đang sinh sống tại Việt Nam cũng mong muốn có thu nhập từ những hoạt động này.
Tuy nhiên, dù việc kiếm tiền từ mạng xã hội có vẻ dễ bắt đầu, người nước ngoài sinh sống tại Việt Nam phải vượt qua nhiều rào cản hơn dự kiến để thực hiện hoạt động này tuân thủ đầy đủ pháp luật. Đặc biệt, người nước ngoài không thể đăng ký kinh doanh với tư cách cá nhân tại Việt Nam, và ngoài vấn đề đăng ký kinh doanh, còn phải xem xét các quy định về lao động, cư trú và thuế.
Bài viết này tổng hợp các vấn đề phát sinh khi người nước ngoài có thu nhập từ mạng xã hội dưới danh nghĩa cá nhân, đồng thời giải thích ba lựa chọn thực tế để hoạt động hợp pháp và những lưu ý đối với từng lựa chọn.
1.Vấn đề khi hoạt động với tư cách cá nhân
①Đăng ký kinh doanh: người nước ngoài không thể sử dụng hình thức hộ kinh doanh
Tại Việt Nam, hình thức gần nhất với kinh doanh cá thể là hộ kinh doanh. Tuy nhiên, Điều 82 Nghị định 168/2025/NĐ-CP quy định chủ thể thành lập hộ kinh doanh về nguyên tắc là công dân Việt Nam có đầy đủ năng lực hành vi dân sự. Do đó, người nước ngoài không thể đăng ký hộ kinh doanh đứng tên mình. Ngoài hình thức này, Việt Nam không có cơ chế đăng ký nào khác dành cho cá nhân với tư cách chủ thể kinh doanh; vì vậy, về cơ bản, người nước ngoài muốn kinh doanh phải thành lập công ty (doanh nghiệp có vốn đầu tư nước ngoài).
②Lao động: công việc hướng đến Việt Nam cần có giấy phép lao động
Về nguyên tắc, người nước ngoài làm việc tại Việt Nam phải có giấy phép lao động hoặc được miễn giấy phép lao động (Nghị định 219/2025/NĐ-CP). Nghị định này không chỉ áp dụng cho trường hợp làm việc theo hợp đồng lao động mà còn cho cả trường hợp cung cấp dịch vụ theo hợp đồng, nhưng cơ chế áp dụng cho các trường hợp này đều dựa trên việc phải có doanh nghiệp hoặc tổ chức đứng ra tiếp nhận. Trường hợp cá nhân tự tìm khách hàng và tự nhận việc với tư cách cá nhân khó có thể được xếp vào các hình thức làm việc này. Mặt khác, trường hợp trực thuộc một pháp nhân nước ngoài và làm việc từ xa cho các công việc hướng ra ngoài lãnh thổ Việt Nam thì được hiểu là không cần giấy phép lao động (xem mục ① Chương 3).
③Cư trú: cần có tổ chức, doanh nghiệp bảo lãnh để cư trú dài hạn
Thị thực điện tử (e-visa) cho phép nhập cảnh và lưu trú tối đa 90 ngày và không phải là cơ sở để cư trú dài hạn (Luật nhập cảnh, xuất cảnh, quá cảnh, cư trú của người nước ngoài tại Việt Nam). Các loại thị thực với mục đích lao động (LĐ), thăm thân (TT) và thẻ tạm trú (TRC) được lưu trú dài hạn đều yêu cầu phải có sự bảo lãnh của doanh nghiệp, tổ chức tiếp nhận tại Việt Nam hoặc có quan hệ gia đình với người đang có các tư cách đó. Nếu hoạt động với tư cách cá nhân, sẽ không có cơ quan, tổ chức nào đứng ra làm thủ tục xin tư cách lưu trú dài hạn.
④Thuế: vẫn bị đánh thuế dù không đăng ký kinh doanh
Theo pháp luật thuế, thu nhập vẫn bị đánh thuế bất kể có đăng ký kinh doanh như nêu tại mục (1) hay không. Phạm vi chịu thuế thu nhập cá nhân (TNCN) được xác định tùy theo cá nhân có phải là cá nhân cư trú hay không. Cá nhân có mặt tại Việt Nam từ 183 ngày trở lên trong một năm dương lịch hoặc trong 12 tháng liên tục kể từ ngày đầu tiên có mặt tại Việt Nam là cá nhân cư trú. Ngoài ra, cá nhân có nơi ở được đăng ký ghi trên thẻ tạm trú, hoặc có nhà thuê để ở theo hợp đồng thuê từ 183 ngày trở lên (không giới hạn ở hợp đồng đứng tên cá nhân, bao gồm cả nhà do người sử dụng lao động thuê, khách sạn, v.v.) cũng có thể là cá nhân cư trú (Điều 4 Nghị định 253/2026/NĐ-CP). Trường hợp đi theo vợ/chồng và được cấp thẻ tạm trú cũng thuộc trường hợp này. Cá nhân cư trú chịu thuế trên thu nhập toàn cầu, không phân biệt phát sinh trong hay ngoài Việt Nam; cá nhân không cư trú chịu thuế trên thu nhập phát sinh tại Việt Nam.
Việc phân loại thu nhập cũng rất quan trọng. Tiền thù lao cung cấp dịch vụ mà cá nhân không đăng ký kinh doanh và không đăng ký thuế đối với hoạt động kinh doanh nhận được từ doanh nghiệp, tổ chức được xác định là thu nhập từ tiền lương, tiền công và không được trừ chi phí (điểm c khoản 2 Điều 8 Nghị định nêu trên). Mặt khác, thu nhập từ các nền tảng như YouTube, dù có đăng ký kinh doanh hay không, theo pháp luật thuế vẫn là thu nhập từ kinh doanh (điểm d khoản 1 Điều 3 Luật Thuế TNCN). Thuế suất và phương pháp tính thuế khác nhau tùy theo loại thu nhập, tình trạng cư trú và quy mô doanh thu.
Tuy nhiên, dù bị đánh thuế như hoạt động kinh doanh theo pháp luật thuế, điều đó không tạo ra căn cứ về đăng ký kinh doanh, lao động và cư trú nêu tại mục (1)–(3). Ngay cả việc người nước ngoài có thể đăng ký thuế với tư cách “cá nhân kinh doanh” hay không cũng là vấn đề cần xác nhận với cơ quan thuế. Kết quả là phát sinh một tình trạng mâu thuẫn: chỉ có nghĩa vụ nộp thuế, nhưng không có căn cứ để kinh doanh hay làm việc một cách hợp pháp.
2. Cách xử lý theo từng loại thu nhập
Thu nhập từ mạng xã hội được xử lý rất khác nhau về thuế và lao động tùy theo ai là người trả tiền, ký hợp đồng với ai và hoạt động hướng đến đối tượng nào. Có thể tổng hợp theo từng loại thu nhập tiêu biểu như sau.
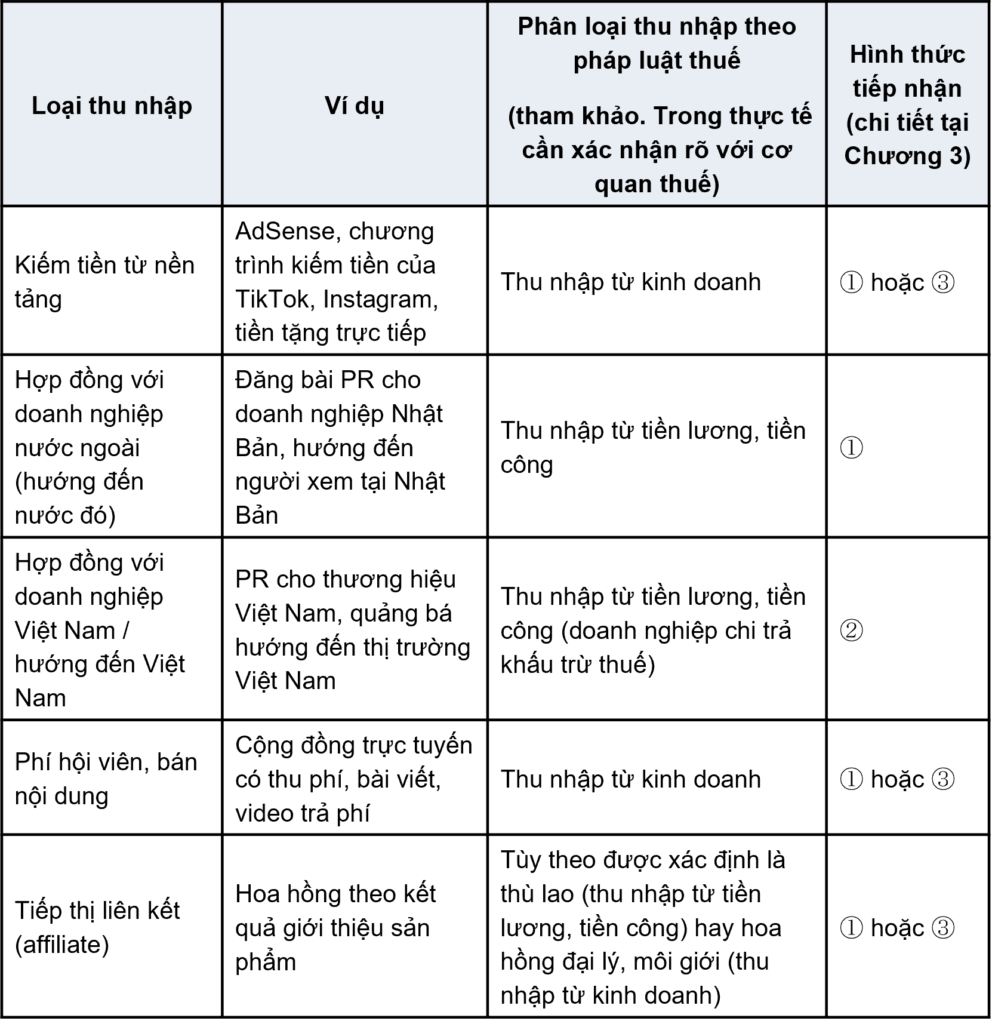
Cần đặc biệt lưu ý đối với các khoản thu nhập thuộc hoặc có thể thuộc diện “thu nhập từ kinh doanh” trong bảng trên, gồm thu nhập từ kiếm tiền trên nền tảng, phí hội viên, bán nội dung và tiếp thị liên kết. Khi nhận các khoản này dưới danh nghĩa cá nhân, tùy theo tính chất, thu nhập có thể bị đánh thuế là thu nhập từ kinh doanh theo pháp luật thuế; tuy nhiên, do người nước ngoài không thể đăng ký kinh doanh nên không có căn cứ để thực hiện như một hoạt động kinh doanh. Ngay cả việc người nước ngoài có thể đăng ký thuế với tư cách cá nhân kinh doanh hay không cũng cần xác nhận với cơ quan thuế, nên trên thực tế rất khó thực hiện các hoạt động này dưới danh nghĩa cá nhân. Nếu muốn kiếm tiền lâu dài, cần chuyển bên nhận thu nhập sang pháp nhân nước ngoài nơi mình trực thuộc (①) hoặc công ty của chính mình (③).
3. Ba hình thức tiếp nhận
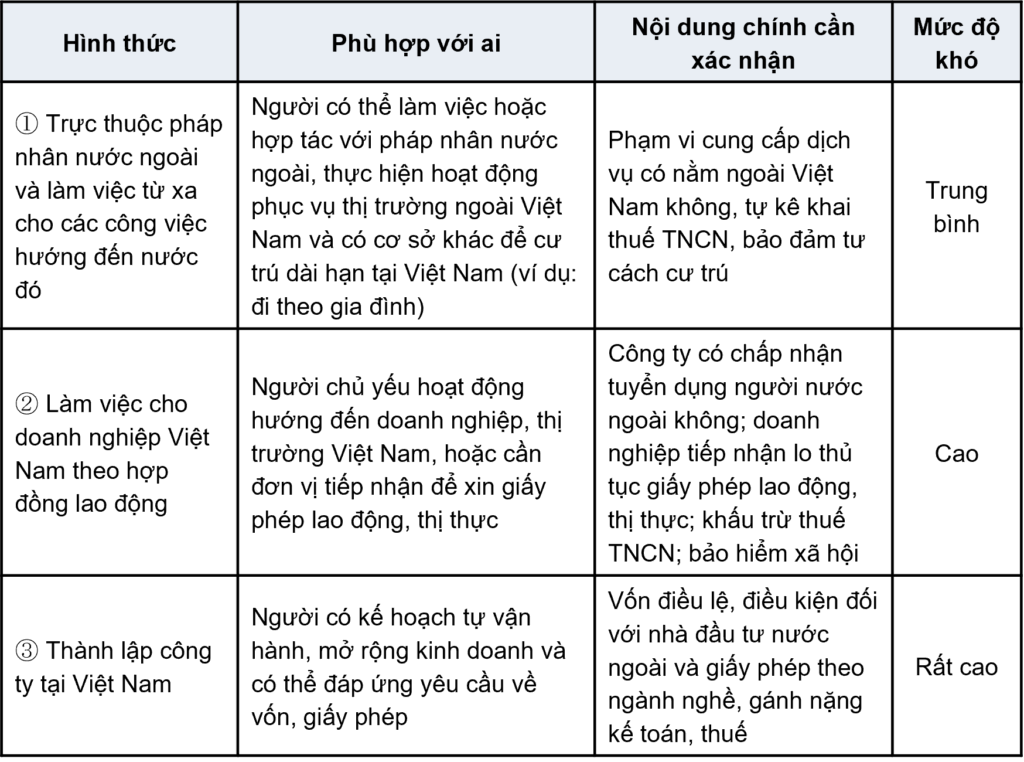
Để vừa sinh sống tại Việt Nam vừa có thu nhập ổn định từ các hoạt động liên quan đến mạng xã hội, trên thực tế chỉ còn ba hình thức tiếp nhận sau đây. Cả ba đều là hình thức giải quyết các vấn đề về lao động, cư trú và thuế thông qua việc trực thuộc một tổ chức thay vì hoạt động với tư cách cá nhân. Tuy nhiên, mỗi hình thức đều có những hạn chế riêng và không phải ai cũng có thể dễ dàng lựa chọn. Công ty quản lý hoặc đại lý quảng cáo, nếu là pháp nhân nước ngoài thì thuộc hình thức ①, nếu là pháp nhân Việt Nam thì thuộc hình thức ②.
①Trực thuộc pháp nhân nước ngoài và làm việc từ xa cho các công việc hướng đến nước đó (mức độ khó: trung bình)
Đây là hình thức cá nhân được doanh nghiệp nước ngoài (chẳng hạn tại nước nhà) tuyển dụng, hoặc trực thuộc một công ty quản lý ở nước ngoài, và đảm nhận việc sản xuất, đăng tải nội dung cho các dự án mà công ty đó nhận được. Hình thức này không cần tự thành lập công ty và thủ tục phía Việt Nam cũng tương đối ít.
Việc có cần giấy phép lao động hay không phụ thuộc vào việc phạm vi cung cấp dịch vụ có bao gồm Việt Nam hay không. Nếu chỉ trực thuộc pháp nhân nước ngoài và làm việc từ xa cho các công việc hướng đến nước đó thì có thể hiểu là không cần giấy phép lao động. Ngược lại, nếu có cung cấp dịch vụ hướng đến Việt Nam thì cần giấy phép lao động; tuy nhiên, pháp nhân nước ngoài không có cơ sở tại Việt Nam không thể đứng ra làm đơn vị xin giấy phép lao động, nên nếu giữ nguyên hình thức ①, trên thực tế không thể nhận các công việc hướng đến Việt Nam. Nếu muốn hoạt động hướng đến doanh nghiệp, thị trường Việt Nam thì cần xem xét hình thức ②.
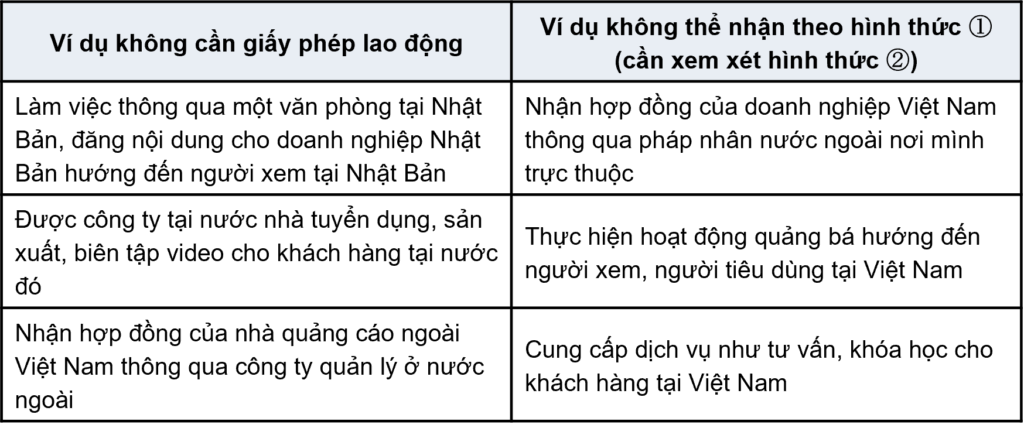
Về thuế, do pháp nhân nước ngoài thường không khấu trừ thuế của Việt Nam, cá nhân cư trú phải tự khai thuế theo quý và tự quyết toán thuế năm (Điều 22 Thông tư 89/2026/TT-BTC). Thu nhập từ nền tảng chỉ được xem là thù lao do pháp nhân trực thuộc chi trả khi bên nhận doanh thu thực tế là pháp nhân đó (chẳng hạn tài khoản đứng tên pháp nhân). Nếu nhận dưới danh nghĩa cá nhân, dù đã ký hợp đồng với pháp nhân trực thuộc, khoản thu nhập đó vẫn là thu nhập từ kinh doanh của cá nhân. Khi đó, không thể coi là hình thức ①, và như đã nêu tại Chương 2, tình trạng này không khác gì việc hoạt động với tư cách cá nhân mà không có căn cứ để kinh doanh.
Về tư cách cư trú, pháp nhân nước ngoài không đứng ra bảo lãnh cư trú tại Việt Nam. Cá nhân cần tự bảo đảm tư cách lưu trú dài hạn, chẳng hạn đi theo vợ/chồng đang làm việc tại Việt Nam; việc xuất nhập cảnh nhiều lần bằng e-visa không phải là căn cứ cho việc sinh sống lâu dài. Hình thức ① phù hợp với người có thể tự bảo đảm tư cách cư trú.
Ngoài ra, phía pháp nhân trực thuộc cũng cần lưu ý rủi ro bị xác định là có cơ sở thường trú (PE) tại Việt Nam do hoạt động của cá nhân.
②Làm việc cho doanh nghiệp Việt Nam theo hợp đồng lao động (mức độ khó: cao)
Đây là hình thức lấy doanh nghiệp Việt Nam làm đơn vị tiếp nhận. Với hợp đồng lao động, công ty là bên nộp hồ sơ xin giấy phép lao động, thị thực lao động và thẻ tạm trú, đồng thời đảm nhận việc khấu trừ thuế TNCN và thủ tục bảo hiểm xã hội (người nước ngoài cũng thuộc diện bắt buộc tham gia khi đáp ứng một số điều kiện). Nếu cá nhân ủy quyền, công ty cũng có thể quyết toán thuế năm thay, qua đó giảm bớt gánh nặng thực hiện thủ tục thuế cho cá nhân.
Tuy nhiên, nhiều công ty quản lý, đại lý quảng cáo tại Việt Nam chỉ ký hợp đồng dịch vụ với nhà sáng tạo nội dung người Việt, và số công ty sẵn sàng tuyển dụng người nước ngoài và thực hiện các thủ tục giấy phép lao động, bảo hiểm xã hội còn hạn chế. Nếu chọn hình thức ②, điểm khởi đầu là tìm công ty đã có kinh nghiệm tuyển dụng người nước ngoài. Cần lưu ý rằng, nếu công ty đồng ý tuyển dụng nhưng chưa quen với thủ tục, cá nhân sẽ phải tự thuê công ty tư vấn làm thủ tục giấy phép lao động và các thủ tục liên quan. Ngay cả trong trường hợp đó, do bên nộp hồ sơ là công ty, sự hợp tác của công ty là không thể thiếu. Trước khi ký hợp đồng, nên xác nhận khả năng được tuyển dụng và phạm vi hỗ trợ thủ tục.
Ngoài ra, do giấy phép lao động được cấp theo từng người sử dụng lao động và từng vị trí công việc, phạm vi được phép chỉ giới hạn trong công việc tại đơn vị tuyển dụng. Trường hợp tự kiếm tiền trên kênh cá nhân hoặc nhận hợp đồng của doanh nghiệp khác mà không thông qua đơn vị tuyển dụng, cần xác nhận lại các vấn đề về lao động và thuế đối với hoạt động đó.
③Thành lập công ty tại Việt Nam (mức độ khó: rất cao)
Đây là hình thức ký hợp đồng với khách hàng thông qua công ty của chính mình và vận hành như một hoạt động kinh doanh. Tuy nhiên, thủ tục cấp Giấy chứng nhận đăng ký đầu tư (IRC) và Giấy chứng nhận đăng ký doanh nghiệp (ERC) thường mất vài tháng; đồng thời, yêu cầu về vốn điều lệ và gánh nặng thực hiện công tác kế toán, kê khai thuế sau khi thành lập cũng đáng kể.
Ngoài ra, cần lưu ý đến các hạn chế đối với nhà đầu tư nước ngoài theo từng ngành nghề. Ngay cả với hoạt động liên quan đến mạng xã hội, việc nhận yêu cầu từ doanh nghiệp để sản xuất, đăng tải quảng cáo có thể thuộc “dịch vụ quảng cáo”. Theo cam kết của Việt Nam trong WTO, dịch vụ quảng cáo là ngành bị hạn chế: nhà đầu tư nước ngoài chỉ được tham gia thông qua liên doanh hoặc hợp đồng hợp tác kinh doanh (BCC) với doanh nghiệp kinh doanh dịch vụ quảng cáo của Việt Nam, và không thể thực hiện thông qua công ty 100% vốn nước ngoài. Tùy theo nội dung kinh doanh thuộc ngành nghề nào mà việc có thể tự mình thành lập công ty hay không sẽ khác nhau.
Ngoài ra, mặc dù có ưu điểm là chủ sở hữu góp vốn từ một mức nhất định trở lên (từ 3 tỷ đồng) được miễn giấy phép lao động nhưng đối với hoạt động mạng xã hội quy mô nhỏ, việc thành lập công ty tạo ra gánh nặng đáng kể về thủ tục và quản lý; xét cả tương quan giữa chi phí và lợi ích, phương án này thường khó khả thi.
Lưu ý thêm, dù lựa chọn hình thức ①, ② hay ③, không chỉ cần tuân thủ pháp luật Việt Nam mà còn cần chú ý đến cách xử lý thuế tại nước nhà. Tùy thuộc vào việc xác định tình trạng cư trú và việc khấu trừ thuế tại nguồn ở quốc gia đó, có thể phát sinh đánh thuế hai lần hoặc bỏ sót nghĩa vụ kê khai, vì vậy khi cần thiết, nên xác nhận cả cách xử lý thuế tại nước nhà.
4. Rủi ro và vấn đề tuân thủ khi tiếp tục hoạt động với tư cách cá nhân
Các rủi ro chính có thể phát sinh khi tiếp tục hoạt động với tư cách cá nhân như sau. Cần lưu ý rằng ảnh hưởng không chỉ đến cá nhân mà còn đến cả doanh nghiệp giao việc.
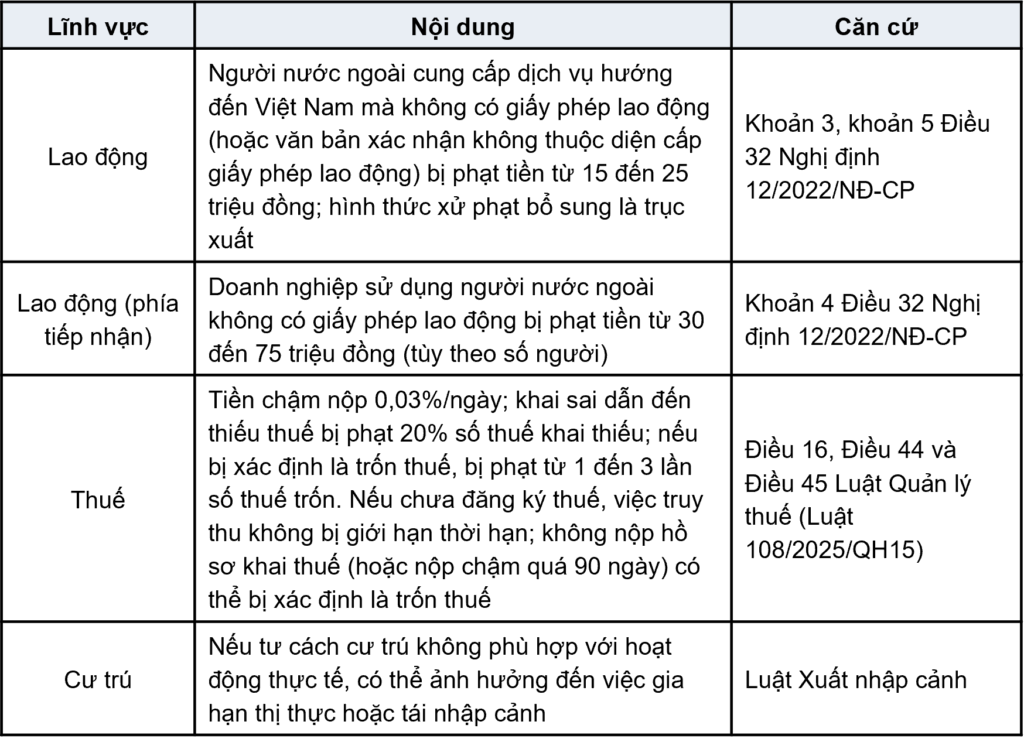
Trên thực tế, có thể có không ít người nước ngoài vẫn đang hoạt động trên mạng xã hội với tư cách cá nhân mà chưa xác nhận đầy đủ các yêu cầu pháp lý về đăng ký kinh doanh, lao động, cư trú và thuế. Tuy nhiên, việc chưa gặp vấn đề cho đến nay không có nghĩa là hợp pháp. Nếu có vi phạm pháp luật, ngoài rủi ro bị phạt tiền, truy thu thuế hay trục xuất, còn có thể ảnh hưởng đến các thủ tục cư trú hoặc kế hoạch kinh doanh trong tương lai. Vì vậy, không chỉ những người sắp bắt đầu hoạt động mà cả những người đang có thu nhập cũng nên rà soát tình hình hoạt động hiện tại và cân nhắc chuyển sang hình thức tiếp nhận phù hợp khi cần thiết.
Kết luận
Việc kiếm tiền qua mạng xã hội có vẻ dễ bắt đầu, ngay cả với cá nhân. Tuy nhiên, để thực hiện hoạt động này tuân thủ đầy đủ pháp luật, người nước ngoài sinh sống tại Việt Nam phải giải quyết đồng thời các vấn đề về đăng ký kinh doanh, lao động, cư trú và thuế; đây là những rào cản đáng kể.
Trên thực tế, có ba phương án có thể xem xét: trực thuộc pháp nhân nước ngoài, làm việc cho doanh nghiệp Việt Nam theo hợp đồng lao động, hoặc tự thành lập công ty; tuy nhiên, mỗi phương án đều có những hạn chế. Không chỉ những người sắp bắt đầu mà cả những người đang có thu nhập cũng nên xác nhận nội dung hoạt động và quan hệ hợp đồng của mình, từ đó xem xét hình thức tiếp nhận phù hợp.
Tài liệu tham khảo
– Luật Thuế thu nhập cá nhân (Luật 109/2025/QH15, được sửa đổi, bổ sung bởi Luật 09/2026/QH16)
– Nghị định 253/2026/NĐ-CP: Điều 4 (cá nhân cư trú), Điều 8 (thu nhập từ tiền lương, tiền công)
– Thông tư 89/2026/TT-BTC: Điều 22 (khai thuế thu nhập cá nhân)
– Luật Quản lý thuế (Luật 108/2025/QH15)
– Nghị định 168/2025/NĐ-CP: Điều 82 (thành lập hộ kinh doanh)
– Nghị định 219/2025/NĐ-CP (người lao động nước ngoài làm việc tại Việt Nam)
– Nghị định 12/2022/NĐ-CP: Điều 32 (xử phạt vi phạm quy định về người nước ngoài làm việc tại Việt Nam)
– Luật Nhập cảnh, xuất cảnh, quá cảnh, cư trú của người nước ngoài tại Việt Nam (Luật 47/2014/QH13, được sửa đổi, bổ sung bởi Luật 23/2023/QH15)