ベトナム在住の外国人がSNSで収入を得るための選択肢 ― 個人のまま始める前に知っておきたい事業登録・就労・在留・税務の壁と、三つの受け皿の比較
2026/10/27
- I-GLOCAL.CO.,LTD. ハノイ事務所
- 公認不正検査士
- 鹿島妃里子
エグゼクティブサマリー
①個人事業主としての活動は困難:外国人はベトナムで個人事業の登録(hộ kinh doanh)ができず、労働許可証や在留資格の受け皿もないため、個人のままSNSで継続的に収入を得ることは実質的に難しい。
②税務上のねじれ:税法上は登録の有無にかかわらず所得に課税され、プラットフォームからの収入は事業所得とされる。しかし、納税しても事業や就労の根拠にはならず、納税義務だけが生じる状態となる。
③現実的な三つの受け皿:外国法人に雇用または業務委託契約で所属し、ベトナム国外向けの仕事をリモートで行う形が最も現実的である。ベトナム企業との労働契約による雇用は受け入れる企業が限られ、会社設立は資本金や外資規制の負担が重い。
④早期の確認と移行が重要:個人のまま活動を続ければ、罰金や追徴課税、国外退去などのリスクを負う。既に収入を得ている人も、収入と契約の流れを確認し、適切な受け皿への移行を検討することが重要である。
はじめに
近年、YouTubeやTikTok、Instagramでの収益化、企業とのタイアップ投稿、オンラインサロンの運営など、SNSを通じて個人が収入を得る働き方が広がっている。ベトナムに住みながら、こうした活動で収入を得たいと考える外国人も少なくない。
しかし、SNSでの収益化は手軽に始められるように見える一方、ベトナム在住の外国人がすべての法令を遵守して活動するには、想像以上に高いハードルがある。特に、外国人はベトナムで個人事業主として登録できず、事業登録だけでなく、就労、在留、税務の各制度についても検討する必要がある。
本稿では、外国人が個人名義でSNS収益を得る際の課題を整理し、適法に活動するための現実的な三つの選択肢と、それぞれの留意点を解説する。
1.個人のままでは何が問題か
①事業登録:hộ kinh doanh は外国人には使えない
ベトナムで個人事業に最も近いのは、hộ kinh doanh(事業世帯)という形態である。しかし、政令168/2025/NĐ-CP第82条は、その設立主体を原則として民事行為能力を有するベトナム国民としている。このため、外国人が自分の名義で hộ kinh doanh を登録することはできない。ベトナムには、これ以外に個人が事業主体として登録する制度はなく、外国人が事業を営むには会社(外国投資企業)を設立するのが基本となる。
②就労:ベトナム向けの仕事には労働許可証が必要
外国人がベトナムで働くには、原則として労働許可証を取得するか、その免除を受ける必要がある(政令219/2025/NĐ-CP)。同政令は労働契約による就労のほか、契約に基づくサービス提供なども対象にしているが、いずれも受入れ側となる企業・組織の存在を前提とした仕組みである。個人が自分で顧客を見つけ、個人として仕事を請け負う形は、これらのどれにも当てはめにくい。一方、外国法人に所属し、ベトナム国外に向けた仕事をリモートで行う場合は、労働許可証は不要と解釈される(第3章①)。
③在留:長期滞在の資格には受入れ先が必要
e-visa(電子査証)の滞在期間は最長90日であり、長期に住むための資格ではない(出入国管理法)。長期滞在に使われる労働査証(LĐ)や家族帯同査証(TT)、一時滞在許可証(TRC)は、受入れ企業・組織による保証や、それらの資格を持つ家族との関係が前提となる。個人のままでは、長期滞在の資格を申請する受け皿がない。
④税務:事業登録がなくても課税される
税法上は、上記(1)の事業登録の有無にかかわらず所得に課税される。個人所得税(PIT)の課税範囲は、本人が居住者かどうかで決まる。暦年または入国から連続12か月の間に183日以上ベトナムにいる場合は居住者となる。また、一時滞在許可証に登録された住所がある場合や、183日以上の賃貸契約による住居(本人名義に限らず、雇用主が借りた住居やホテル等を含む)がある場合も、居住者となり得る(政令253/2026/NĐ-CP第4条)。配偶者に帯同して一時滞在許可証を持つ場合も、これに当たる。居住者は国内外を問わず全世界の所得に、非居住者はベトナムで生じた所得に対して課税される。
所得の区分も重要である。事業登録も事業活動に係る税務登録もしていない個人が企業などから受け取る役務報酬は、給与・賃金所得として扱われ、経費を差し引くことはできない(同第8条2項c)。一方、YouTubeなどのプラットフォームから得る収入は、事業登録の有無にかかわらず、税法上は事業所得とされる(個人所得税法第3条1項d)。税率や計算方法は、所得区分、居住区分、売上規模によって異なる。
ただし、税法上は事業として課税されても、それによって上記(1)〜(3)の事業登録・就労・在留の根拠ができるわけではない。そもそも外国人が「事業を営む個人(cá nhân kinh doanh)」として税務登録できるかどうか自体、税務当局への確認が必要な状況である。納税義務だけが生じ、事業や就労を適法に行う根拠はないという、ねじれた状態になる。
2. 収入の種類ごとの扱い
SNSでの収入は、誰が支払い、誰と契約するか、誰に向けた活動かによって、税務と就労の扱いが大きく変わる。代表的な収入ごとに整理すると、次のとおりである。
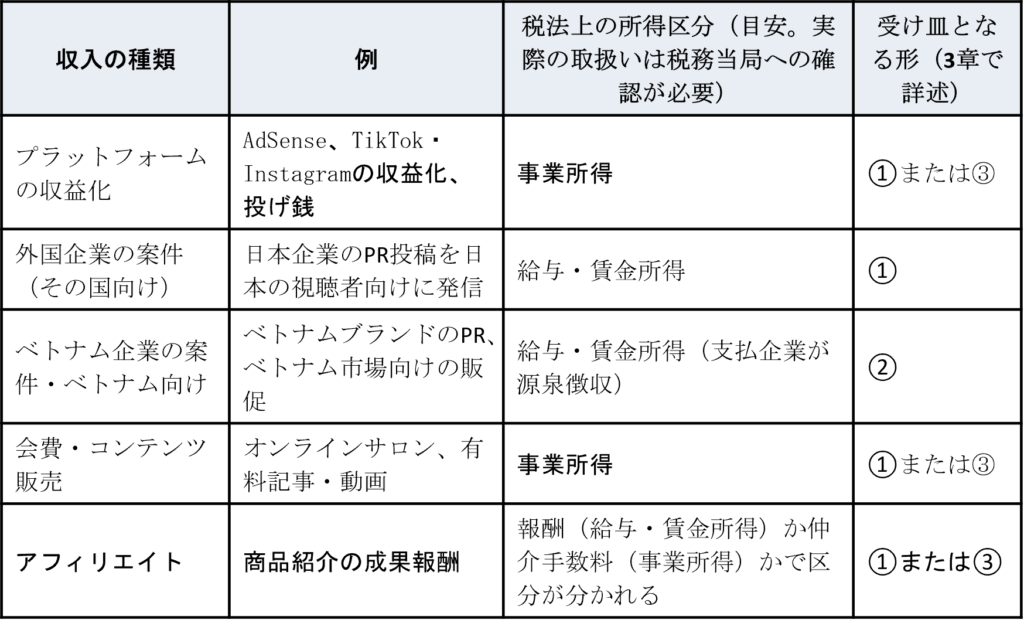
特に注意したいのは、表中で「事業所得」に当たる、または当たり得るプラットフォームの収益化、会費・コンテンツ販売、アフィリエイトの収入である。これらを個人名義で受け取る場合、収入の性質によっては税法上の事業所得として課税されるが、外国人は事業登録ができないため、事業として実施する根拠がない。そもそも外国人が事業を営む個人として税務登録できるか自体、税務当局への確認が必要な状況であり、個人名義のままでこれらの事業を行うことは実質的に難しい。継続して収益化するのであれば、収入の受取人を所属する外国法人(①)や自身の会社(③)に移す必要がある。
3. 受け皿となる三つの形
ベトナムに住みながら継続してSNS関連で収入を得るための現実的な受け皿は、次の三つに絞られる。いずれも、個人ではなく組織に属することで、就労・在留・税務の問題に対応する形である。ただし、それぞれに制約があり、誰もが容易に選択できるわけではない。マネジメント会社や広告代理店は、外国法人であれば①、ベトナム法人であれば②に含まれる。
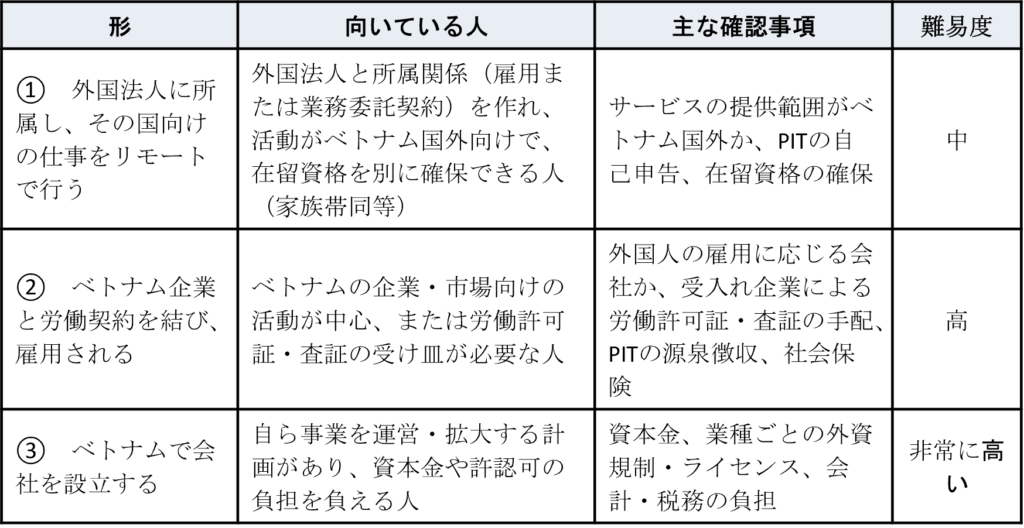
①外国法人に所属し、その国向けの仕事をリモートで行う(難易度:中)
母国などの外国企業に雇用され、あるいは海外のマネジメント会社に所属し、その会社が受けた案件の制作・発信を担う形である。自ら会社を設立する必要がなく、ベトナム側の手続きも比較的少ない。
労働許可証の要否は、サービスの提供範囲にベトナムが含まれるかどうかで決まる。外国法人に所属し、その国向けの仕事をリモートで行うだけであれば、労働許可証は不要と解釈される。一方、ベトナムに向けたサービス提供が含まれれば労働許可証が必要となるが、ベトナムに拠点のない外国法人は労働許可証申請の受け皿にならないため、①の形のままでは、ベトナム向けの仕事は実質的に受けられない。ベトナムの企業・市場向けの活動をしたい場合は、②の形を検討する必要がある。
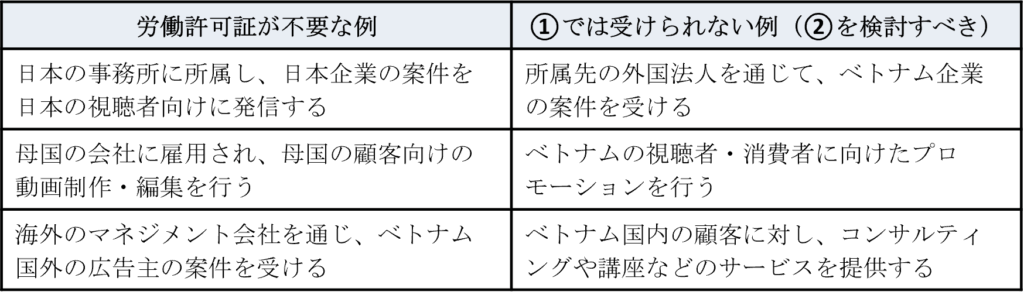
税務面では、外国法人は通常ベトナムの税を源泉徴収しないため、居住者は四半期ごとの申告と年次の確定申告を自分で行う(通達89/2026/TT-BTC第22条)。プラットフォームからの収入が所属法人からの報酬として扱われるのは、収益の受取人が実際に所属法人である場合(アカウントが法人名義の場合など)に限られる。個人名義で受け取っていれば、所属法人と契約を結んでいても、その収入は本人の事業所得となる。この場合は①の形とはいえず、第2章で述べたとおり、事業として行う根拠がないまま個人で活動しているのと変わらない。
また、在留資格の面では、外国法人はベトナムでの在留の保証人にならない。ベトナムで働く配偶者に帯同する場合など、長期滞在の資格を別に確保する必要があり、e-visaでの出入国の繰り返しは根拠にならない。①は在留資格を別に確保できる人に向いた形といえる。
なお、所属法人の側では、本人の活動によってベトナムに恒久的施設(PE)を有すると認定されるリスクにも注意したい。
②ベトナム企業と労働契約を結び、雇用される(難易度:高)
ベトナム企業を受け皿とする形である。雇用契約では、労働許可証、労働査証、一時滞在許可証の申請者は会社となり、個人所得税の源泉徴収や社会保険(一定の条件で外国人も強制加入)の手続きも会社が担う。本人の委任があれば年次の確定申告も会社が代わりに行えるため、税務面での本人の負担も軽い。
ただし、ベトナムのマネジメント会社、広告代理店などの多くはベトナム人クリエイターとの業務委託契約を前提としており、労働許可証の取得や社会保険の加入を伴う外国人の雇用まで対応する会社は限られる。②を選ぶ場合は、外国人を雇用した実績がある会社を探すことが出発点となる。雇用に応じる会社であっても手続きの実務に慣れていない場合は、本人がコンサルティング会社などに労働許可証などの手続きを依頼することになる点に注意したい。その場合も、申請者は会社であるため、会社の協力は欠かせない。契約前に、雇用の可否と手続きの対応範囲を確認しておきたい。
なお、労働許可証は雇用主と職務ごとに発給されるため、認められるのは雇用先での業務に限られる。雇用先を通さずに個人のチャンネルで収益化したり、別の企業案件を受けたりする場合は、その活動について改めて就労と税務の扱いを確認する必要がある。
③ベトナムで会社を設立する(難易度:非常に高い)
自分の会社で顧客と契約し、事業として運営する方法である。ただし、投資登録(IRC)・企業登録(ERC)の手続きに数か月かかることが多く、また資本金、設立後の会計・税務申告の負担も大きい。
加えて、業種ごとの外資規制にも注意が必要である。SNS関連の事業でも、企業から依頼を受けて広告を制作・発信する場合は「広告サービス」に該当し得る。広告サービスは、WTOでのベトナムの約束上、外国投資家はベトナムの広告事業者との合弁またはBCC(事業協力契約)でしか参入できない制限業種であり、外国人が100%出資する会社では営むことができない。事業内容がどの業種に当たるかによって、そもそも単独で会社を設立できるかが変わる。
また、一定額以上(30億VND以上)を出資する所有者であれば本人の労働許可証が免除される利点はあるものの、小規模なSNS活動の受け皿としては手続きと管理の負担が総合的に重く、費用対効果の面からも現実的な選択肢になりにくい。
なお、上記①・②・③のいずれの方法を選ぶ場合も、ベトナム側の法令への対応だけでなく、母国側の税務上の取扱いにも注意が必要である。母国での居住者判定や源泉徴収の状況によっては、二重課税や申告漏れが生じる可能性があるため、必要に応じて母国側の税務上の取扱いも確認しておきたい。
4. 個人のまま続けるリスクとコンプライアンス
個人のまま活動を続けた場合に想定される主なリスクは次のとおりである。本人だけでなく、発注する企業にも影響が及ぶ点に注意したい。
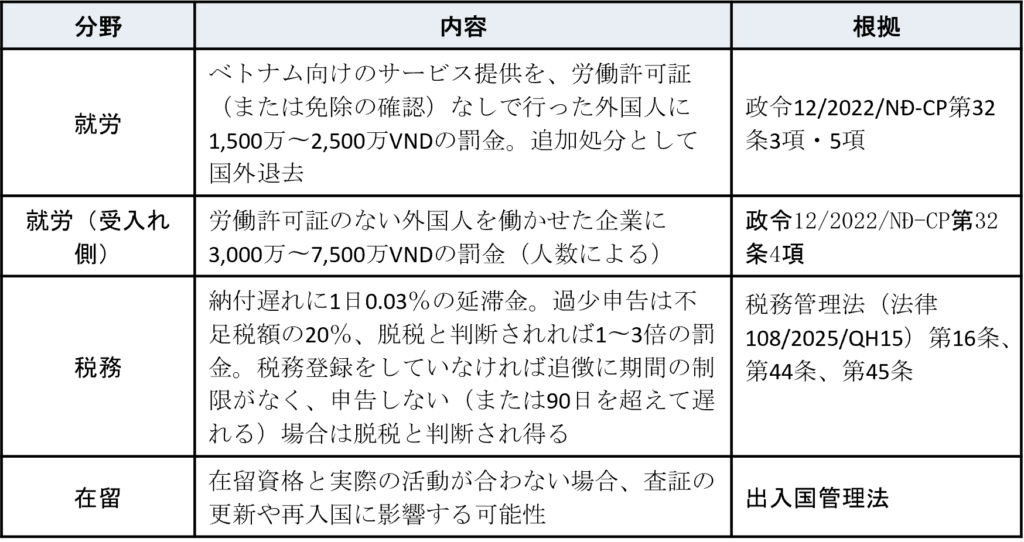
実際には、事業登録や就労、在留、税務に関する法的要件を十分に確認しないまま、個人でSNS活動を続けている外国人も少なくないと考えられる。しかし、これまで問題にならなかったからといって、適法であるとは限らない。法令違反があれば、罰金や追徴課税、国外退去などのリスクが生じるほか、将来の在留手続きや事業展開に影響する可能性もある。そのため、これから活動を始める人だけでなく、既に収益を得ている人も、現在の活動状況を確認し、必要に応じて適切な受け皿への移行を検討することが重要である。
おわりに
SNSを通じた収益化は、個人でも手軽に始められるように見える。しかし、ベトナム在住の外国人がすべての法令を遵守して活動するためには、事業登録、就労、在留、税務という複数の問題を解決しなければならず、そのハードルは決して低くない。
現実的には、外国法人への所属、ベトナム企業との労働契約による雇用、または自らの会社設立という三つの方法が考えられるが、それぞれに制約がある。これから活動を始める人はもちろん、既に収入を得ている人も、自身の活動内容や契約関係を確認し、適切な受け皿を検討することが重要である。
参考文献
・個人所得税法(法律109/2025/QH15、法律09/2026/QH16による改正後)
・政令253/2026/NĐ-CP 第4条(居住者)・第8条(給与・賃金所得)
・通達89/2026/TT-BTC 第22条(個人所得税の申告)
・税務管理法(法律108/2025/QH15)
・政令168/2025/NĐ-CP 第82条(事業世帯の設立)
・政令219/2025/NĐ-CP第7条2項(ベトナムで働く外国人労働者)
・政令12/2022/NĐ-CP 第32条(外国人の就労に関する違反への罰則)
・外国人のベトナム出入国・通過・居住に関する法律(法律47/2014/QH13、法律23/2023/QH15による改正後)