Giải thích về thuế thu nhập từ chuyển nhượng vốn trong giao dịch M&A tại Việt Nam
2026/08/18
- I-GLOCAL.CO.,LTD Ho Chi Minh City Office
- Hirohito Yamanaka, Yuya Taniguchi
Tóm tắt tổng quan
① Tổng quan về chế độ — Theo Luật Thuế thu nhập doanh nghiệp sửa đổi (Luật số 67/2025/QH15, có hiệu lực từ ngày 01/10/2025) và Nghị định 320 mới, việc doanh nghiệp nước ngoài chuyển nhượng phần vốn góp trong công ty TNHH và cổ phần của công ty cổ phần chưa niêm yết đã chuyển từ mức “20% trên lợi nhuận chuyển nhượng” trước đây sang mức thuế thống nhất “2% trên giá chuyển nhượng”. Do thuế được tính trên tổng giá trị và không được trừ giá vốn, nghĩa vụ thuế vẫn phát sinh ngay cả đối với giao dịch bị lỗ.
② Sự khác biệt trong phân loại theo tư cách của bên bán — Việc chuyển nhượng cổ phần của công ty cổ phần chưa niêm yết được phân loại khác nhau về mặt thuế tùy theo bên bán là cá nhân hay pháp nhân. Đối với cá nhân, giao dịch được phân loại là “chuyển nhượng chứng khoán” và chịu thuế 0,1% giá chuyển nhượng — mức thuế mà Nghị định 253 mới đã xác định tiếp tục được áp dụng như trước đây, không thay đổi dù trước đó từng có đề xuất sửa đổi. Ngược lại, đối với pháp nhân, giao dịch được phân loại là “chuyển nhượng vốn”, với doanh nghiệp Việt Nam chịu 20% lợi nhuận chuyển nhượng và doanh nghiệp nước ngoài chịu 2% giá chuyển nhượng.
③ Quy định miễn thuế đối với tái cơ cấu nội bộ tập đoàn — Theo quy định loại trừ tại Điều 12, khoản 3, điểm i Nghị định 320 mới, quy định miễn thuế đối với giao dịch tái cơ cấu nội bộ tập đoàn đã được bổ sung mới, và Điều 7, khoản 2, điểm m Thông tư 20 mới quy định 4 điều kiện áp dụng. Tuy nhiên, vẫn còn những điểm chưa rõ trong câu chữ của quy định — như thời điểm xác định giá trị sổ sách hay cách xử lý biến động tỷ giá trong trường hợp góp vốn bằng ngoại tệ — nên khi áp dụng cần cân nhắc thận trọng, bao gồm cả việc gửi công văn hỏi tới cơ quan thuế quản lý trực tiếp.
④ Thời hạn kê khai và cách xử lý trên thực tế — Thông tư 20 mới đã thống nhất thời hạn kê khai và nộp thuế đối với doanh nghiệp nước ngoài theo phương thức tính từ ngày có hiệu lực của SPA (hợp đồng chuyển nhượng vốn) đầu tiên.
Lời mở đầu
Việc một pháp nhân đặt tại Việt Nam được chuyển nhượng cho một pháp nhân hoặc cá nhân khác diễn ra khá phổ biến, dù là dưới hình thức M&A như một phương thức để doanh nghiệp nước ngoài thâm nhập thị trường Việt Nam, hay như một phần của hoạt động tái cơ cấu tập đoàn đối với doanh nghiệp đã hiện diện tại đây. Theo quy định, lợi nhuận từ chuyển nhượng vốn phát sinh trong các giao dịch này thuộc diện khấu trừ thuế tại nguồn tại Việt Nam. Tuy nhiên, xoay quanh loại thuế này đã có nhiều ý kiến khác nhau từ phía cơ quan quản lý, giới doanh nghiệp và các bên liên quan, và thuế suất áp dụng cùng các quy định liên quan đã được sửa đổi nhiều lần trong quá khứ.
Gần đây nhất, Luật Thuế thu nhập doanh nghiệp sửa đổi (Luật số 67/2025/QH15, sau đây gọi là “Luật CIT sửa đổi”) có hiệu lực từ ngày 01/10/2025, mang lại thay đổi lớn đối với việc doanh nghiệp nước ngoài chuyển nhượng phần vốn góp trong công ty TNHH và cổ phần chưa niêm yết: mức “20% trên lợi nhuận chuyển nhượng” trước đây được thay bằng mức thuế thống nhất “2% trên giá bán”. Đồng thời, quy định miễn thuế đối với giao dịch tái cơ cấu nội bộ tập đoàn đáp ứng một số điều kiện nhất định cũng được bổ sung mới. Ngoài ra, Nghị định số 320/2025/NĐ-CP (sau đây gọi là “Nghị định 320 mới”) đã được ban hành và có hiệu lực vào tháng 12/2025 với tư cách là văn bản quy định chi tiết thi hành, và Thông tư số 20/2026/TT-BTC (sau đây gọi là “Thông tư 20 mới”) quy định chi tiết về thủ tục thuế đã được ban hành và có hiệu lực vào tháng 3/2026. Trên cơ sở các sửa đổi này, bài viết giải thích cách xử lý thuế thu nhập từ chuyển nhượng vốn trên thực tế.
1. Chế độ thuế và thực tiễn kê khai thuế thu nhập từ chuyển nhượng vốn trong giao dịch M&A tại Việt Nam
Sơ đồ dưới đây thể hiện các thủ tục và công việc chính cần thực hiện trong giao dịch M&A tại Việt Nam thông qua việc mua lại cổ phần hoặc phần vốn góp. Việc kê khai và nộp thuế thu nhập từ chuyển nhượng vốn được đề cập trong bài viết này là thủ tục thuộc giai đoạn cuối của giao dịch M&A.
【Các bước chính trong một giao dịch M&A tại Việt Nam được thực hiện thông qua việc mua lại cổ phần hoặc phần vốn góp】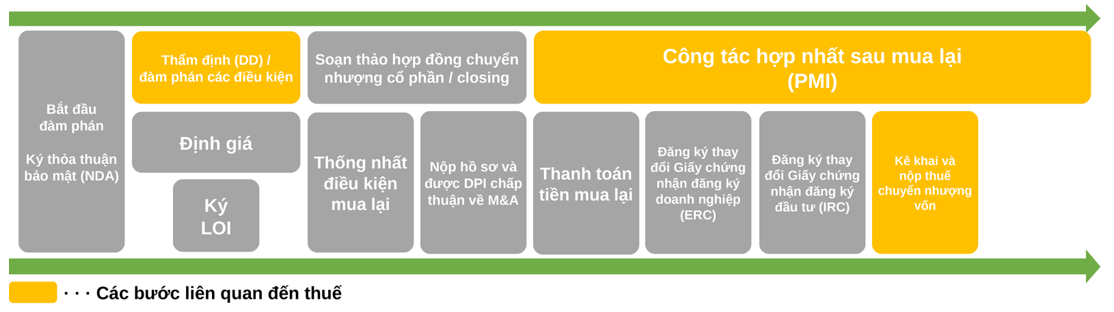
1-1 Sắc thuế, căn cứ tính thuế và thuế suất áp dụng
Giao dịch M&A tại Việt Nam thông qua việc mua lại cổ phần hoặc phần vốn góp được xem về mặt thuế là giao dịch chuyển nhượng cổ phần, phần vốn góp, và các sắc thuế liên quan là thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp. Từ góc độ bên mua, do đây là việc mua cổ phần hoặc phần vốn góp nên về cơ bản không phát sinh thuế phải nộp đối với bên mua; ngược lại, bên bán phải chịu thuế.
Dưới đây là tóm tắt về thuế thu nhập từ chuyển nhượng vốn áp dụng đối với bên bán.
【Cá nhân (thuế thu nhập cá nhân)】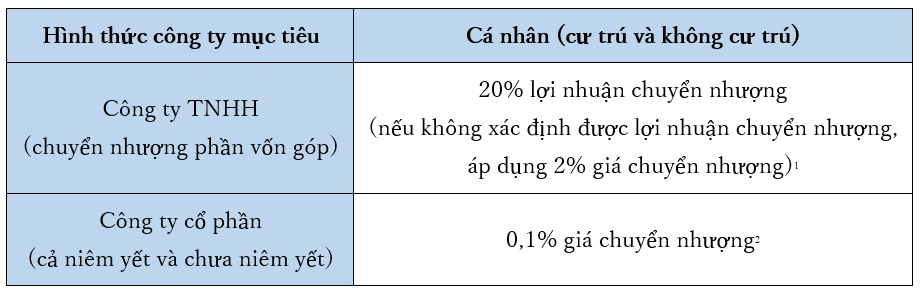
【Pháp nhân (thuế thu nhập doanh nghiệp)】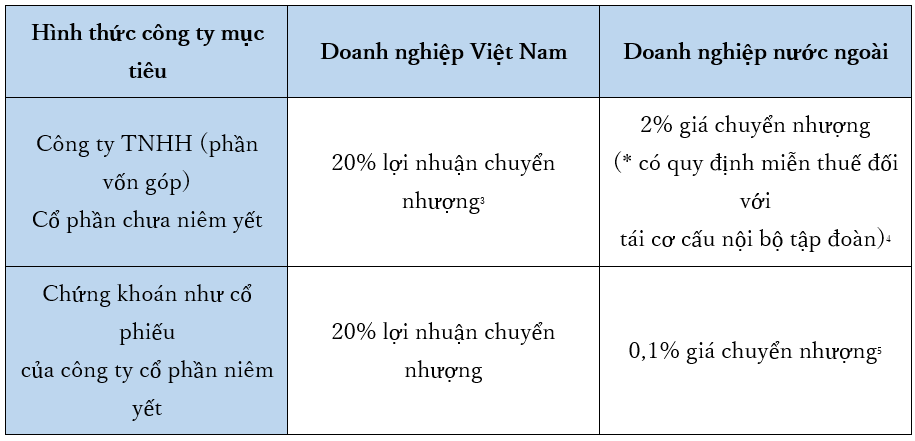 [1] Luật Thuế TNCN 109/2025/QH15, Điều 13 khoản 1 (cá nhân cư trú) và Điều 23 khoản 1 (cá nhân không cư trú); Nghị định 253/2026/NĐ-CP
[2] Luật Thuế TNCN 109/2025/QH15. Việc cá nhân chuyển nhượng cổ phần của công ty cổ phần chưa niêm yết được xử lý như chuyển nhượng chứng khoán.
[3] Luật Thuế TNDN 67/2025/QH15, Điều 11 khoản 2; Nghị định 320/2025/NĐ-CP, Điều 13. Việc pháp nhân chuyển nhượng cổ phần của công ty cổ phần chưa niêm yết được xử lý như chuyển nhượng vốn.
[4] Nghị định 320/2025/NĐ-CP, Điều 12 khoản 3 điểm i. Điều kiện miễn thuế theo Thông tư 20 mới, Điều 7 khoản 2 điểm m.
[5] Nghị định 320/2025/NĐ-CP, Điều 14
Lưu ý rằng việc chuyển nhượng cổ phần của công ty cổ phần chưa niêm yết được phân loại khác nhau về mặt thuế tùy theo bên bán là cá nhân hay pháp nhân. Đối với cá nhân, giao dịch được phân loại là “chuyển nhượng chứng khoán” và áp dụng mức 0,1% giá chuyển nhượng; trong khi đối với pháp nhân, giao dịch được phân loại là “chuyển nhượng vốn”, với mức 20% lợi nhuận chuyển nhượng áp dụng cho doanh nghiệp Việt Nam và 2% giá chuyển nhượng áp dụng cho doanh nghiệp nước ngoài. Do thuế suất áp dụng khác nhau đáng kể tùy theo bên bán là cá nhân hay pháp nhân, khi xem xét cấu trúc giao dịch, điều quan trọng trước tiên là xác định chính xác tư cách của bên bán.
Trường hợp bên bán là doanh nghiệp nước ngoài, theo quy định loại trừ tại Điều 12, khoản 3, điểm i Nghị định 320 mới, giao dịch tái cơ cấu nội bộ tập đoàn có thể được miễn thuế nếu đáp ứng một số điều kiện nhất định. Theo Điều 7, khoản 2, điểm m Thông tư 20 mới được ban hành sau đó, việc miễn thuế được áp dụng khi đáp ứng đầy đủ cả 4 điều kiện sau.
① Không có sự thay đổi về chủ sở hữu hưởng lợi cuối cùng (công ty mẹ).
② Giá chuyển nhượng không vượt quá giá trị sổ sách hoặc số vốn góp ban đầu.
③ Giao dịch không làm phát sinh chênh lệch giá trị, và giá trị theo phương án tái cơ cấu đã được phê duyệt không vượt quá giá trị sổ sách.
④ Bên nhận chuyển nhượng kế thừa toàn bộ giá trị vốn, nghĩa vụ và quyền.
Tuy nhiên, vẫn còn một số điểm chưa rõ trong câu chữ của quy định — chẳng hạn “giá trị sổ sách” tại điều kiện ② được xác định tại thời điểm nào, và xử lý ra sao đối với biến động giá trị sổ sách do chênh lệch tỷ giá trong trường hợp góp vốn bằng ngoại tệ. Do đó, khi cân nhắc áp dụng miễn thuế, chúng tôi khuyến nghị gửi công văn hỏi tới cơ quan thuế quản lý trực tiếp theo từng trường hợp cụ thể khi cần thiết, và chỉ quyết định sau khi đã cân nhắc hết sức thận trọng.
Lưu ý rằng đối với nghị định hướng dẫn thi hành Luật Thuế thu nhập cá nhân sửa đổi (Luật số 109/2025/QH15, sau đây gọi là “Luật PIT mới”), dự thảo công bố tại thời điểm tháng 3/2026 từng đề xuất áp dụng mức 20% trên lợi nhuận chuyển nhượng cổ phiếu chưa niêm yết. Tuy nhiên, tại nghị định được chính thức ban hành — Nghị định số 253/2026/NĐ-CP (sau đây gọi là “Nghị định 253 mới”) — đã xác định cổ phiếu chưa niêm yết tiếp tục chịu thuế theo mức “giá chuyển nhượng × 0,1%” như trước đây. Nói cách khác, đối với việc cá nhân (cư trú hoặc không cư trú) chuyển nhượng cổ phiếu chưa niêm yết, cả thuế suất lẫn cách phân loại đều không thay đổi sau khi Luật PIT mới có hiệu lực.
1-2 Phương pháp tính căn cứ tính thuế
Giá chuyển nhượng là giá trị chuyển nhượng được các bên thỏa thuận trong hợp đồng chuyển nhượng cổ phần/phần vốn góp hoặc tài liệu tương đương.
Lợi nhuận chuyển nhượng được tính theo công thức: lợi nhuận chuyển nhượng = giá chuyển nhượng − giá mua của phần vốn chuyển nhượng − chi phí liên quan đến chuyển nhượng.
Giá mua của phần vốn chuyển nhượng (giá vốn) là số vốn bên bán đã góp hoặc giá mua lại từ bên thứ ba. Chi phí liên quan đến chuyển nhượng là các khoản chi phí thực tế phát sinh và liên quan trực tiếp đến việc chuyển nhượng, chẳng hạn như thù lao của các chuyên gia như luật sư, đại lý thuế và lệ phí của các thủ tục. Để đưa các chi phí liên quan vào tính lợi nhuận/lỗ từ chuyển nhượng, cần có chứng từ như hợp đồng và hóa đơn.
Đối với việc tính lợi nhuận/lỗ từ chuyển nhượng — đặc biệt trong trường hợp phát sinh lỗ — không hiếm trường hợp cơ quan thuế đặt vấn đề tại thời điểm kê khai hoặc trong đợt thanh tra thuế sau đó, và ấn định giá thị trường do cơ quan thuế tự tính toán làm giá chuyển nhượng. Vì vậy, nên chuẩn bị các tài liệu chứng minh đầy đủ tính khách quan và hợp lý của giá chuyển nhượng, chẳng hạn như báo cáo định giá doanh nghiệp do chuyên gia độc lập bên ngoài lập.
Trên thực tế, nhiều trường hợp vốn được góp vào công ty tại Việt Nam (công ty mục tiêu) bằng ngoại tệ như đô la Mỹ và việc bán cũng được thực hiện bằng ngoại tệ. Trong trường hợp này, ngay cả khi không phát sinh lợi nhuận tính theo ngoại tệ, việc quy đổi sang đồng Việt Nam vẫn có thể dẫn đến phát sinh lợi nhuận chịu thuế. Do cách xử lý tỷ giá áp dụng vẫn còn những điểm chưa rõ theo quy định hiện hành, chúng tôi khuyến nghị xác nhận theo từng trường hợp cụ thể.
1-3 Người nộp thuế và thời hạn nộp thuế thu nhập từ chuyển nhượng vốn
Về nguyên tắc, người nộp thuế là bên bán. Trường hợp bên bán — ví dụ doanh nghiệp nước ngoài — trên thực tế gặp khó khăn trong việc đăng ký mã số thuế tại Việt Nam và nộp thuế thông qua chuyển tiền từ nước ngoài, quy định có cơ chế chỉ định công ty mục tiêu đặt tại Việt Nam hoặc bên mua làm người nộp thuế.
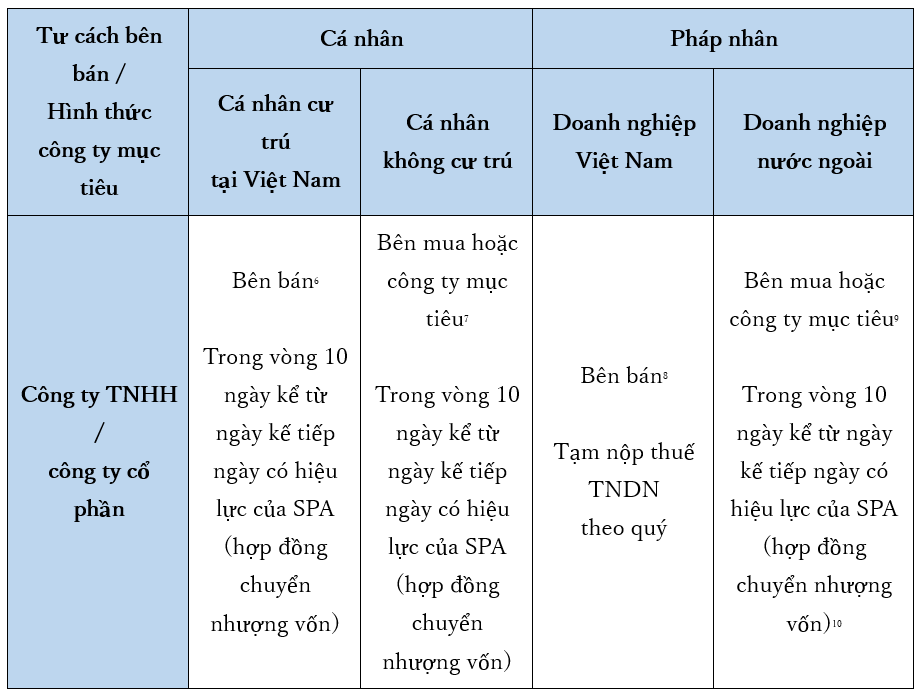
Bảng dưới đây tóm tắt người nộp thuế và thời hạn nộp thuế theo từng tư cách của bên bán.
【Người nộp thuế và thời hạn nộp thuế, theo nhóm người bán】
 [6] Circular 87/2026/TT-BTC、Decree 253/2026/ND-CP
[7] Nghị định 252/2026/NĐ-CP, Điều 10 khoản 1; Thông tư 87/2026/TT-BTC
[8] Nghị định 252/2026/NĐ-CP, Điều 9 khoản 2(a)
[9] Nghị định 320/2025/NĐ-CP, Điều 2 khoản 2
[10] Thông tư 20/2026/TT-BTC, Điều 5 khoản 2(a); Nghị định 252/2026/NĐ-CP, Điều 10 khoản 1; Luật Quản lý thuế 108/2025/QH15, Điều 14 khoản 1(a)
Về thời hạn nộp thuế đối với doanh nghiệp nước ngoài, việc Thông tư 20 mới có hiệu lực đã thay thế lựa chọn trước đây giữa “(a) ngày cơ quan có thẩm quyền chấp thuận việc chuyển nhượng vốn” và “(b) ngày thỏa thuận trên hợp đồng trong trường hợp không cần chấp thuận” bằng một quy tắc thống nhất: thời hạn được tính từ ngày có hiệu lực của SPA (hợp đồng chuyển nhượng vốn) đầu tiên. Cách tính số ngày cũng được sửa đổi, từ “10 ngày kể từ ngày phát sinh” trước đây thành “10 ngày tính từ ngày kế tiếp ngày phát sinh”.
Lưu ý rằng các nghị định hiện hành không có quy định nào nêu rõ rằng thuế TNDN đối với chuyển nhượng vốn thuộc diện kê khai theo từng lần phát sinh. Lý do là Nghị định số 126/2020/NĐ-CP (sau đây gọi là “Nghị định 126 cũ”), văn bản trước đây liệt kê các sắc thuế thuộc diện này, đã bị bãi bỏ, và Nghị định số 252/2026/NĐ-CP (sau đây gọi là “Nghị định 252 mới”) thay thế nó chỉ dừng lại ở việc định nghĩa kỳ tính thuế theo từng lần phát sinh. Tuy vậy, do Thông tư 20 mới đã quy định thời điểm ghi nhận doanh thu cho từng giao dịch chuyển nhượng vốn, cách hiểu rằng phải kê khai theo từng lần phát sinh không gây nghi ngại nào trên thực tế, và cách vận hành của cơ quan thuế vẫn như trước đây.
Trường hợp mua bán cổ phần của công ty đại chúng hoặc chứng khoán tương tự thông qua công ty chứng khoán thì không áp dụng quy định nêu trên; công ty chứng khoán sẽ khấu trừ thuế thông qua tài khoản chứng khoán.
Ngoài ra, tùy thuộc vào thời điểm phát sinh nghĩa vụ thuế và các điều kiện của giao dịch, có thể phải kê khai và nộp thuế trước khi nhận được tiền chuyển nhượng, vì vậy cũng cần lưu ý đến việc thu xếp nguồn tiền nộp thuế.
1-4 Hồ sơ cần nộp
Các tài liệu cần chuẩn bị khi kê khai thuế thu nhập doanh nghiệp như sau.[11]
ⅰ. Tờ khai thuế TNDN đối với chuyển nhượng vốn
ⅱ. Bản sao hợp đồng chuyển nhượng (trường hợp lập bằng tiếng nước ngoài, cần bản dịch tiếng Việt các nội dung chính)
ⅲ. Bản sao quyết định chấp thuận việc chuyển nhượng do cơ quan cấp phép ban hành
ⅳ. Bản sao Giấy chứng nhận phần vốn góp (Certificate of Contributed Capital)
ⅴ. Chứng từ chứng minh các chi phí phát sinh liên quan đến việc chuyển nhượng
Trên thực tế, cơ quan thuế thường yêu cầu bổ sung tài liệu, vì vậy nên chuẩn bị trước bản sao Giấy chứng nhận đăng ký doanh nghiệp (ERC) và sao kê ngân hàng xác nhận việc nhận tiền chuyển nhượng. Trường hợp áp dụng thuế thu nhập cá nhân, về cơ bản cũng phải nộp các tài liệu tương tự.
[11] Thông tư 21/2026/TT-BTC (Mẫu 05/TNDN)
1-5 Chế tài xử phạt
Đối với trường hợp kê khai thiếu hoặc kê khai sai, ngoài số thuế truy thu (số thuế đúng trừ số thuế đã nộp), còn bị phạt thêm 20% số thuế truy thu, đồng thời phát sinh tiền chậm nộp với mức 0,03% mỗi ngày. Đối với hành vi trốn thuế hoặc gian lận, mức phạt là từ 100% đến 300% số thuế truy thu, và còn có thể bị xử phạt vi phạm hành chính tối đa 200 triệu VND (tương đương khoảng 1 triệu JPY). Ngoài ra, do việc truy thu thuế và tính tiền chậm nộp có thể hồi tố tới 10 năm, thiệt hại về mặt tài chính do kê khai thiếu hoặc kê khai sai có thể rất lớn.
1-6 Vấn đề đánh thuế hai lần giữa Nhật Bản và Việt Nam khi doanh nghiệp Nhật Bản bán công ty con tại Việt Nam cho một doanh nghiệp Nhật Bản khác
Trường hợp doanh nghiệp Nhật Bản bán công ty con tại Việt Nam cho một doanh nghiệp Nhật Bản khác, theo luật thuế Nhật Bản, lợi nhuận từ chuyển nhượng cổ phần phải chịu thuế thu nhập doanh nghiệp; đồng thời, như đã nêu trên, giao dịch cũng thuộc diện chịu thuế tại Việt Nam (2% giá chuyển nhượng), dẫn đến phát sinh việc đánh thuế hai lần.
Về việc đánh thuế hai lần, Hiệp định tránh đánh thuế hai lần giữa Nhật Bản và Việt Nam quy định có thể áp dụng khấu trừ số thuế đã nộp ở nước ngoài tại một trong hai nước. Tuy nhiên, trên thực tế vẫn có những trường hợp việc áp dụng tại Việt Nam khiến cơ quan thuế yêu cầu bổ sung tài liệu và giải trình trong thời gian dài. Kính đề nghị quý vị cân nhắc phương án xử lý, bao gồm cả khả năng áp dụng khấu trừ số thuế đã nộp ở nước ngoài tại phía Nhật Bản.
Kết luận
Báo cáo này đã giải thích những thay đổi chủ yếu về thuế thu nhập từ chuyển nhượng vốn theo Luật CIT sửa đổi có hiệu lực từ ngày 01/10/2025 và Nghị định 320 mới.
Với sự ổn định về địa chính trị và sức hấp dẫn của một thị trường tiêu dùng còn nhiều dư địa tăng trưởng kinh tế, Việt Nam là quốc gia mang lại cơ hội kinh doanh lớn cho các doanh nghiệp Nhật Bản, cả với tư cách là cơ sở sản xuất lẫn thị trường tiêu thụ. Chính phủ khuyến khích đầu tư nước ngoài, nhưng đồng thời cơ quan thuế cũng đang tích cực bảo đảm nguồn thu thuế, và lần sửa đổi này có thể xem là một phần của xu hướng đó. Chúng tôi hy vọng báo cáo này sẽ hữu ích trong việc hiểu chính xác các thay đổi của chế độ thuế, đánh giá và xử lý rủi ro thuế một cách phù hợp, để qua đó nắm bắt thành công cơ hội kinh doanh thông qua M&A.
Các báo cáo liên quan
・Báo cáo M&A Việt Nam – Phần 1 Tổng quan kinh tế và các ngành trọng điểm