Những lưu ý về thuế liên quan đến việc làm thêm giờ vượt giới hạn quy định
2026/11/20
- I-GLOCAL.CO.,LTD. Hanoi Office
- Nguyen Thi Hue
Tóm tắt tổng quan
① Vấn đề đặt ra — Làm thêm giờ ngày càng tăng do mở rộng sản xuất kinh doanh, nhưng dù có sự tự nguyện của cả hai bên, việc vượt giới hạn vẫn là vi phạm pháp luật. Ngoài rủi ro xử phạt hành chính, doanh nghiệp còn đối mặt với rủi ro về thuế TNDN và thuế TNCN.
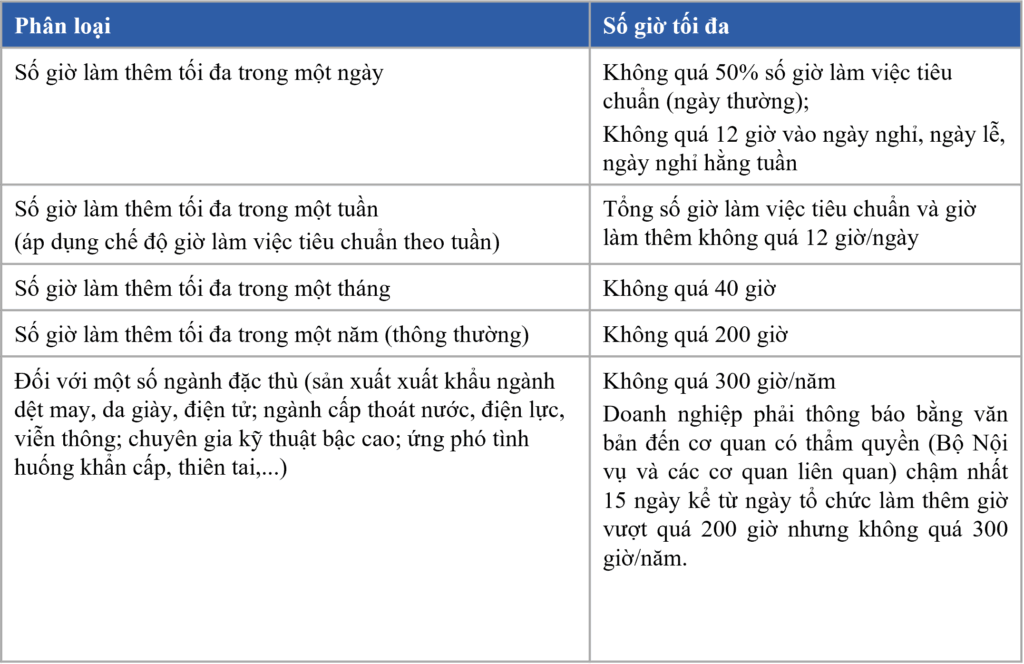
② Giới hạn theo pháp luật — Không quá 50% số giờ làm việc tiêu chuẩn trong ngày thường, không quá 12 giờ vào ngày nghỉ, ngày lễ, không quá 40 giờ/tháng và 200 giờ/năm. Một số ngành đặc thù như dệt may, da giày, điện tử được làm đến 300 giờ/năm, nhưng phải thông báo bằng văn bản đến cơ quan có thẩm quyền trong vòng 15 ngày kể từ khi vượt 200 giờ.
③ Thuế TNDN: quy định rõ chi phí không được trừ — Khoản 23 Điều 10 Nghị định 320/2025/NĐ-CP (hiệu lực từ 15/12/2025) quy định rõ chi phí làm thêm giờ vượt mức là khoản chi không được trừ. Quy định áp dụng từ kỳ tính thuế năm 2025, và cơ quan thuế có thể loại trừ cả phần vượt ngưỡng theo ngày, tuần, tháng chứ không chỉ tổng cả năm. Việc không thông báo khi làm thêm từ trên 200 đến 300 giờ cũng có rủi ro bị loại chi phí.
④ Thuế TNCN: không được miễn thuế với phần vượt — Theo Khoản 8 Điều 4 Luật Thuế TNCN số 109/2025/QH15, chỉ tiền lương làm thêm giờ theo quy định pháp luật mới được miễn thuế. Nếu chưa kê khai, khấu trừ thuế TNCN cho phần vượt giới hạn, doanh nghiệp có thể bị yêu cầu khấu trừ bổ sung.
⑤ Khuyến nghị — Doanh nghiệp đang hoặc dự kiến tổ chức làm thêm giờ nên đánh giá trước tác động về thuế và xây dựng quy trình quản lý nội bộ cho thủ tục thông báo.
Lời mở đầu
Tại các doanh nghiệp hoạt động ở Việt Nam, việc làm thêm giờ ngày càng gia tăng trong bối cảnh mở rộng hoạt động sản xuất và kinh doanh. Đây là nhu cầu thực tiễn xuất phát từ cả hai phía: Đối với doanh nghiệp, có lợi thế là có thể đảm bảo sản lượng trong khi hạn chế việc tuyển dụng thêm nhân sự, còn đối với người lao động thì có thể nâng cao thu nhập.Tuy nhiên, Bộ luật Lao động năm 2019 và các văn bản pháp luật liên quan đã quy định giới hạn làm thêm giờ tối đa nhằm mục tiêu bảo vệ sức khỏe và quyền lợi lâu dài của người lao động. Do đó, dù xuất phát từ sự tự nguyện của cả hai phía, việc vượt quá giới hạn này vẫn bị xem là vi phạm quy định pháp luật. Khi điều này xảy ra, doanh nghiệp không chỉ đối mặt với rủi ro bị xử phạt hành chính, mà còn có thể phát sinh các vấn đề về thuế trên cả hai phương diện: thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân.
Bài viết này sẽ phân tích các rủi ro về thuế phát sinh từ chi phí làm thêm giờ vượt quá giới hạn quy định của pháp luật.
1.Tổng quan về giới hạn làm thêm giờ theo quy định pháp luật
Làm thêm giờ là khoảng thời gian làm việc ngoài số giờ làm việc tiêu chuẩn được quy định trong luật lao động, thỏa ước lao động tập thể hoặc nội quy lao động. Theo Điều 107 Bộ luật Lao động năm 2019 và Nghị định 145/2020/NĐ-CP, để tổ chức làm thêm giờ, doanh nghiệp phải được sự đồng ý của người lao động và đáp ứng các điều kiện theo quy định. Giới hạn làm thêm giờ theo pháp luật được quy định cụ thể như sau:
2. Rủi ro về thuế thu nhập doanh nghiệp
Trước đây, quy định về thuế thu nhập doanh nghiệp chưa đề cập rõ ràng đến khoản chi phí làm thêm giờ vượt quá quy định lao động. Vì vậy, cơ quan thuế thường đưa ra quan điểm thông qua các cuộc thanh tra, kiểm tra thuế hoặc trả lời thắc mắc từ doanh nghiệp rằng các chi phí này không được tính là chi phí hợp lý, với lý do không đáp ứng điều kiện ghi nhận chi phí chung là tính hợp pháp của chứng từ liên quan đến khoản chi này theo quy định pháp luật. Cho đến nay, quy định hiện hành đã đề cập rõ ràng hơn trước đây về cách xử lý chi phí làm thêm giờ vượt mức quy định của pháp luật lao động. Cụ thể: Khoản 23 Điều 10 Nghị định 320/2025/NĐ-CP (Nghị định hướng dẫn Luật Thuế thu nhập doanh nghiệp) có hiệu lực từ ngày 15/12/2025 quy định rõ ràng rằng chi phí làm thêm giờ vượt quá số giờ theo quy định của pháp luật lao động là khoản chi không được trừ khi tính thuế thu nhập doanh nghiệp. Điều này đồng nghĩa với việc doanh nghiệp phải nộp thêm thuế TNDN trên khoản này.
Nghị định này được áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm tài chính 2025, do vậy trong thời gian tới, cơ quan thuế có thể sẽ chú trọng hơn đến nhóm chi phí này trong quá trình thanh tra, kiểm tra doanh nghiệp — không chỉ dừng lại ở việc kiểm tra tổng chi phí làm thêm giờ vượt ngưỡng cả năm theo quy định lao động, mà còn đi sâu vào kiểm tra phần chi phí làm thêm giờ vượt ngưỡng theo ngày, tuần hoặc tháng như một căn cứ để loại trừ chi phí. Doanh nghiệp cần đặc biệt lưu ý điểm này để chủ động nhận diện và kiểm soát rủi ro thuế thu nhập doanh nghiệp có thể phát sinh.
Ngoài ra, trong trường hợp tổ chức làm thêm giờ từ trên 200 giờ đến 300 giờ/năm, doanh nghiệp có nghĩa vụ thông báo bằng văn bản đến cơ quan có thẩm quyền trong vòng 15 ngày kể từ ngày thực hiện. Thủ tục thông báo này thường dễ bị bỏ sót trong thực tế và không ít trường hợp đã để quá hạn, vì vậy chúng tôi khuyến nghị doanh nghiệp nên xây dựng quy trình quản lý nội bộ từ trước nhằm tuân thủ quy định này. Nếu thủ tục thông báo không được thực hiện đúng quy định, có thể tồn tại rủi ro chi phí liên quan bị xem là không được trừ cho mục đích thuế thu nhập doanh nghiệp.
3. Rủi ro về thuế thu nhập cá nhân
Khoản 8 Điều 4 Luật Thuế thu nhập cá nhân số 109/2025/QH15 quy định rằng tiền lương làm thêm giờ được thực hiện theo quy định của pháp luật là thu nhập được miễn thuế.
Điều này có nghĩa là phần tiền lương được chi trả cho số giờ làm thêm vượt quá giới hạn pháp luật lao động quy định sẽ có rủi ro không thuộc đối tượng được miễn thuế. Do đó, nếu doanh nghiệp không kê khai và nộp thuế thu nhập cá nhân đối với phần này, cơ quan thuế có thể xác định rằng khoản thu nhập này không đủ điều kiện miễn thuế, từ đó yêu cầu doanh nghiệp khấu trừ thuế thu nhập cá nhân bổ sung đối với phần tiền lương làm thêm giờ vi phạm đó.
Lời kết
Những phân tích trên phản ánh các rủi ro thuế mà doanh nghiệp có sử dụng lao động làm thêm giờ vượt quá giới hạn cho phép của pháp luật lao động có thể phải đối mặt, bao gồm cả rủi ro thuế TNDN lẫn thuế TNCN — bị loại bỏ chi phí được trừ cho mục đích thuế thu nhập doanh nghiệp và có rủi ro phát sinh nghĩa vụ thuế TNCN bổ sung.
Trường hợp doanh nghiệp trong tình huống cần phải cân nhắc hoặc đang thực hiện tổ chức làm thêm giờ cho người lao động để đáp ứng yêu cầu sản xuất kinh doanh, cần đặc biệt lưu ý những vấn đề trên đây để đánh giá tác động ảnh hưởng và đưa ra quyết định phù hợp.
Việc nhận diện và xử lý các rủi ro này từ sớm không chỉ giúp doanh nghiệp tránh được truy thu thuế và xử phạt hành chính, mà còn góp phần tăng cường hệ thống tuân thủ pháp luật.
Văn bản tham khảo
・Nghị định 320/2025/NĐ-CP ngày 15/12/2025 hướng dẫn Luật Thuế thu nhập doanh nghiệp;
・Luật Thuế thu nhập cá nhân số 109/2025/QH15 ngày 10/12/2025.