Điều kiện về thuế và các lưu ý đối với giao dịch bù trừ công nợ tại Việt Nam
2026/10/20
- I-GLOCAL.CO.,LTD. Ho Chi Minh City Office
- U.S. CPA
- Yuzuki Watari
Tóm tắt tổng quan
① Bù trừ công nợ được xem là một phương thức thanh toán — Theo pháp luật thuế Việt Nam, bù trừ công nợ là một hình thức thanh toán không dùng tiền mặt, không chỉ là nghiệp vụ ghi sổ. Nếu không đáp ứng điều kiện, doanh nghiệp không được khấu trừ thuế GTGT đầu vào, không được tính vào chi phí được trừ khi tính thuế TNDN, và hàng hóa xuất khẩu không được áp dụng thuế suất 0%. Ngưỡng giao dịch đã giảm từ 20 triệu đồng xuống 5 triệu đồng theo các luật sửa đổi năm 2025, khiến số giao dịch thuộc đối tượng tăng đáng kể.
② Bốn loại được chấp nhận và hồ sơ cần thiết — (a) bù trừ khoản phải thu và khoản phải trả, (b) bù trừ với khoản cho vay hoặc khoản chi hộ, (c) bù trừ công nợ qua bên thứ ba, và (d) thanh toán cho bên thứ ba do bên bán chỉ định (back charge). Tất cả đều phải quy định rõ phương thức thanh toán trong hợp đồng, kèm hồ sơ theo từng loại như biên bản đối chiếu công nợ, biên bản bù trừ công nợ hoặc biên bản bù trừ công nợ của ba bên.
③ Yếu tố quyết định là quy định trước trong hợp đồng — Điều khoản bù trừ có thể bổ sung bằng phụ lục hợp đồng, nhưng phải ký trước khi thực hiện bù trừ. Phần còn lại từ 5 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt riêng, và khoản nợ đang có tranh chấp không được bù trừ.
④ Các trường hợp điển hình bị loại khi kiểm tra thuế — Chỉ lập biên bản thỏa thuận sau khi bù trừ, chỉ bù trừ trên sổ sách, thanh toán phần còn lại bằng tiền mặt, bù trừ ba bên nhưng chỉ lập văn bản hai bên, và chưa có đủ chứng từ trước thời hạn thanh toán. Ở trường hợp cuối, phải điều chỉnh giảm số thuế GTGT đầu vào đã khấu trừ.
⑤ Lưu ý khi bù trừ với đối tác nước ngoài — Bù trừ với tiền hàng xuất khẩu có thể làm mất thuế suất GTGT 0%, và bù trừ cổ tức với khoản phải thu xuất khẩu không được chấp nhận (cổ tức bắt buộc chuyển qua tài khoản DICA). Bù trừ nội bộ tập đoàn bắt buộc phải có văn bản ba bên, và bù trừ tiền dịch vụ làm phát sinh nghĩa vụ khấu trừ thuế nhà thầu nước ngoài (ngày bù trừ được xem là ngày thanh toán).
Mở đầu
Các doanh nghiệp tại Việt Nam thường xuyên phát sinh đồng thời khoản phải thu và khoản phải trả với cùng một đối tác. Để giảm thời gian và phí chuyển tiền, việc bù trừ các khoản này và chỉ thanh toán phần chênh lệch được thực hiện rất phổ biến.
Tuy nhiên, theo pháp luật thuế Việt Nam, bù trừ công nợ không chỉ là một nghiệp vụ ghi sổ mà được xem là một phương thức thanh toán. Nếu không đáp ứng các điều kiện theo quy định, doanh nghiệp sẽ không được khấu trừ thuế giá trị gia tăng (GTGT) đầu vào, không được tính vào chi phí được trừ khi tính thuế thu nhập doanh nghiệp (TNDN), và đối với hàng hóa xuất khẩu cũng không được áp dụng thuế suất 0%. Theo các luật sửa đổi năm 2025, ngưỡng giá trị giao dịch phải đáp ứng điều kiện này đã giảm từ 20 triệu đồng (khoảng 100.000 yên) xuống 5 triệu đồng (khoảng 28.000 yên), khiến số lượng giao dịch thuộc đối tượng tăng lên đáng kể. Vì vậy, doanh nghiệp cần lưu ý hơn bao giờ hết đến các điều kiện về thuế khi bù trừ công nợ.
Bài viết này tổng hợp các điều kiện để việc bù trừ công nợ được chấp nhận về mặt thuế theo từng loại giao dịch, đồng thời giải thích các lưu ý trong thực tế.
1. Các giao dịch bù trừ được chấp nhận về mặt thuế
Theo pháp luật thuế Việt Nam, việc bù trừ công nợ đáp ứng các điều kiện nhất định được công nhận là một hình thức thanh toán không dùng tiền mặt. Do đó, kể cả khi bù trừ công nợ mà không chuyển khoản qua ngân hàng, doanh nghiệp vẫn được khấu trừ thuế GTGT đầu vào và được tính vào chi phí được trừ khi tính thuế TNDN nếu đáp ứng các điều kiện và hồ sơ theo quy định.
Tại Việt Nam, đối với hàng hóa, dịch vụ mua vào từ 5 triệu đồng trở lên mỗi lần, doanh nghiệp không được khấu trừ thuế GTGT đầu vào nếu không có chứng từ thanh toán không dùng tiền mặt. Ngưỡng này được giảm từ 20 triệu đồng theo Luật Thuế GTGT (Luật số 48/2024/QH15) và Nghị định số 181/2025/NĐ-CP, có hiệu lực từ ngày 01/7/2025. Đối với thuế TNDN, Luật Thuế TNDN có hiệu lực từ ngày 01/10/2025 và Nghị định hướng dẫn số 320/2025/NĐ-CP cũng áp dụng ngưỡng tương tự; khoản chi không đáp ứng điều kiện sẽ không được tính vào chi phí được trừ. Ngoài ra, đối với hàng hóa xuất khẩu, nếu không đáp ứng điều kiện thì có rủi ro không được áp dụng thuế suất 0% (xem Mục 4.I).
Việc bù trừ chỉ được chấp nhận đối với các loại giao dịch được liệt kê trong quy định. Trong thực tế của doanh nghiệp có vốn đầu tư nước ngoài, chủ yếu có 4 loại sau.
a) Bù trừ khoản phải thu và khoản phải trả: hình thức phổ biến nhất, bù trừ giữa tiền bán hàng và tiền mua hàng với cùng một đối tác, bao gồm cả bù trừ do vay, mượn hàng.
b) Bù trừ với khoản cho vay hoặc khoản chi hộ: tiền mua hàng được bù trừ với khoản cho đối tác vay hoặc khoản đã chi hộ theo yêu cầu của đối tác.
c) Bù trừ công nợ qua bên thứ ba: công ty quản lý khu vực trong tập đoàn thanh toán hộ khoản nợ, sau đó bù trừ với công nợ giữa công ty quản lý khu vực và doanh nghiệp. Hình thức này được sử dụng ở các tập đoàn có công ty quản lý khu vực.
d) Thanh toán cho bên thứ ba do bên bán chỉ định: bên mua thanh toán cho bên thứ ba theo chỉ định của bên bán. Ví dụ điển hình là giao dịch back charge, trong đó công ty giao nhận chi hộ cho hãng tàu hoặc cảng vụ rồi xuất hóa đơn tổng hợp sau. Hình thức này liên quan đến các doanh nghiệp xuất nhập khẩu.
Nói chính xác, d) không phải là bù trừ công nợ mà là thanh toán ủy quyền. Tuy nhiên, vì trong thực tế hình thức này thường bị nhầm lẫn với bù trừ và hồ sơ cần thiết cũng khác nhau, nên bài viết đề cập cùng.
2Hồ sơ cần thiết theo từng loại bù trừ
Hồ sơ cần thiết cho từng loại trong 4 loại trên như sau. Đối với tất cả các loại, phương thức thanh toán phải được quy định rõ trong hợp đồng.
Kể cả khi hợp đồng ban đầu không quy định về bù trừ, doanh nghiệp vẫn có thể bổ sung điều khoản này bằng cách ký phụ lục hợp đồng sau đó, vì theo Điều 403 Bộ luật Dân sự (Luật số 91/2015/QH13), phụ lục hợp đồng có hiệu lực như hợp đồng. Tuy nhiên, phụ lục phải được ký trước khi thực hiện bù trừ; việc ký bổ sung sau khi bù trừ hoặc sau khi bị cơ quan thuế phát hiện khi kiểm tra sẽ không được chấp nhận. Ngoài ra, đối với b) bù trừ với khoản cho vay trong bảng dưới đây, Nghị định 181 yêu cầu rõ phải có hợp đồng vay bằng văn bản được lập trước đó, nên việc bổ sung điều khoản bù trừ bằng phụ lục sau khi đã cho vay sẽ không đáp ứng điều kiện.
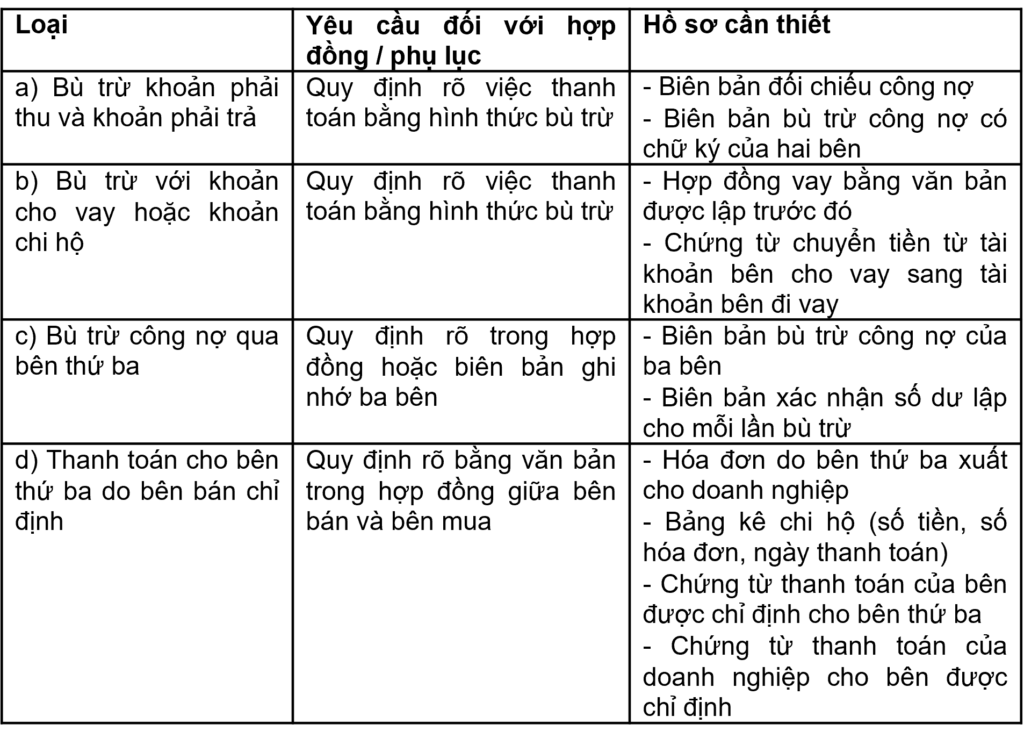 Nếu sau khi bù trừ còn lại số tiền từ 5 triệu đồng trở lên, phần còn lại phải có chứng từ thanh toán không dùng tiền mặt riêng. Nếu thanh toán phần còn lại bằng tiền mặt, thuế GTGT đầu vào của phần đó sẽ không được khấu trừ.
Ngoài ra, theo Điều 379 Bộ luật Dân sự (Luật số 91/2015/QH13), khoản nợ đang có tranh chấp không được bù trừ. Ví dụ, việc trừ khoản bồi thường hàng lỗi vào khoản phải trả trong khi vẫn đang thương lượng với đối tác không phải là bù trừ hợp lệ theo Bộ luật Dân sự, do đó cũng không được chấp nhận về mặt thuế.
3.Các trường hợp điển hình bị loại khi kiểm tra thuế
Việc chỉ bù trừ số dư trên sổ sách kế toán không được công nhận là bù trừ hợp lệ về mặt thuế. Trong thực tế, có nhiều trường hợp việc bù trừ bị loại khi kiểm tra thuế và bị truy thu thuế do hợp đồng không quy định về bù trừ hoặc không lập, không lưu giữ chứng từ cần thiết.
Các trường hợp điển hình bị cơ quan thuế chỉ ra khi kiểm tra như sau.
– Hợp đồng không quy định về bù trừ, chỉ lập biên bản thỏa thuận sau đó. → Đây là trường hợp bị chỉ ra nhiều nhất. Nếu hợp đồng hoặc phụ lục không quy định, việc chỉ lập biên bản thỏa thuận sau khi bù trừ sẽ không đáp ứng điều kiện.
– Chỉ bù trừ số dư trên sổ sách, không có biên bản đối chiếu công nợ hoặc biên bản bù trừ công nợ. → Sổ sách nội bộ không thể chứng minh việc thanh toán về mặt thuế.
– Thanh toán phần còn lại sau bù trừ bằng tiền mặt. → Kể cả khi phần bù trừ đáp ứng điều kiện, phần còn lại thanh toán bằng tiền mặt sẽ bị loại.
– Bù trừ ba bên nhưng chỉ lập văn bản giữa hai bên. → Đối với bù trừ công nợ qua bên thứ ba, phải có biên bản bù trừ công nợ của ba bên làm căn cứ khấu trừ thuế GTGT đầu vào (điểm a khoản 2 Điều 26 Nghị định số 181/2025/NĐ-CP). Nếu chỉ có văn bản giữa hai bên, doanh nghiệp không được khấu trừ kể cả khi chứng minh được dòng tiền thực tế. Khoản chi cũng không được tính vào chi phí được trừ khi tính thuế TNDN, vì chứng từ thanh toán không dùng tiền mặt thực hiện theo quy định về thuế GTGT (điểm c khoản 1 Điều 9 Nghị định số 320/2025/NĐ-CP).
– Chưa có đủ chứng từ trước thời hạn thanh toán theo hợp đồng. → Theo Nghị định 181, nếu đến thời hạn thanh toán mà chưa có chứng từ thanh toán không dùng tiền mặt, doanh nghiệp phải điều chỉnh giảm số thuế GTGT đầu vào đã khấu trừ. Sau đó, khi có chứng từ thì được khấu trừ lại (Công văn số 5487/CT-CS ngày 25/11/2025), nhưng nên quy định thời hạn thanh toán trong hợp đồng phù hợp với thực tế thực hiện bù trừ.
4.Lưu ý khi bù trừ công nợ với đối tác nước ngoài
ⅰ. Bù trừ với tiền hàng xuất khẩu có thể làm mất thuế suất GTGT 0%
Hàng hóa xuất khẩu được áp dụng thuế suất 0% và được hoàn thuế GTGT đầu vào tương ứng, nhưng phải thanh toán không dùng tiền mặt. Hai trường hợp chính mà việc bù trừ được chấp nhận là thanh toán không dùng tiền mặt gồm: bù trừ với khoản vay nước ngoài đã đăng ký với Ngân hàng Nhà nước Việt Nam, và bù trừ với hàng hóa, dịch vụ mua của đối tác.
Các trường hợp bù trừ khác cũng có thể được chấp nhận nếu đáp ứng điều kiện về hồ sơ theo quy định (khoản 3 Điều 27 Nghị định số 181/2025/NĐ-CP).Đã có trường hợp doanh nghiệp muốn bù trừ khoản cổ tức phải chuyển cho công ty mẹ với khoản phải thu xuất khẩu từ công ty mẹ và chỉ thanh toán phần chênh lệch. Cách xử lý này không thuộc các trường hợp nêu trên và không được chấp nhận là thanh toán không dùng tiền mặt. Việc chuyển cổ tức bắt buộc phải thực hiện qua tài khoản vốn đầu tư trực tiếp (DICA) (Thông tư số 06/2019/TT-NHNN). Nếu thực hiện bù trừ, doanh nghiệp sẽ mất thuế suất 0% đối với doanh thu xuất khẩu tương ứng và quyền hoàn thuế GTGT đầu vào, đồng thời vi phạm quy định quản lý ngoại hối.
ⅱ. Bù trừ nội bộ tập đoàn bắt buộc phải có văn bản ba bên
Đây là hình thức công ty quản lý khu vực tại Singapore hoặc nước khác thanh toán hộ khoản nợ của doanh nghiệp Việt Nam đối với công ty mẹ tại Nhật Bản, sau đó bù trừ với công nợ giữa công ty quản lý khu vực và doanh nghiệp Việt Nam. Trong trường hợp này, cần có hợp đồng hoặc biên bản ghi nhớ ba bên, biên bản bù trừ công nợ của ba bên và biên bản xác nhận số dư lập cho mỗi lần bù trừ. Nếu không có biên bản bù trừ công nợ của ba bên, doanh nghiệp sẽ không được khấu trừ thuế GTGT đầu vào và không được tính vào chi phí được trừ khi tính thuế TNDN, kể cả khi chứng minh được dòng tiền thực tế.
ⅲ. Thuế nhà thầu nước ngoài có thể phát sinh tùy theo bản chất khoản nợ được bù trừ
Nếu khoản được bù trừ là tiền thanh toán cho dịch vụ, nghĩa vụ khấu trừ thuế nhà thầu nước ngoài (FCT) sẽ phát sinh. Do bù trừ không phát sinh việc chuyển tiền nên doanh nghiệp dễ bỏ sót nghĩa vụ khấu trừ. Trong trường hợp bù trừ, ngày bù trừ được xem là ngày thanh toán đối với FCT. Đối với thuế khai theo từng lần phát sinh, hạn nộp hồ sơ khai thuế chậm nhất là ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế (ngày lập biên bản bù trừ công nợ) (khoản 1 Điều 10 Nghị định số 252/2026/NĐ-CP).
Đặc biệt cần lưu ý đối với khoản chi phí nhân sự liên quan đến điều chuyển nhân sự trong tập đoàn. Nếu là điều chuyển nội bộ theo quyết định cử đi biệt phái thì không phát sinh FCT, nhưng nếu bị xác định là hợp đồng cung cấp dịch vụ thì phải chịu tổng cộng 10% (5% thuế TNDN và 5% thuế GTGT). Vì thuế suất thay đổi tùy theo hình thức hợp đồng, cần xem xét trước.
Do bù trừ công nợ không phát sinh dòng tiền, trong nội bộ doanh nghiệp thường bị xem nhẹ như một nghiệp vụ kế toán. Tuy nhiên, theo pháp luật thuế Việt Nam, việc bù trừ cũng cần có chứng từ như các phương thức thanh toán khác, và nếu không đáp ứng điều kiện sẽ bị loại cả về thuế GTGT lẫn thuế TNDN. Do ngưỡng giá trị được hạ thấp, số giao dịch chịu ảnh hưởng sẽ ngày càng tăng.
Yếu tố quyết định việc bù trừ có được chấp nhận hay không là hợp đồng hoặc phụ lục đã quy định về bù trừ trước thời điểm thực hiện bù trừ hay chưa. Việc bổ sung hồ sơ sau khi thực hiện thường không được chấp nhận, vì vậy cần chuẩn bị trước. Nếu Quý doanh nghiệp có thắc mắc về việc giao dịch của mình có đáp ứng điều kiện hay không, hoặc về cách hạch toán cụ thể, xin vui lòng liên hệ với chúng tôi.
Tài liệu tham khảo
・Law on VAT (Law No. 48/2024/QH15)
・Decree No. 181/2025/ND-CP
・Law on CIT (Law No. 67/2025/QH15)
・Decree No. 320/2025/ND-CP
・Decree No. 252/2026/ND-CP
・Circular No. 06/2019/TT-NHNN