ベトナムにおける相殺取引の税務上の要件と留意点
2026/10/20
- I-GLOCAL.CO.,LTD. ホーチミン事務所
- 米国公認会計士
- 渡 柚輝
エグゼクティブサマリー
① 相殺は「決済方法」として扱われる — ベトナム税務上、相殺は単なる帳簿処理ではなく非現金決済の一形態であり、要件を欠けば仕入VAT控除・法人税の損金算入が否認され、輸出取引では0%税率も否認される。2025年改正で基準額が2,000万VNDから500万VNDに引き下げられ、対象取引は大幅に増えた。
② 認められる4類型と必要書類 — (a)売掛金と買掛金の相殺、(b)貸付金・立替金との相殺、(c)第三者を介した相殺、(d)取引先が指定する第三者への支払(back charge)。いずれも契約書への明記を前提に、類型ごとに照合書・合意書、三者連名の相殺議事録などが求められる。
③ 可否を分けるのは事前の契約手当 — 相殺条項は契約付属書で後から追加できるが、相殺の実行前に締結する必要がある。相殺後の残額が500万VND以上なら別途非現金決済証憑が必要で、係争中の債権は相殺できない。
④ 税務調査で否認される典型例 — 事後に合意書のみ作成、帳簿上だけの相殺、残額の現金払い、三者間相殺を二者の書面で処理、支払期日までの証憑未整備。最後の場合は控除済みVATの減額調整が必要になる。
⑤ 国外取引先との相殺の留意点 — 輸出代金との相殺は0%税率を失うおそれがあり、配当と輸出売掛金の相殺は認められない(配当はDICA経由が義務)。グループ内ネッティングには三者の書面が必須で、役務対価を相殺する場合は外国契約者税の源泉徴収義務が生じる(相殺日が支払日)。
はじめに
ベトナム法人では、同一の取引先との間で債権と債務が同時に発生する取引が日常的に生じており、送金の手間や手数料を抑えるため、これらを相殺して差額のみを決済する処理が広く行われている。
しかしベトナムの税務上、相殺は単なる事務処理ではなく「決済方法の一つ」として扱われ、所定の要件を満たさなければ仕入付加価値税(VAT)の控除も法人税の損金算入も認められず、輸出取引では0%税率の適用も否認される。2025年の法改正により、要件が課される取引の基準額は2,000万VND(約10万円)から500万VND(約2.8万円)へ引き下げられ、対象となる取引は大幅に増えているため、これまで以上に相殺処理における税務上の要件に留意する必要がある。
本稿では、相殺が税務上認められるための要件を取引のパターン別に整理するとともに、実務上の留意点について解説する。
1. 税務上認められる相殺の取引
ベトナム税務上、一定の要件を満たす相殺は「非現金決済」の一形態として認められている。そのため、実際に銀行送金を行わず債権債務を相殺する場合でも、法令上の要件および必要書類を満たせば、仕入VATの控除や法人税上の損金算入が可能である。
なお、ベトナムでは、1回あたり500万VND以上の商品・サービスの購入について、非現金決済証憑を備えていなければ仕入VATの控除が認められない。2025年7月1日施行の付加価値税法(法律第48/2024/QH15号)および政令第181/2025/ND-CP号により、従来の2,000万VNDから引き下げられたものである。法人税についても同様に、2025年10月1日施行の法人税法およびその案内政令第320/2025/ND-CP号において同様の基準が採用されており、要件を欠く支出は損金不算入となる。さらに輸出取引については、要件を欠くと0%税率の適用が否認されるリスクがある(第4節I参照)。
相殺が認められるのは法令に列挙された取引に限られる。外資企業の実務で該当し得るのは、主に以下の4つである。
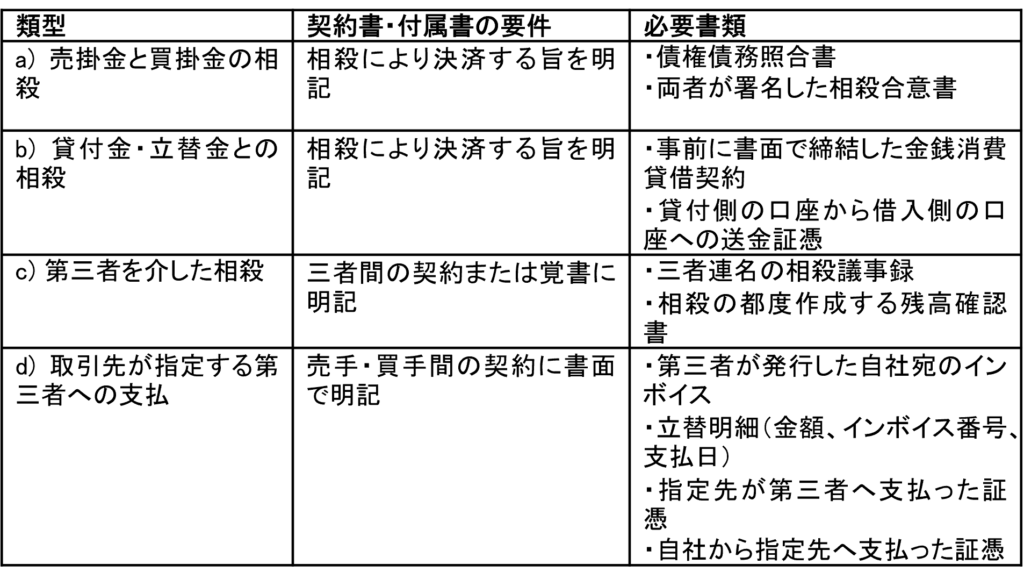
a) 売掛金と買掛金の相殺:同一の取引先に対する売上代金と仕入代金を相殺する、最も一般的な形態である。商品の貸借による相殺も含まれる。
b) 貸付金・立替金との相殺:仕入代金を、取引先への貸付金や、取引先から依頼されて立て替えた金額と相殺する形態である。
c) 第三者を介した相殺:グループ内の地域統括会社(ヘッドオフィス)などが債務を立て替え、統括会社側で自社との債権債務を相殺する形態である。統括会社を有するグループで用いられる。
d) 取引先が指定する第三者への支払:売手の指定により、買手が第三者へ支払いを行う形態である。フォワーダーが船会社や港湾局への支払いを立て替え、後日まとめて請求する取引(back charge)がこれに当たり、輸出入を行う企業に該当する。
なお d)は厳密には相殺ではなく委任決済であるが、実務上は相殺と混同されやすく、必要となる書類も異なるため併せて取り上げる。
2相殺の類型別に必要となる書類
上記4類型について、それぞれ必要となる書類は以下の通りである。いずれの類型も、その決済方法を契約書に明記していることが前提となる。
なお、当初の契約書に相殺の定めがない場合でも、後日、契約付属書を締結して条項を追加することができる。ベトナム民法(法律第91/2015/QH13号)第403条により、契約付属書は契約と同一の効力を有するためである。ただし、付属書の締結は相殺を実行する前に完了している必要があり、相殺後や税務調査で指摘を受けた後に遡って締結しても認められない。また、下表b)の貸付金との相殺については、政令第181号が事前に書面で締結した金銭消費貸借契約を明示的に要求しているため、貸付の実行後に付属書で相殺条項を追加しても要件を満たさない点に留意が必要である。
相殺を行った後に残額が生じ、その額が500万VND以上となる場合は、残額部分について別途、非現金決済証憑を備える必要がある。残額を現金で支払うと、その部分の仕入VATは控除できない。
また、ベトナム民法(法律第91/2015/QH13号)第379条により、係争中の債権は相殺することができない。不良品の賠償額について取引先と協議している最中に、その分を買掛金から差し引いて支払うといった処理は、民法上そもそも有効な相殺とならないため、税務上も認められない。
3.税務調査で否認される典型例
帳簿上で残高を相殺しているだけでは、税務上有効な相殺とは認められない。実務上、契約書に相殺の定めがない、必要な証憑を作成・保管していないなどの理由により、税務調査において相殺が否認され、追徴課税を受ける事例が多く見られる。
税務調査で指摘される典型的なケースは以下の通りである。
・契約書に相殺の定めがなく、事後に合意書のみを作成している。
→最も多い指摘であり、相殺の実行後に書面合意書のみ整えても、契約書または付属書に定めがなければ要件を満たさない。
・帳簿上で残高を相殺しているだけで、債権債務照合書や相殺合意書を交わしていない。
→社内の帳簿のみでは、税務上の決済の事実を証明できない。
・相殺後の残額を現金で支払っている。
→相殺部分の要件を満たしていても、残額を現金で支払った場合は、その残額部分が否認される。
・三者間の相殺を、二者間の書面で処理している。
→第三者を介した相殺では、三者連名の相殺議事録が仕入VAT控除の根拠として必要となる(政令第181/2025/ND-CP号第26条第2項a号)。二者間の書面しかない場合、実際の資金の流れを証明しても控除は認められない。法人税の損金算入も、非現金決済の証憑はVATの規定に従うため(政令第320/2025/ND-CP号第9条第1項c号)、同様に認められない。
・契約上の支払期日までに証憑が揃っていない。
→政令第181号により、支払期日までに非現金決済証憑を備えていない場合、既に控除した仕入VATを減額調整しなければならない。その後に証憑を取得すれば再度控除できるが(2025年11月25日付オフィシャルレターNo.5487/CT-CS号)、契約上の支払期日は相殺手続の実態に合わせて設定しておくことが望ましい。
4.国外の取引先との相殺における留意点
ⅰ 輸出代金との相殺は、VATの0%税率を失うおそれがある
輸出取引には0%税率が適用され、対応する仕入VATの還付を受けることができるが、その要件として非現金決済が求められる。相殺が非現金決済として認められる主なケースは、ベトナム国家銀行に登録済みの対外借入との相殺と、相手方から購入した商品・サービスとの相殺の2つである。このほかの相殺についても、所定の書類要件を満たせば認められる場合がある(政令第181/2025/ND-CP号第27条3項)。
親会社への配当送金と親会社に対する輸出売掛金を相殺し、差額のみを決済したいという事例もあったが、この処理は上記のいずれにも該当せず、非現金決済として認められない。配当の送金は直接投資資本口座(DICA)を経由することが義務付けられており(通達第06/2019/TT-NHNN号)、相殺を行った場合、対応する輸出売上の0%税率と仕入VATの還付を失うほか、外国為替管理規定の違反ともなる。
ⅱ グループ内ネッティングは三者間の書面が必須となる
ベトナム法人が日本本社に負う債務を、シンガポール等の地域統括会社が立て替え、統括会社側でベトナム法人との債権債務を相殺する形態である。この場合、三者間の契約または覚書、三者連名の相殺議事録、相殺の都度作成する残高確認書が必要となる。三者連名の相殺議事録を欠くと、実際の資金の流れを証明しても、仕入VATの控除と法人税の損金算入はいずれも認められない。
ⅲ 相殺の対象となる債務の性質により「外国契約者税」が発生する
相殺の対象が役務提供の対価である場合、外国契約者税(FCT)の源泉徴収義務が生じる。相殺では送金が発生しないため、源泉徴収を失念しやすい点に留意が必要である。相殺の場合は相殺日がFCT上の支払日となり、都度申告では、納税義務が発生した日(相殺議事録の日付)の翌日から起算して10日目までに申告書を提出する必要がある(政令第252/2026/ND-CP号第10条第1項)。
特に注意を要するのが、グループ間の人材異動に伴う人件費の負担金である。出向辞令に基づくグループ内の異動であればFCTは課されないが、役務提供契約と認定された場合、CIT相当5%・VAT相当5%の合計10%が課される。契約の形式によって税率が変わるため、事前の検討が必要となる。
相殺は資金の移動を伴わないため、社内では経理処理の一環として軽く扱われがちである。しかしベトナムの税務上は他の決済手段と同様に証憑が求められ、要件を欠けばVATと法人税の両面で否認される。基準額の引き下げにより、その影響を受ける取引は今後さらに増えていく。
相殺の可否を分けるのは、相殺を実行する時点までに契約書または付属書に相殺の定めを置いていたかどうかである。実行後に書類を揃えても認められないことが多く、事前の手当てが不可欠となる。自社の取引が要件を満たしているか、また具体的な会計処理についてご不明な点があれば、お気軽に弊社までお問い合わせいただきたい。
参考文献
・付加価値税法(法律第48/2024/QH15号)
・政令第181/2025/ND-CP号
・法人税法(法律第67/2025/QH15号)
・政令第320/2025/ND-CP号
・政令第252/2026/ND-CP号
・通達第06/2019/TT-NHNN号