Lưu ý khi trích lập dự phòng khoản nợ phải thu khó đòi
2026/11/04
- I-GLOCAL.CO.,LTD. Hanoi Office
- Nguyen Vuong Thanh
Tóm tắt
① Quy định áp dụng và điểm chính — Từ ngày 1/1/2026, việc hạch toán kế toán áp dụng Thông tư 99/2025/TT-BTC, còn điều kiện ghi nhận chi phí được trừ khi tính thuế TNDN áp dụng Thông tư 48/2019/TT-BTC. Doanh nghiệp cần trích lập dự phòng cho khoản nợ phải thu khó đòi, nhưng vẫn có trường hợp việc trích lập hoặc ghi nhận chi phí được trừ bị bác bỏ do thiếu sót về chứng từ.
② Đối tượng nợ và tỷ lệ trích lập — Gồm khoản nợ quá hạn thanh toán (tính theo thời hạn gốc trong hợp đồng, không tính thời gian gia hạn), khoản nợ từ hợp đồng BCC, và khoản nợ chưa đến hạn nhưng có bằng chứng khách quan như phá sản, bỏ trốn. Với doanh nghiệp thông thường, tỷ lệ từ 30% (quá hạn từ 6 tháng đến dưới 1 năm) đến 100% (từ 3 năm trở lên); với viễn thông và bán lẻ trả góp có đối tượng nợ là cá nhân, các mốc từ 3 tháng đến từ 12 tháng trở lên.
③ Ba điều kiện được tính vào chi phí được trừ — Khoản nợ phải thuộc đối tượng được trích lập (không bao gồm khoản nợ từ lợi nhuận hoặc cổ tức được chia), có đầy đủ hồ sơ chứng minh nợ khó đòi, và trích lập đúng tỷ lệ, đúng thời điểm cho từng khoản nợ và tổng hợp vào bảng kê chi tiết. Nếu cùng một đối tác vừa có công nợ phải thu vừa có công nợ phải trả, mức trích lập tính trên số nợ thuần sau bù trừ.
④ Hồ sơ cần thiết — Về kế toán: hợp đồng, bảng phân tích tuổi nợ, bảng tính mức trích lập cho từng khoản nợ và bảng tổng hợp dự phòng. Để được tính vào chi phí được trừ, cần bổ sung biên bản đối chiếu công nợ có xác nhận hai bên (hoặc văn bản đề nghị xác nhận công nợ, văn bản đòi nợ có xác nhận gửi/nhận của bưu điện) và bảng kê chi tiết công nợ.
⑤ Xử lý nợ không có khả năng thu hồi — Khoản nợ được coi là không có khả năng thu hồi khi khách nợ phá sản, giải thể, hoặc đã trích lập dự phòng 100% nhưng sau 03 năm vẫn chưa thu hồi được (01 năm đối với viễn thông, bán lẻ trả góp có đối tượng nợ là cá nhân). Khoản dự phòng được dùng để bù đắp tổn thất, và quyết định xóa nợ do người có thẩm quyền ban hành dựa trên biên bản Hội đồng xử lý nợ. Nợ đã xóa phải tiếp tục theo dõi tối thiểu 10 năm, nếu thu hồi được thì hạch toán vào thu nhập khác.
Mở đầu
Tại Việt Nam, đối với các khoản nợ phải thu được dự kiến khó thu hồi, doanh nghiệp cần trích lập dự phòng nợ phải thu khó đòi và ghi nhận tổn thất một cách phù hợp. Mặt khác, để xử lý khoản dự phòng này một cách hợp lý cả về phương diện kế toán lẫn thuế thu nhập doanh nghiệp, ngoài việc đáp ứng các quy định liên quan, cần lưu ý rằng phải chuẩn bị đầy đủ tài liệu chứng minh có cơ sở. Đặc biệt trên thực tế, vẫn ghi nhận các trường hợp việc trích lập dự phòng hoặc ghi nhận chi phí được trừ bị bác bỏ do thiếu sót về yêu cầu chứng từ. Báo cáo này, dựa trên các quy định nêu trên, sẽ tổng hợp các khái niệm và điểm cần lưu ý liên quan đến việc trích lập dự phòng nợ phải thu khó đòi.
Ngoài ra, kể từ ngày 1/1/2026, các quy định về kế toán đã được cập nhật tại Thông tư 99/2025/TT-BTC (sau đây gọi là “Thông tư 99”), và đối với điều kiện ghi nhận chi phí được trừ về thuế thu nhập doanh nghiệp, áp dụng Thông tư 48/2019/TT-BTC (sau đây gọi là “Thông tư 48”).
1.Nguyên tắc xác định nợ phải thu khó đòi
Theo Thông tư 99/2025/TT-BTC , tại thời điểm kết thúc kỳ kế toán, doanh nghiệp phải đánh giá các khoản phải thu để xác định các khoản nợ có dấu hiệu khó thu hồi nhằm thực hiện trích lập dự phòng.
– Khoản nợ đã quá hạn thanh toán theo hợp đồng kinh tế, khế ước vay nợ, bản cam kết hợp đồng hoặc cam kết nợ nhưng doanh nghiệp vẫn chưa thu hồi được. Thời gian quá hạn của khoản nợ được xác định theo thời hạn thanh toán gốc ghi trong hợp đồng, không tính đến thời gian gia hạn trả nợ giữa các bên.
– Khoản nợ phát sinh từ hợp đồng BCC (hợp đồng hợp tác kinh doanh, không thành lập pháp nhân mới) nhưng dự án bị dừng hoặc không có khả năng tiếp tục triển khai dẫn đến nguy cơ không thu hồi được vốn.
– Khoản nợ chưa đến hạn thanh toán nhưng có bằng chứng khách quan: Khoản nợ chưa đến hạn thanh toán nhưng có bằng chứng cho thấy khách nợ không có khả năng thanh toán, chẳng hạn như khách nợ phá sản, giải thể, mất tích hoặc bỏ trốn.
2. Tỷ lệ trích lập theo thời gian quá hạn
– Theo thông tư 48/2019/TT-BTC và theo Thông tư 99/2025/TT-BTC, mức trích lập dự phòng đối với các khoản nợ phải thu quá hạn được xác định theo thời gian quá hạn như bảng dưới đây: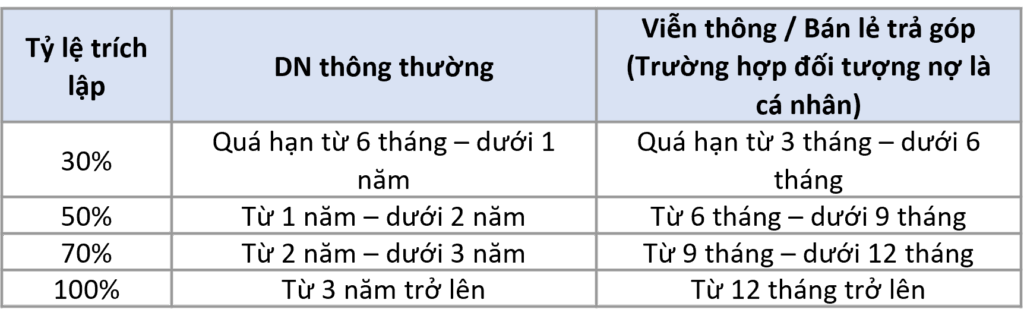
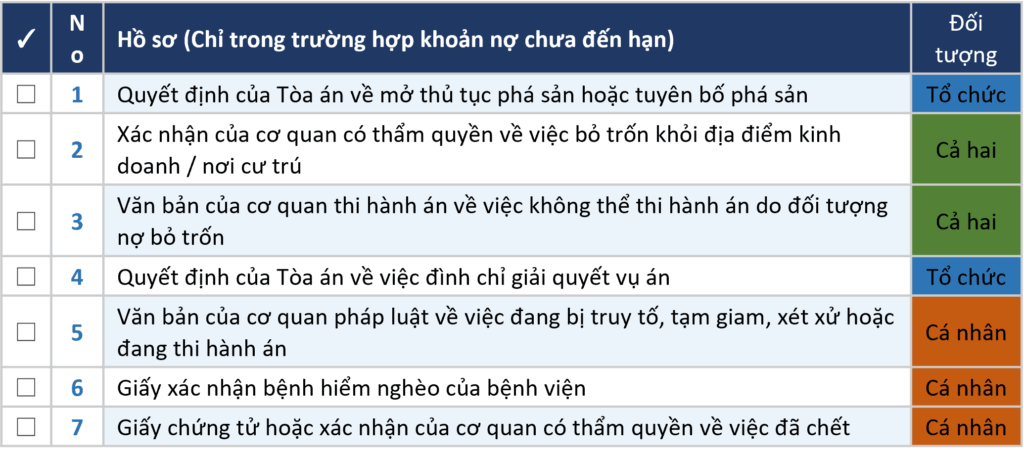
– Đối với các khoản nợ chưa đến hạn nhưng có bằng chứng xác định khách nợ mất khả năng thanh toán (phá sản, giải thể, mất tích, bỏ trốn, đang bị truy tố/thi hành án hoặc mắc bệnh hiểm nghèo), doanh nghiệp tự ước tính mức tổn thất để trích lập, tối đa bằng giá trị khoản nợ trên sổ kế toán.
– Thông tư 99/2025 cho phép áp dụng phương pháp khác nếu có cơ sở tin cậy hơn để xác định giá trị có thể thu hồi. Tuy nhiên, để được khấu trừ thuế TNDN, vẫn cần tuân thủ điều kiện tại Thông tư 48/2019 (xem Mục 3).
– Việc trích lập hoặc hoàn nhập dự phòng được thực hiện tại thời điểm lập báo cáo tài chính.
3. Quy định về thuế đối với khoản trích lập dự phòng
Theo Thông tư 48/2019/TT-BTC, khoản trích lập dự phòng nợ phải thu khó đòi được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN, nếu đáp ứng đồng thời các điều kiện sau: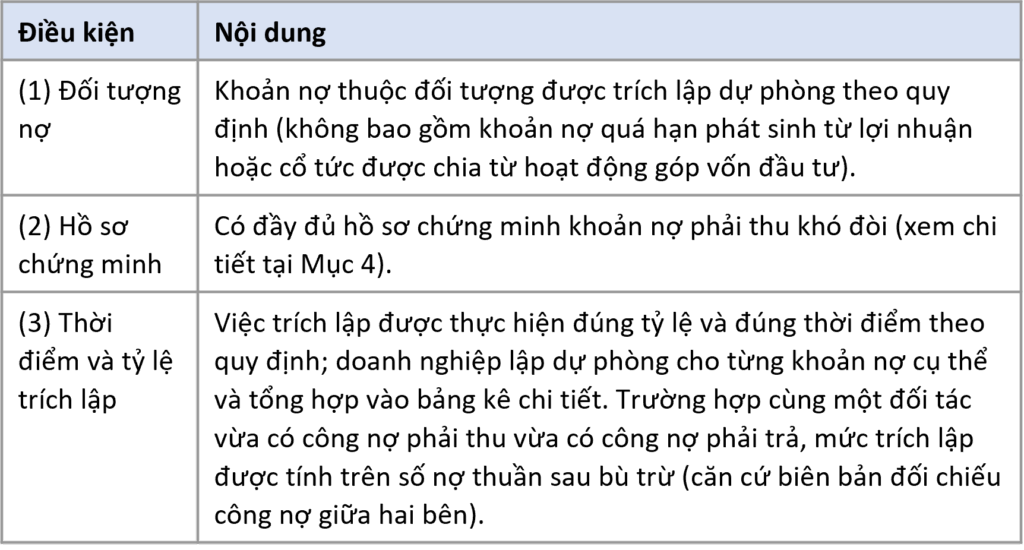
4. Hồ sơ và chứng từ khi trích lập dự phòng
Khi trích lập dự phòng nợ phải thu khó đòi, việc chuẩn bị đầy đủ các tài liệu cần thiết là điều kiện tiên quyết. Dưới đây là tổng hợp dưới dạng danh sách kiểm tra (checklist) các tài liệu chính cần xác nhận trên thực tế.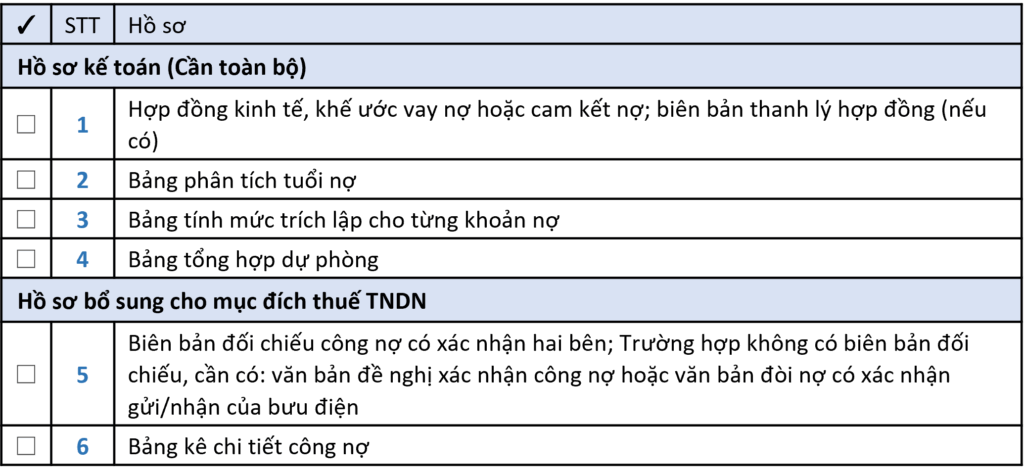
Hồ sơ bổ sung để trích lập dự phòng đối với khoản nợ chưa đến hạn
5. Xử lý tài chính sau khi xác định nợ không có khả năng thu hồi
5-1 Điều kiện xác định nợ không có khả năng thu hồi
– Khoản nợ được coi là không có khả năng thu hồi khi đã quá hạn hoặc chưa đến hạn nhưng thuộc một trong các trường hợp: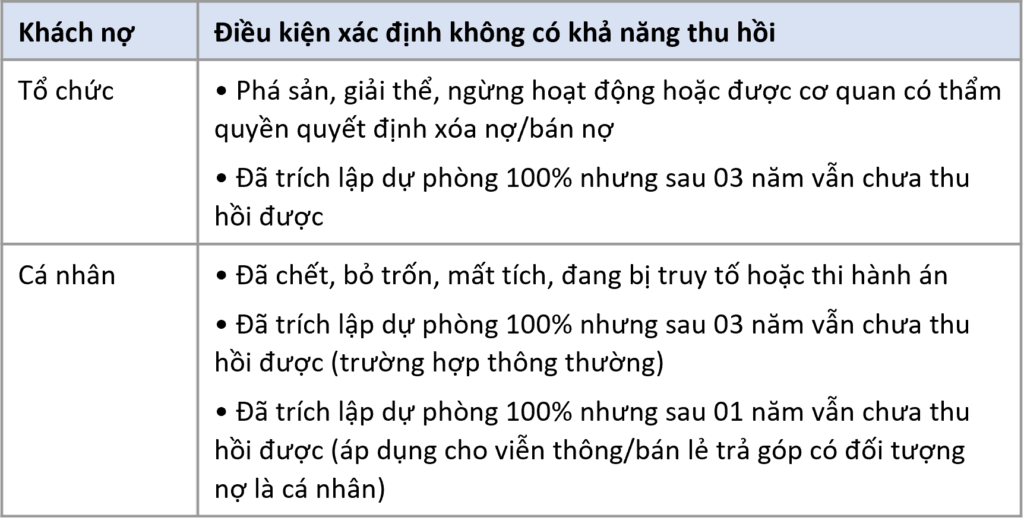
5-2 Trình tự xử lý tổn thất
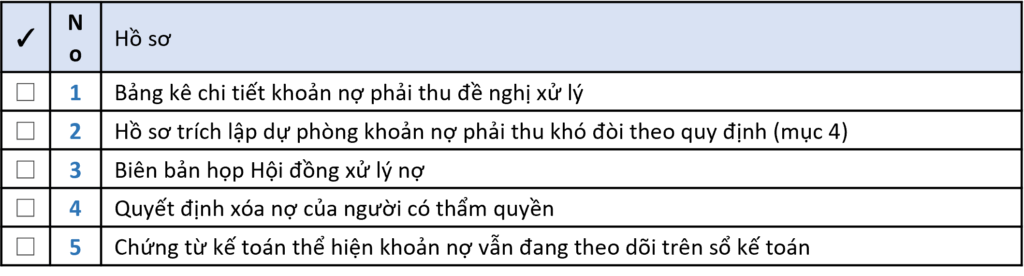
– Sử dụng khoản dự phòng đã trích lập để bù đắp tổn thất; phần chênh lệch thiếu được hạch toán vào chi phí được trừ thuế TNDN nếu đáp ứng đủ điều kiện về hồ sơ cần thiết tại Mục 5.3 và 5.4.
– Quyết định xóa nợ do người có thẩm quyền ban hành trên cơ sở hồ sơ và biên bản Hội đồng xử lý nợ.
– Các khoản nợ đã xóa vẫn phải tiếp tục theo dõi tối thiểu 10 năm và áp dụng biện pháp thu hồi; nếu thu hồi được thì hạch toán vào thu nhập khác.
5-3 Hồ sơ để làm bằng chứng xử lý tổn thất
Để thực hiện xử lý thì ngoài toàn bộ hồ sơ theo mục 4 doanh nghiệp cần bổ sung các tài liệu pháp lý và nội bộ dưới đây tùy theo tình trạng khách nợ:
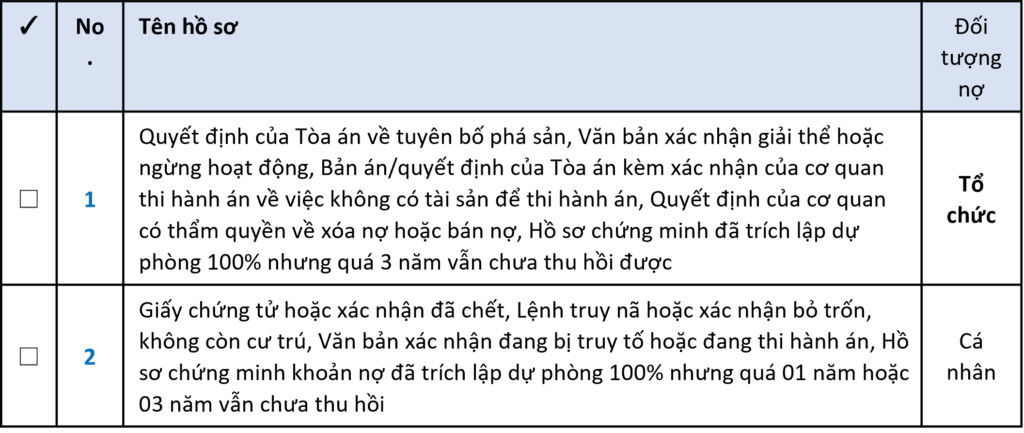
5-4 Hồ sơ xử lý xóa nợ
Kết luận
Rủi ro không thu hồi được khoản phải thu là một trong những vấn đề kinh doanh không thể tránh khỏi đối với bất kỳ doanh nghiệp nào. Mặc dù việc trích lập dự phòng nợ phải thu khó đòi được pháp luật cho phép, nhưng trên thực tế, ngoài việc đáp ứng các điều kiện quy định, việc chuẩn bị chứng từ là không thể thiếu. Đặc biệt, do thiếu sót về hồ sơ chứng từ sẽ ảnh hưởng đến việc ghi nhận chi phí được trừ, nên việc chuẩn bị song song với công tác quản lý công nợ thường xuyên là rất quan trọng. Dựa trên báo cáo này, doanh nghiệp nên có biện pháp ứng phó sớm và liên tục.
Tài liệu tham khảo
– Thông tư 99/2025/TT-BTC
– Thông tư 48/2019/TT-BTC
Các báo cáo liên quan
・Điều kiện về thuế và các lưu ý đối với giao dịch bù trừ công nợ tại Việt Nam
・Quy chế hạch toán kế toán, quy chế quản trị nội bộ theo thông tư 99/2025/TT-BTC