貸倒引当金の計上に関する留意事項
2026/11/04
- I-GLOCAL.CO.,LTD. ハノイ事務所
- Nguyen Vuong Thanh
エグゼクティブサマリー
① 適用法令と要点 — 2026年1月1日以降、会計上は通達99/2025/TT-BTC、法人税上の損金算入要件は通達48/2019/TT-BTCが適用される。回収困難な債権には貸倒引当金の計上が必要だが、書類不備により計上や損金算入が否認される事例がある。
② 対象債権と引当率 — 対象は支払期日超過債権(当初の支払期日が基準で、合意した猶予期間は含まない)、BCC債権、弁済期未到来でも破産・逃亡等の客観的証拠がある債権。引当率は一般企業で滞留6か月以上1年未満の30%から3年以上の100%まで(通信業・割賦販売業の個人債務者は3か月〜12か月以上)。
③ 損金算入の3要件 — 対象債権であること(配当・利益分配に係る債権は除く)、回収困難を証明する書類が完備していること、規定の率・時期で債権ごとに計上し明細一覧表に集約していること。同一取引先に債権債務がある場合は相殺後の純債権額が基礎となる。
④ 必要書類 — 会計上は契約書、エイジング分析表、個別計算表、集計表が必要。損金算入にはこれに加え、双方署名の残高確認書(入手不可なら郵便の送付・受領記録付きの確認依頼書または督促状)と債権明細一覧表が要る。
⑤ 回収不能時の処理 — 破産・解散等、または100%引当後3年(通信業等の個人債務者は1年)経過で回収不能と認定される。引当金を取り崩して損失に振り替え、債権放棄は議事録と権限者の決定書に基づく。放棄後も10年以上帳簿で管理し、回収時は「その他収益」に計上する。
はじめに
ベトナムにおいて、回収が困難と見込まれる債権については、企業として貸倒引当金を計上し、損失を適切に認識する必要がある。一方で、当該引当金を会計上および法人税上で適切に処理するためには、関連規定の充足に加え、十分な根拠資料の整備が求められる点に留意が必要である。特に実務上は、書類要件の不備により引当金の計上や損金算入が否認されるケースも見受けられる。本レポートでは、これらの規定を踏まえ、貸倒引当金計上に関する概念と留意事項を整理する。
尚、2026年1月1日以降、会計上の規定は通達99/2025/TT-BTC(以下「通達99」)にて更新され、法人税上の損金算入要件については、通達48/2019/TT-BTC(以下「通達48」)が適用される。
1.回収困難な債権の定義
通達99に基づき、決算時点において企業は売掛金等を評価し、回収困難の兆候がある債権について貸倒引当金を計上しなければならない。
・支払期日超過債権:経済契約・金銭消費貸借契約・債務確認書等に定める支払期日を過ぎているにもかかわらず回収できていない債権。なお、滞留期間は原契約に記載された当初の支払期日を基準とし、当事者間で合意した支払猶予期間は含まない。
・BCC債権:BCC(合弁事業契約、法人格なし)に基づく債権で、プロジェクトの中断・継続不能により回収不能リスクが生じているもの。
・弁済期未到来だが客観的証拠がある債権:弁済期未到来であるが、債務者の破産・解散・行方不明・逃亡等、回収不能を示す客観的証拠がある債権。
2. 滞留期間に応じた引当率
通達48および通達99に基づき、滞留期間に応じた引当率は下表のとおりである。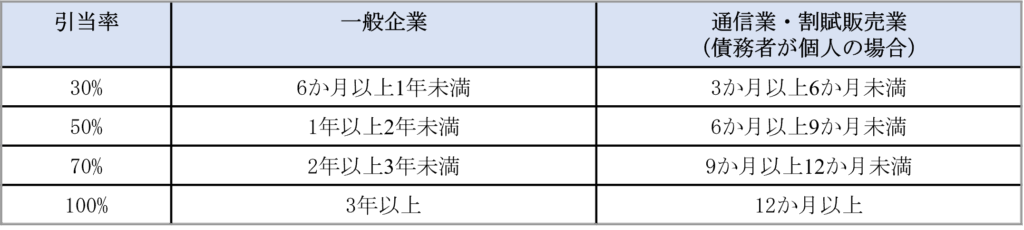
弁済期未到来でも、破産・解散・逃亡・行方不明・訴追中・執行中・重篤な疾患等の客観的証拠がある場合は、帳簿残高を上限に損失額を合理的に見積もって計上する。
※通達99は信頼性の高い回収可能価額の算定方法があれば別手法の採用を認めている。ただし、法人税上損金算入には通達48の要件(第3節参照)を引き続き充足する必要がある。
※引当金の計上・戻入は財務諸表作成時点で実施する。
3. 法人税上の損金算入要件
通達48に基づき、貸倒引当金繰入額を法人税上計算上の損金に算入するには、以下の三要件をすべて満たす必要がある。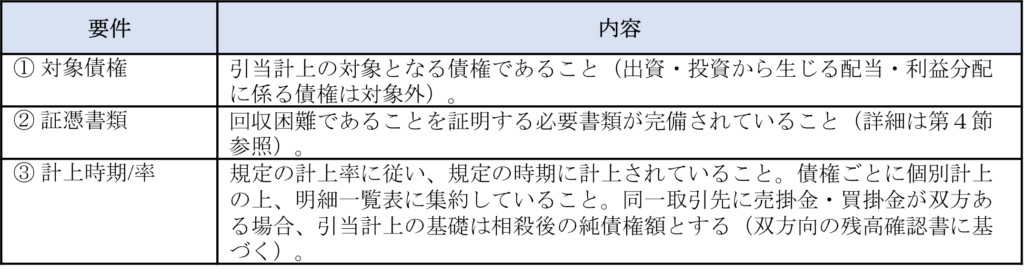
4. 引当金計上時に必要な書類
貸倒引当金の計上にあたっては、必要書類の整備が前提条件となる。以下に、実務上確認すべき主な書類をチェックリストとして整理する。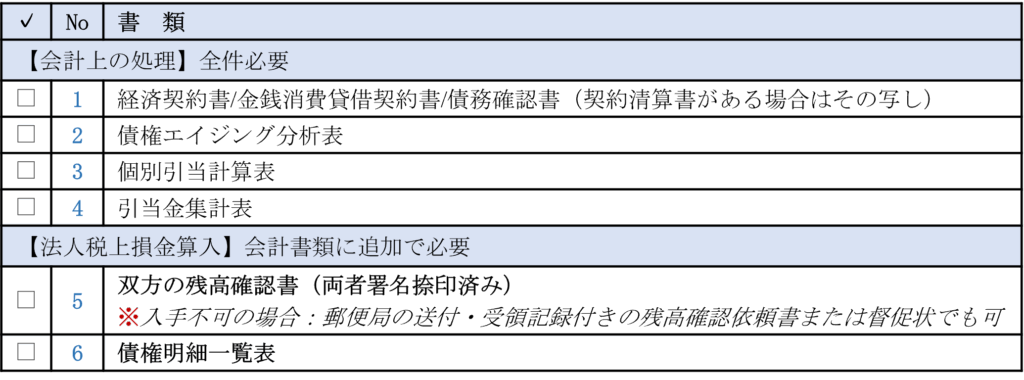
弁済期未到来の債権に係る追加書類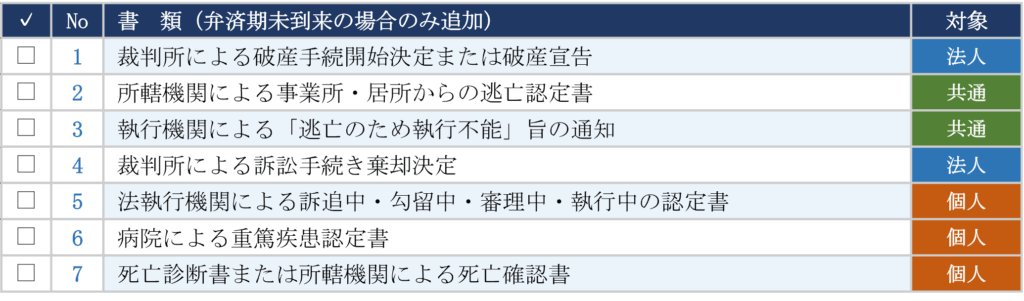
5. 回収不能と判断した後の対応
5-1 回収不能の認定基準
弁済期到来済み・未到来を問わず、以下のいずれかに該当する場合、回収不能と認定される。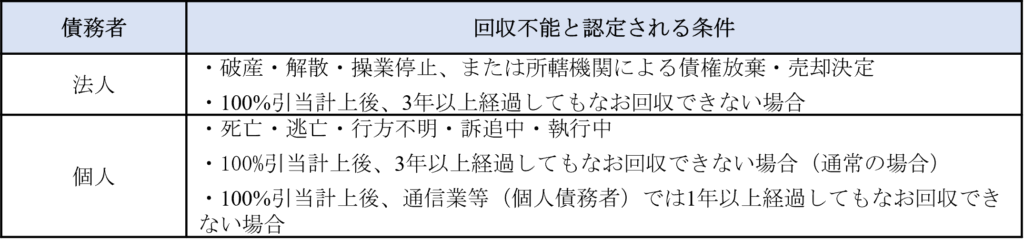
5-2 損失処理の手順
・既計上の貸倒引当金を取り崩して損失に振り替え、不足分は第5.3節・第5.4節の必要書類の要件充足を条件に損金算入が可能である。
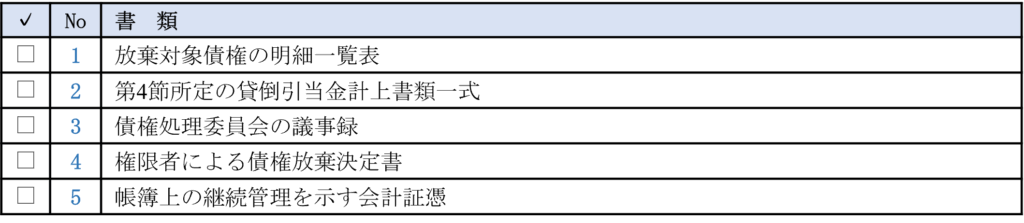
・債権放棄は権限者が議事録・書類を根拠として決定する。
・放棄した債権は引き続き最低10年間帳簿上で管理し、回収に努める。回収できた場合は「その他収益」として計上する。
5-3 損失処理にあたっての根拠書類
※第4節所定の書類一式に加え、債務者の区分(法人・個人)に応じて以下の書類が必要となる。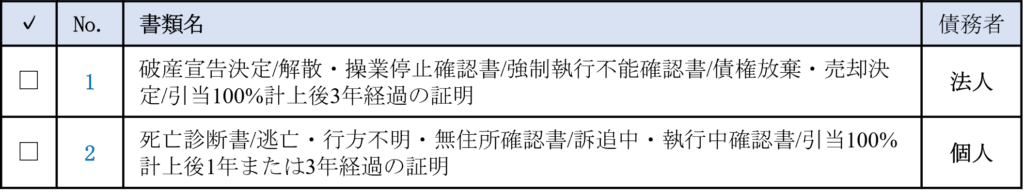
5-4 債権放棄処理のための書類
おわりに
売掛金の回収不能リスクは、どの企業にとっても避けられない経営課題の一つである。貸倒引当金の計上は制度上認められているものの、実務上は要件充足に加え、証憑整備が不可欠である。特に書類不備は損金算入に影響するため、日常的な債権管理とあわせた準備が重要となる。本レポートを踏まえ、早期かつ継続的な対応が望まれる。
参考文献
・通達99/2025/TT-BTC
・通達48/2019/TT-BTC
関連レポート
・ベトナムにおける相殺取引の税務上の要件と留意点
・2026年1月1日から適用された通達99/2025/TT-BTCに関する会計処理、内部管理の対応