Nợ thuế và rủi ro bị tạm hoãn xuất cảnh: những thay đổi doanh nghiệp cần biết từ 01/07/2026
2026/10/06
- I-GLOCAL.CO.,LTD Ho Chi Minh Office
- Director
- Phạm Thành Tâm
Tóm tắt
① Tổng quan về thay đổi — Từ 01/07/2026, Luật Quản lý thuế số 108/2025/QH15 và Nghị định số 252/2026/NĐ-CP thay đổi căn bản quy định về tạm hoãn xuất cảnh do nợ thuế: mở rộng đối tượng sang chủ sở hữu hưởng lợi của doanh nghiệp và cá nhân người nước ngoài, bổ sung cơ chế cảnh báo trước 30 ngày và nới lỏng điều kiện hủy bỏ.
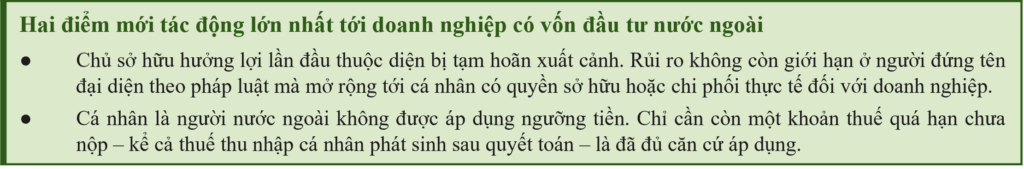
② Hai điểm mới tác động lớn nhất tới doanh nghiệp FDI — (1) Chủ sở hữu hưởng lợi lần đầu thuộc diện bị tạm hoãn xuất cảnh; rủi ro không còn giới hạn ở người đại diện theo pháp luật mà mở rộng tới cá nhân có quyền sở hữu hoặc chi phối thực tế. (2) Cá nhân người nước ngoài không áp dụng ngưỡng tiền—chỉ cần một khoản thuế quá hạn chưa nộp, kể cả thuế TNCN phát sinh sau quyết toán, là đủ căn cứ áp dụng.
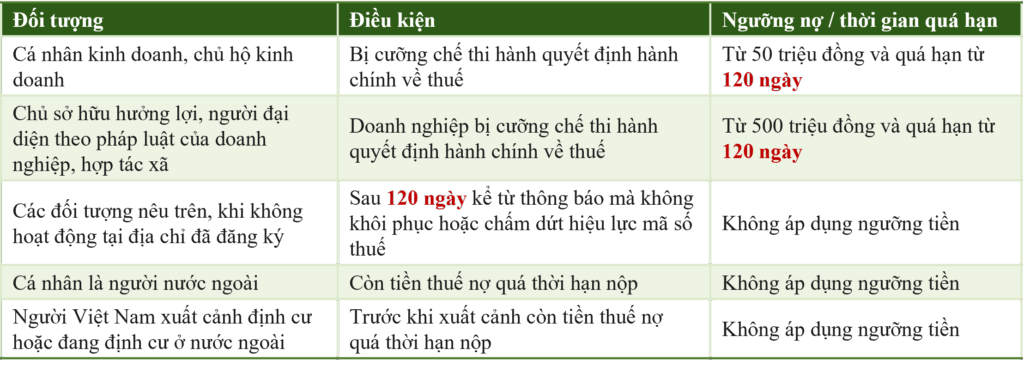
③ Năm nhóm đối tượng và ngưỡng — Cá nhân kinh doanh (từ 50 triệu đồng, quá hạn từ 120 ngày); chủ sở hữu hưởng lợi/người đại diện theo pháp luật của doanh nghiệp (từ 500 triệu đồng, quá hạn từ 120 ngày); các đối tượng trên khi không hoạt động tại địa chỉ đã đăng ký; cá nhân người nước ngoài; và người Việt Nam xuất cảnh định cư ở nước ngoài. Ba nhóm sau không áp dụng ngưỡng tiền.
④ Quy trình và điều kiện hủy bỏ được nới lỏng — Ba nhóm đầu được thông báo trước 30 ngày trước khi thực hiện (người nước ngoài và người định cư ở nước ngoài được thông báo ngay). Trước đây phải hoàn thành toàn bộ nghĩa vụ mới được gỡ; nay được hủy bỏ ngay khi số nợ còn lại giảm xuống dưới ngưỡng (50 triệu/500 triệu đồng). Trường hợp đã nộp nhưng hệ thống chưa cập nhật, gửi bản chụp chứng từ để xử lý hủy bỏ khẩn cấp.
⑤ Việc doanh nghiệp nên làm ngay — Duy trì tài khoản giao dịch thuế điện tử và cập nhật thông tin liên hệ; phân công đầu mối kiểm tra hằng tuần; đối chiếu nghĩa vụ thuế theo quý (gồm cả chi nhánh); xử lý mã số thuế trạng thái 03/06; rà soát công nợ và xác định chủ sở hữu hưởng lợi trước khi thay đổi người đại diện; và quyết toán thuế TNCN cho người nước ngoài trước khi rời Việt Nam. Có thể tự kiểm tra qua eTax Mobile, thuedientu.gdt.gov.vn và các cổng liên quan.
Giới thiệu
Từ ngày 01/07/2026, Luật Quản lý thuế số 108/2025/QH15 và Nghị định số 252/2026/NĐ-CP thay đổi căn bản quy định về tạm hoãn xuất cảnh do nợ thuế: mở rộng đối tượng bị áp dụng sang chủ sở hữu hưởng lợi của doanh nghiệp và cá nhân người nước ngoài, đồng thời bổ sung cơ chế cảnh báo trước 30 ngày và nới lỏng điều kiện hủy bỏ. Dưới đây là những nội dung doanh nghiệp và người quản lý cần nắm.
Con số đáng chú ý: theo Cục Thuế công bố ngày 21–22/05/2026, khoảng 105.000 người nộp thuế đã bị ban hành thông báo tạm hoãn xuất cảnh, tổng nợ gần 61.000 tỷ đồng.
1. Ai có thể bị tạm hoãn xuất cảnh?
Điều 28 Nghị định 252/2026/NĐ-CP quy định 05 nhóm trường hợp:
2.Quy trình áp dụng: cảnh báo trước 30 ngày
Với ba nhóm đầu tiên, cơ quan thuế gửi thông báo trước 30 ngày qua tài khoản giao dịch thuế điện tử và công khai trên trang thông tin điện tử ngành Thuế. Hết thời hạn ghi trên thông báo mà nghĩa vụ chưa hoàn thành, thông báo chính thức được chuyển sang cơ quan quản lý xuất nhập cảnh và thực hiện ngay trong ngày nhận được.
Lưu ý: với cá nhân người nước ngoài và người Việt Nam xuất cảnh định cư ở nước ngoài, thông báo được gửi ngay, không có bước cảnh báo trước 30 ngày.
Thời hạn: với người nước ngoài không quá 03 năm và có thể gia hạn; với công dân Việt Nam không ấn định thời hạn tối đa, kết thúc khi nghĩa vụ được chấp hành xong.
3.Điểm mới quan trọng: không phải trả hết nợ mới được gỡ
Trước đây phải hoàn thành toàn bộ nghĩa vụ thuế mới được hủy bỏ tạm hoãn xuất cảnh. Theo Nghị định 252/2026/NĐ-CP:
- Với hai nhóm đầu, hủy bỏ ngay khi số nợ còn lại giảm xuống dưới 50 triệu đồng hoặc 500 triệu đồng.
- Với nhóm không hoạt động tại địa chỉ đã đăng ký, phải đồng thời khôi phục hoặc chấm dứt hiệu lực mã số thuế.
- Với cá nhân người nước ngoài và người Việt Nam định cư ở nước ngoài, phải hoàn thành toàn bộ nghĩa vụ hoặc được xóa nợ.
Đã nộp tiền nhưng hệ thống chưa cập nhật: người nộp thuế gửi bản chụp chứng từ nộp tiền vào ngân sách nhà nước qua Hệ thống thông tin quản lý thuế; cơ quan thuế ban hành thông báo hủy bỏ ngay sau khi nhận được phản hồi. Đây là phương án xử lý khẩn cấp khi đã cận ngày bay.
4.Tự kiểm tra trong vài phút
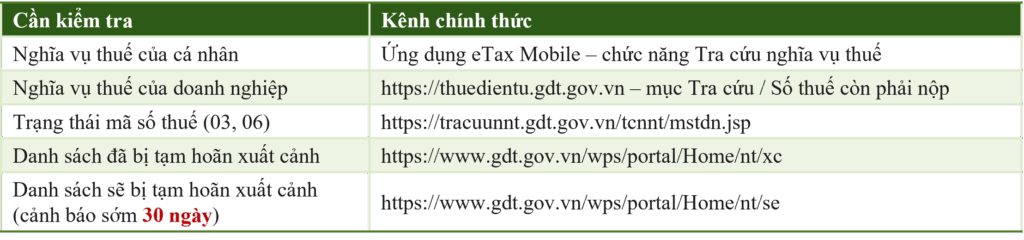
Kết quả tra cứu chỉ phản ánh tình trạng tại thời điểm tra cứu, không thay thế việc đối chiếu với cơ quan thuế quản lý trực tiếp.
5. Sáu việc doanh nghiệp nên làm ngay
- Duy trì tài khoản giao dịch thuế điện tử cho cả doanh nghiệp và người đại diện theo pháp luật; cập nhật email, số điện thoại.
- Phân công đầu mối kiểm tra tài khoản thuế điện tử hằng tuần, nhất là khi người đại diện không thường trú tại Việt Nam.
- Đối chiếu nghĩa vụ thuế theo quý, gồm cả chi nhánh và đơn vị phụ thuộc.
- Xử lý dứt điểm mã số thuế ở trạng thái 03 hoặc 06 của doanh nghiệp và đơn vị liên quan.
- Rà soát công nợ thuế trước khi thay đổi người đại diện theo pháp luật; xác định rõ chủ sở hữu hưởng lợi.
- Với người nước ngoài kết thúc nhiệm kỳ: quyết toán thuế TNCN và xác nhận hết nghĩa vụ trước ngày rời Việt Nam.
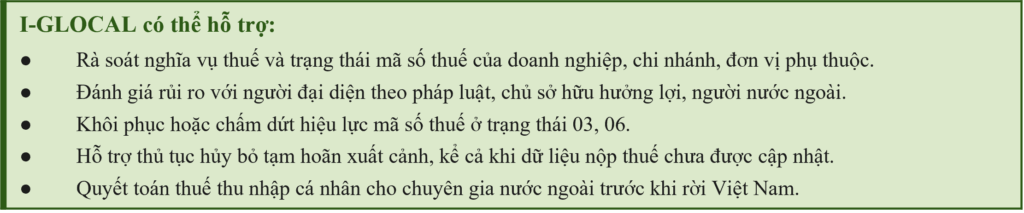 Nội dung cập nhật đến thời điểm lập báo cáo này, mang tính thông tin chung, không thay thế tư vấn cho từng trường hợp cụ thể. Quý khách vui lòng liên hệ I-Glocal để được tư vấn phù hợp.
Các báo cáo liên quan
・Nghị định mới nhất về biện pháp tạm dừng xuất cảnh khỏi Việt Nam do nợ thuế