税金の滞納と出国一時停止のリスク:2026年7月1日から企業が知っておくべき変更ポイント
2026/10/06
- I-GLOCAL.CO.,LTD ホーチミン事務所
- Director
- Pham Thanh Tam
エグゼクティブサマリー
① 改正の概要 — 2026年7月1日施行の税務管理法第108/2025/QH15号および政令第252/2026/ND-CP号により、税金滞納を理由とする出国一時停止の規定が大幅に変更される。適用対象が企業の受益所有者・外国人個人まで拡大し、30日前の事前通知制度の新設と解除条件の緩和が行われる。
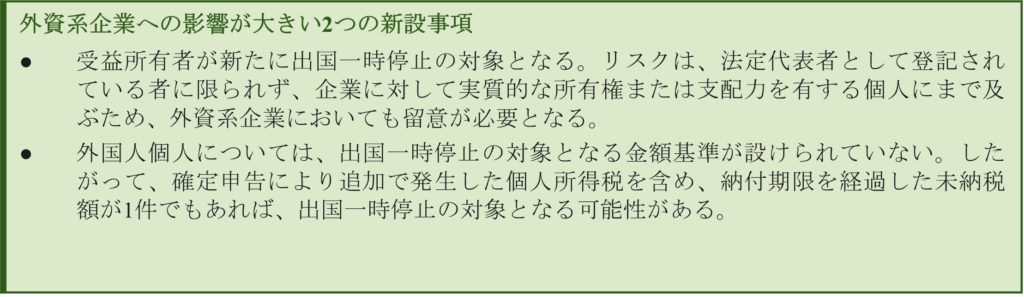
② 外資系企業への影響(2つの新設事項) — (1)受益所有者が新たに対象となり、リスクは法定代表者に限られず実質的な所有・支配を持つ個人に及ぶ。(2)外国人個人には金額基準がなく、確定申告で追加発生したPITを含め、期限超過の未納税額が1件でもあれば対象となり得る。
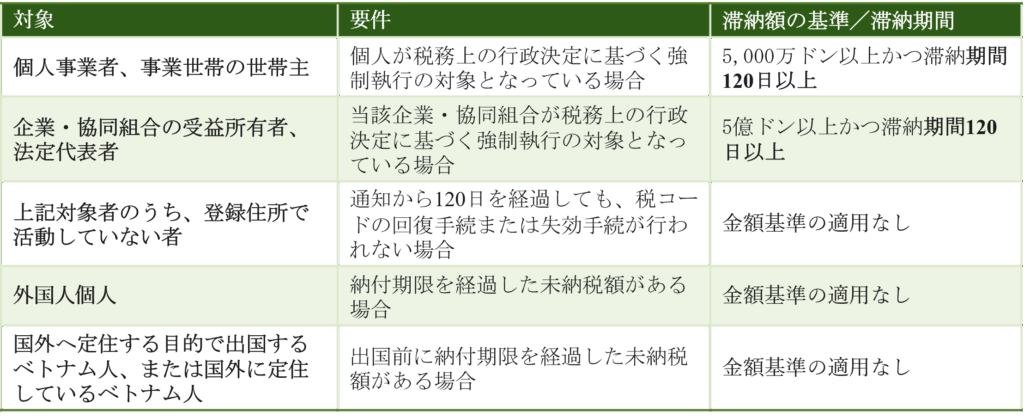
③ 対象5類型と基準 — 個人事業者(5,000万ドン以上・120日超)、企業の受益所有者/法定代表者(5億ドン以上・120日超)、登録住所で不活動の者、外国人個人、国外定住のベトナム人。後三者は金額基準の適用なし。
④ 手続と解除条件の緩和 — 最初の3類型は30日前の事前通知後に執行(外国人個人・国外定住者は即時通知)。従来は全額履行が解除要件だったが、今後は残債が基準額(5,000万/5億ドン)を下回れば解除。納付済み未反映時は証憑写しの提出で緊急解除が可能。
⑤ 企業が今すぐ取るべき対応 — 電子税務アカウントの維持・連絡先更新、毎週の確認担当者の指定、四半期ごとの納税義務照合(支店含む)、税コード状態03/06の処理、代表者変更前の債務確認と受益所有者の特定、外国人任期終了時の出国前PIT確定申告。eTax Mobile・thuedientu.gdt.gov.vn等で事前確認が可能。
はじめに
2026年7月1日より、税務管理法第108/2025/QH15号および政令第252/2026/ND-CP号の施行に伴い、未履行の税務義務を理由とする出国一時停止に関する規定が大幅に変更される。適用対象が企業の受益所有者および外国人個人にまで拡大されるとともに、30日前の事前通知制度が新設され、解除条件も緩和される。以下、企業および管理者が押さえておくべき主なポイントをまとめる。
注目すべき数字:税務局が2026年5月21日~22日に公表した情報によると、約10万5,000人の納税者に対して出国一時停止に関する通知が発出されており、滞納税額の総額は約61兆ドンに上る。
1. 出国一時停止の対象者
政令第252/2026/ND-CP号第28条では、出国一時停止の対象となる5つの類型を定めている。
2.30日前の事前通知制度
上記の最初の3類型については、税務当局が電子税務取引アカウントを通じて30日前に事前通知を送付するとともに、同当局のウェブサイト上でも公表する。通知に記載された期限を過ぎても納税義務等が履行されない場合、税務当局は出入国管理当局に正式な通知を送付し、受領当日から出国一時停止措置が執行される。
留意点:外国人個人および国外へ定住する目的で出国するベトナム人については、30日前の事前通知手続は適用されず、通知が直ちに送付される。
出国一時停止の期間:外国人の場合は3年以内とし、必要に応じて延長することができる。一方、ベトナム人については上限期間が定められておらず、納税義務等の履行が完了した時点で同措置が解除される。
3.重要な変更点:滞納額を全額納付しなくても出国一時停止の解除が可能
従来は、5類型すべてについて、出国一時停止を解除するためには税務上の義務をすべて履行する必要があった。政令第252/2026/ND-CP号では、解除条件が以下のとおり変更される。
- 最初の2類型については、残存する滞納額がそれぞれ5,000万ドンまたは5億ドンを下回った時点で、出国一時停止が解除される。
- 登録住所で活動していない類型については、上記に加えて、税コードの回復手続または失効手続を行う必要がある。
- 外国人個人および国外に定住するベトナム人については、税務上の義務をすべて履行するか、あるいは滞納額の免除を受ける必要がある。
納付済みだがシステムに未反映の場合:納税者は、納付証憑の写しを税務管理情報システムを通じて提出する。税務当局は当該証憑を確認した後、速やかに出国一時停止の解除通知を発出する。これは、出国予定日が迫っている場合の緊急対応策となる。
4.納税義務を事前に確認する方法
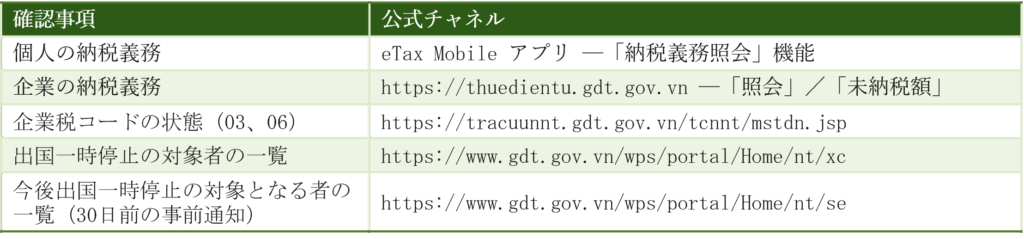 ※照会結果は、あくまで照会時点における状況を示すものであり、所管税務当局による直接確認に代わるものではない。
5.企業が今すぐ取り組むべき6つの事項
- 企業および法定代表者の双方について電子税務取引アカウントを維持し、メールアドレスおよび電話番号を最新の状態に保つ。
- 電子税務取引アカウントを毎週確認する担当者を指定する(法定代表者がベトナムに居住していない場合はとりわけ重要)。
- 支店および従属拠点を含め、四半期ごとに納税義務を照合する。
- 企業および関連拠点の税コードのうち、状態03または06にあるものを確実に処理する。
- 法定代表者を変更する前に税務上の未払債務を確認し、受益所有者を明確に特定する。
- 任期を終える外国人については、ベトナム出国前に個人所得税の確定申告を行い、義務履行の確認を取得する。
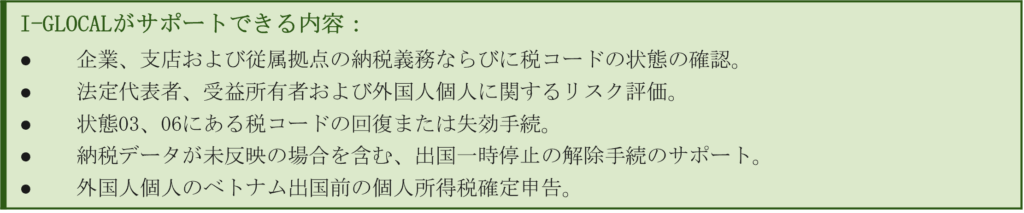 本資料は作成時点の情報に基づく一般的な情報提供であり、個別の事案に対する助言に代わるものではない。詳細につきましては、I-GLOCALまでお問い合わせください。
関連レポート
・税金滞納によるベトナム出国停止措置に関する最新政令