グローバル・ミニマム課税(GMT)初年度申告にみられた実務論点 ~初年度の4事例と2年目以降への備え~
2026/10/23
- I-GLOCAL.CO.,LTD. ハノイ事務所
- 米国公認会計士
- 熊谷克樹
エグゼクティブサマリー
① 適用判定 — 7億5,000万EURの基準は売上高ではなく連結総収入で判定し、換算レートも所定のものに限られるため、期間・レートの取り方ひとつで対象/対象外が逆転し得る。
② セーフハーバー判定 — 判定は原則最終親会社の適格CbCRの数値により行い、ベトナム会計基準による数値での暫定判断は結論を誤らせるおそれがある。
③ 決算期ズレの取扱い — ベトナム現地法人と最終親会社の決算期が異なる場合でも、セーフハーバー判定では調整不要。本計算では、最終親会社が自社の決算期で連結している場合に、その決算期に合わせた数値が必要となる。
④ 免除ルートの複線性 — 移行的セーフハーバーが適用できない場合でも、恒久措置であるデマニマス除外(QDMTTゼロ選択)という別ルートの検討余地がある。
⑤ CbCRの適格性 — 移行的セーフハーバーの判定基礎となる適格CbCRは確定した財務諸表のデータに基づく必要があり、ドラフト値のまま作成されたCbCRは適用の前提を欠く。
はじめに
GMTでは、同じグループの同じ年度であっても、どのデータを用いるかによって、適用対象か否かの判定を誤り得る。判定の起点となる数値が、最終親会社(以下「UPE」)の連結データにあるのか、ベトナム現地法人の会計数値にあるのか。この違いが結論を分ける場面は実務上少なくない。
ベトナムにおけるグローバル・ミニマム課税(以下「GMT」)は、国会決議第107/2023/QH15号(以下「決議107号」)および政令第236/2025/NĐ-CP号(以下「政令236号」)により制度化され、2024年1月1日以後に開始する会計年度から適用されている。2026年前半にかけて初年度の申告対応が一巡した。本稿では、弊社が支援した事例のうち、2年目以降の申告の参考となる4つのケースを取り上げる。なお、制度概要、申告手続および追加納税額の計算方法については別稿にて解説しているため、そちらを参照されたい。
1.GMT申告義務の判定で見解が分かれたケース
1.1 事例の概要
製造業を営む日系企業グループの事例である。クライアントからは「連結売上が7億5,000万EURに届かずGMTの対象外」との自己判定が示されていたが、弊社の判定結果は異なるものとなった。相違の原因は、①どの年度で判定するか(対象期間)、②円とユーロの換算に用いるレートの取り方、という2点にあった。
1.2 判定ルールの整理
対象期間については、判定しようとする年度の直前4会計年度を確認し、そのうち2年度以上で連結総収入が7億5,000万EUR以上であれば対象となる。判定しようとする年度自身の総収入は用いない。換算レートは、当該会計年度が開始する年の前年12月における欧州中央銀行(ECB)公表相場の平均値による。なお、判定に用いるのは純売上高ではなく、営業外収益等を含めた連結総収入である。
図表1 2025年3月期を判定する場合の対象期間と換算レート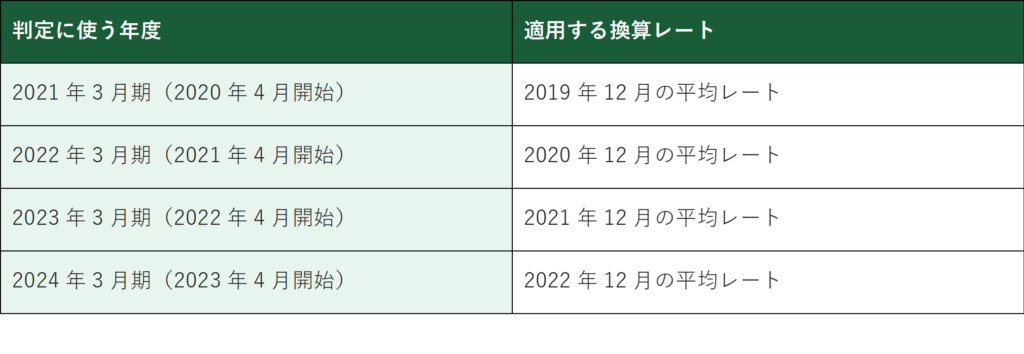 上記4年度のうち2年度以上で連結総収入が7億5,000万EUR以上であれば、GMTの適用対象となる。
1.3 本件のポイント
判定の基準となる7億5,000万EURは、円換算して用いることとなる。したがって円安が進行すると、円換算後の基準額は年々上昇する。
図表2 適用レートによる基準額(7億5,000万EUR)の円換算額
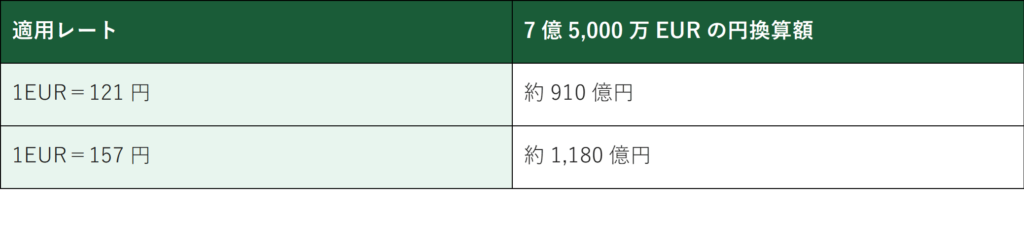
その差は3割近くに及ぶこともあるため、連結総収入が1,000~1,400億円前後の規模にあるグループでは、適用するレートを1年分取り違えるだけで「対象/対象外」の結論が逆転し得る。本件においても、正しい判定対象期間と為替レートにより計算し直したところ、直前4年度のうち2年度で基準を超過しており、GMTの申告義務が生じるとの結論に至った。
また、為替差益や一時的な特別利益により特定年度のみ基準を超過するケースは実務上生じ得るため、売上高のみを基準とした自己判定には慎重な確認が求められる。
2. セーフハーバー判定が確定データで覆ったケース
2.1 事例の概要
ベトナムに複数の構成事業体(以下「CE」)を有するメーカーの事例である。多くの日系グループと同様、UPEである日本本社は日本会計基準・円建てで連結財務諸表を作成していた。
暫定データに基づく試算では「移行的セーフハーバーを適用できる可能性が高い」との見込みであったが、確定データにより精査した結果、4つのテスト(①デマニマス、②簡易ETR、③ルーティン利益、④損失テスト)がいずれも要件を満たさず、トップアップ税が発生するとの結論となった。
2.2 本件のポイント
移行的セーフハーバーの判定は、UPEの適格CbCR(大半の日系グループにおいては日本会計基準または国際会計基準・円建て)の数値により行うのが原則である。ベトナム側で独自に用意したベトナム会計基準(VAS)・VND建ての数値をそのまま判定に用いた場合、結論を誤り得る点に留意が必要である。
また、暫定段階での試算は方向性の把握には有用であるが、確定データによって結論が変わり得る点を織り込んだうえで、社内での共有や意思決定を進めることが望ましい。
3. 決算期ズレへの対応と恒久的デマニマス除外を検討したケース
3.1 事例の概要
サービス業を営むグループの事例である。UPEは9月決算であり、ベトナムには3社のCE(9月決算2社・12月決算1社)を有していた。CE間およびUPEとの決算期が相違しており、当初はデータ収集・計算の複雑化が見込まれた。
また、暫定的な評価では移行的セーフハーバーの要件を満たさず、トップアップ税が発生する見込みと判断されたが、その後の法令の精査により、恒久措置であるデマニマス除外を適用できる可能性が判明した(UPEの最終データによる検証が前提となる)。
3.2 決算期ズレの取扱い
決算期の相違については、判定の場面により取扱いが異なる。
図表3 場面別にみた決算期ズレの調整の要否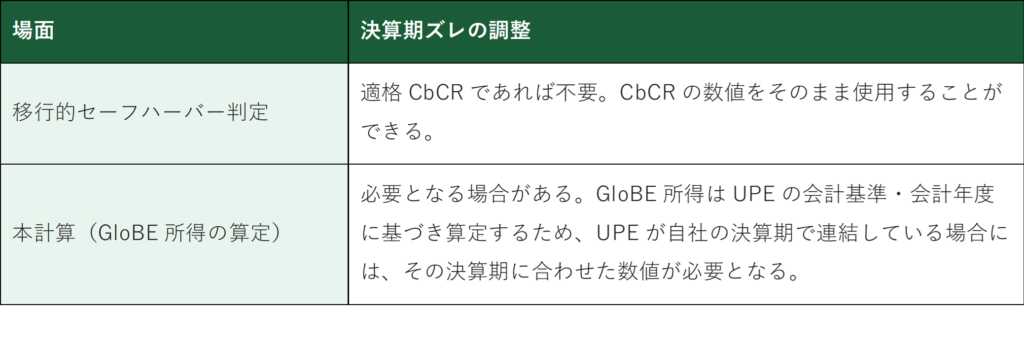
本件においては、CbCRおよび連結パッケージがそもそもUPEの決算期に合わせたデータに調整済みであったため、12月決算のCEについても追加の期ズレ調整は不要であった。まずは連結財務諸表・CbCRがUPEの決算期を基準に作成されているかの確認が出発点となる。
3.3 恒久的デマニマス除外の概要
決議107号第4条第9項により、以下の2つの条件を同時に満たす会計年度については、適格国内ミニマムトップアップ税(QDMTT)をゼロとする選択が可能とされている(毎年選択可)。
・ベトナムにおけるGMT規則上の平均収益が1,000万EUR未満であること
・平均所得が100万EUR未満または損失であること
※ここでいう「平均」とは、当年度および直前2会計年度の3年平均をいう(同第3条第14項)。
なお、ベトナムにおいてゼロを選択した場合の親会社側の取扱いについては、UPEの所在国の制度に基づく検討が必要となるため、現地の税務専門家に確認されたい。
4. CbCRの「適格性」が論点となったケース
4.1 事例の概要
製造業を営むグループの事例である。①監査済財務諸表、②CbCR、③法人税申告書上の納付額という3つのデータソースの間で、法人税費用および繰延税金資産残高に不一致が確認された。
グループの方針は「ベトナムCEのVAS監査済財務諸表をCbCRに取り込む」というものであったが、連結目的で親会社に提出した報告パッケージの法人税額がドラフト値であった。その後の法人税申告の確定により差異が生じたものの、差異が僅少であったため確定値が親会社へ再報告されず、CbCRが未更新のまま作成されていた。
4-2 適格CbCRと適格財務諸表の整理
政令236号第11条第2項および付録II第V節により、移行的セーフハーバーの4基準(デマニマス、簡易ETR、ルーティン利益、損失)は、「適格CbCR」上の数値により判定することとされている。適格CbCRは「適格財務諸表」のデータに基づく必要があり、認められるデータソースは以下のいずれかである。
・UPEの連結財務諸表作成に用いた各CEの会計データ(連結パッケージ)
・各CEの個別財務諸表(容認される会計基準または使用が認められる会計基準に準拠したもの。VASも該当し得る)
・重要性の乏しいCEについては、CbCR作成に用いた会計データ
したがって、VAS財務諸表をCbCRの元データとすること自体は許容されるルートであるが、確定済みの数値であることが前提となる。本件のように暫定値に基づき作成されたCbCRは、適格CbCRと認められないリスクがあり、その場合、税務調査時にセーフハーバーの適用が否認されるおそれが残る。
5. 2年目以降に向けた実務対応
2年目以降の申告に向けては、次の3点を事前に整えておくことが有効である。
必要資料の確認
連結用財務データ、CbCR、法人税申告書、適用為替レートをチェックリストとして整理し、UPE側と共有しておく。特に連結用財務データについては、ベトナム側の経理担当者を経由するよりも、日本本社と直接確認することで円滑に進むケースも多い。
データの確定性の確認
CbCRが確定数値により作成されているかを確認するとともに、CE監査報告書との照合を早期に実施し、差異の内容を把握しておく。
進め方の確認
GMT手続全体のタイムラインと役割分担、特にUPE側の対応範囲について、あらかじめ認識を揃えておく。
おわりに
初年度の事例に共通していたのは、高度な制度解釈ではなく、判定に用いる数値がどこにあり、それが確定しているかという点であった。必要なデータをどこから、いつまでに入手するかをあらかじめ定めておけば、対応は大きく円滑になる。
2年目以降の申告は、初年度に整理した内容をどこまで活かせるかで負担が変わる。差異の照合結果や適用したデータソースの記録を残し、UPE側との連携の窓口を定めておくことをお勧めしたい。弊社では、GMTに関する適用判定から申告対応まで一貫した支援を行っているため、対応にお困りの際はお気軽にご相談いただきたい。
なお、本稿は2026年7月31日開催の同テーマでのセミナー時点の法令に基づいている。その後、政令236号の改正政令草案(2026年7月28日付)および決議107号の改正決議草案(2026年8月4日付)が公表されており、移行期間の1年延長、GIR提出期限の18か月への統一、UPE連結パッケージ財務データ報告書の提出義務廃止などが含まれている。いずれも草案段階であり、公布までに内容が変更される可能性がある点にご留意いただきたい。
参考文献
・国会決議第107/2023/QH15号
・政令第236/2025/NĐ-CP号
関連レポート
・ベトナムのグローバル・ミニマム課税の適用予定及び外資系企業への影響
・グローバルミニマム課税とは?
・グローバルミニマム課税の届け出・申告手続
・ベトナムにおけるグローバル・ミニマム課税制度(GMT)の導入