ベトナムM&Aレポート 第3回 ― PMI(Post Merger Integration)
2026/10/02
- I-GLOCAL.CO.,LTD ハノイ事務所
- 近藤 秀哉
エグゼクティブサマリー
① PMIは3つに区分できる。管理面のPMIは買収した価値を守るものであり、事業面のPMIは新たな価値を生むものである。そして対象会社との関係構築というPMIが、その両方を可能にするという関係性である。前の2つはいずれも必要であり、どちらが重要ということはないが、シナジーとの密接性という点では異なる。シナジーを直接生むのは事業面のPMIであるため、管理面のPMIだけに時間を費やすべきではない。
② 本レポートでは、シナジーの種類ごとに事業面のPMIを説明する。売上シナジーで重要となるのは、顧客・商品・販路・KPIである。コストシナジーで重要となるのは、サプライヤー・在庫管理・仕入フロー・KPIである。ただし、対象会社との良好な関係なしには、そのいずれもうまく機能しない。
はじめに
第1回のレポートでは、ベトナム経済とM&Aが活発な業種について説明した。第2回のレポートでは、ディールのタイムラインやデューデリジェンスで頻出する論点を含め、ベトナムにおける取引の進め方を説明した。第3回となる本レポートでは、想定したシナジーが発現するかどうかを左右する、クロージング後のPMI(Post Merger Integration)を取り上げる。買手は何かしらのシナジーを期待してそのベトナム企業を買収したはずであるが、シナジーは自然に生まれるものではない。買手はシナジーを生み出すための活動を講じる必要があり、その活動がPMIである。
1. PMIとは何か
PMIと聞くと、組織体制の再編、人員整理、システム統合といった大規模なものをイメージすることが多い。しかし実際は、小さく地道な作業の連続であり、特定の部署だけで完結するものでもなく、経理、人事、営業、IT、法務が同時に関わることになる。さらに、従業員とのコミュニケーションもPMIの一部である。
したがってPMIは非常に幅広い事項を含むが、実務経験上、次の3つに区分できると考えている。
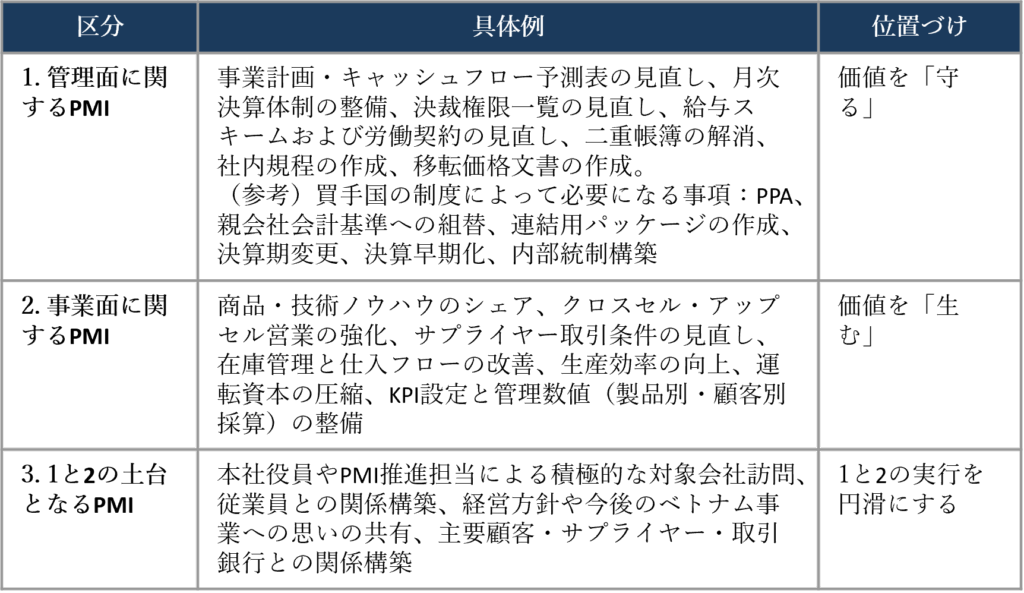 1はどちらかと言えば保守的なPMI、2は積極的なPMIといえる。ただしそれは視点が異なるだけであって、1が2より重要ではないということではない。3はその両方の土台であるため、買収後はまず3に注力し、そこから1と2を同時に推進していくことを推奨する。
2.管理面に関するPMI
事業計画とキャッシュフロー予測表は早い段階で見直すべきである。どこまで作業が必要かは、対象会社がどのレベルのものを作成しているかによるが、ローカル企業では、キャッシュフロー予測表をそもそも作成していない、あるいは非常にアグレッシブな予測に基づいて作成しているケースが多く、その場合は予測と実績が大きく乖離することになる。どれだけ利益が出ていても、資金が尽きれば会社は倒産し得るため本作業は重要である。また月次決算体制の整備も必要になる。ベトナムの非上場企業は監査義務がないため、月次決算を実施しているとしても、精度が低い、あるいは締め日が非常に遅いケースが多く、多くの場合は改善が必要になる。
一部の社内規程(移転価格文書、就業規則、個人情報保護に関する規程など)の整備もベトナム法上の義務である。これを備えていなければ、ペナルティを受け、税務調査でも不利な立場に置かれるため重要である。また、決裁権限一覧も早めに見直す価値がある。ベトナム企業の意思決定は通常トップダウンであり、決裁権限の多くがCEOなど一人の人物に集中していることが多い。実務経験上、その多くは全ての取引・支払を自ら実際にレビューしており、一人に依存していることが多い。そのような状況の場合、会社はその一人のキャパシティを超えて成長することができないため、権限の一部を他の人に移譲することが望ましい。一般的には、金額基準を設け、それ以下の項目はマネージャーやチームリーダーが承認できるようにする方法が採られる。このほか、対象会社が二重帳簿を有している場合は一本化しなければならず、また社会保険料の計算スキームを調整している場合には、給与スキームと労働契約の修正が必要になる。詳細は第2回のレポートを参照いただきたい。
3.事業面に関するPMI
シナジーとは、買収した事業を買手の既存事業や経営資源と組み合わせることで生み出される新しい価値と定義できる。シナジーには様々な種類があるが、本レポートでは、ベトナム企業を買収する外国企業が通常期待する「売上シナジー」と「コストシナジー」の2つを取り上げ、以下ではそれぞれに向けたPMIを説明する。シナジーは業種によって大きく異なるが、ここでは主に製造業・卸売業にフォーカスする。
3-1 売上シナジー
ベトナム企業を買収する会社が一般的に期待することとして、対象会社のネットワークを活用し、成長著しい市場で自社の商品を販売することで、グループの売上を伸ばすといったことが挙げられる。以下では、そのためのPMI施策を、顧客・商品・販路・KPIの4つの観点から紹介する。
顧客
ベトナムでは、営業担当者がZaloなどのチャットアプリで顧客の担当者と直接やり取りすることが多い。そのため、顧客が何を必要としているか、何に困っているか、いつ購入を予定しているかは、その営業担当者しか知らないことが多い。この情報はシステムには入っておらず、そもそも記録されていないことも多いため、まずこの情報を全員が見られる一つの顧客リストに集約し、売上高と売上総利益率、購買の決定者、予算が決まる時期、過去に要望のあった内容、未解決のまま残っている課題などを含めることが望ましい。このリストがあって初めて、買手はどの顧客に営業できるを知ることができることに加え、顧客との関係を、いずれ辞めるかもしれない個人ではなく会社に帰属させることにもつながる。
商品
次に上記のリストを使って、自社のどの商品が顧客の課題を実際に解決できるのかを研究し、そこからクロスセル・アップセル営業を始めるべきである。ただしこれは、ベトナム側の営業チームに深い商品知識がなければ難しい。顧客はカタログのデータを容易に入手でき、基本的な仕様は既に理解しているため、顧客が求めているのは、その商品が自分たちのどの課題を解決できるのかという点であり、教育もこのレベルまで到達させる必要がある。同じ理由から、ベトナム語の研修資料を用意し、技術的な質問にすぐ答えられる買手側の担当者を決めておくことも必要である。また既存の商品についても、顧客との関係が非常に長い場合、価格が何年も見直されていないことがあり、大幅な赤字で販売している商品が見つかることも多い。こうした価格は是正すべきであり、値上げによって取引が終わってしまうような顧客については、契約の解消も検討すべきである。
販路と営業フロー
直販、ディストリビューター、代理店、あるいは対象会社の既存商流など、顧客への販路を決める必要があるが、ここでは2つの点に注意が必要である。1つ目は既存チャネルとの衝突である。ディストリビューターや代理店が特定地域の独占権を持っていることがあり、また同じ商品が2つのルートを通じて異なる価格で1人の顧客に届けば、顧客はそれに気づき問題となる。2つ目は誰が実際の業務を行うのかという点であり、誰が受注し、誰が請求書を発行し、在庫はどこに置き、誰が納品し、誰がクレームに対応するのかを決める必要がある。これは営業部門だけの問題ではないため、経理・法務・物流の各部門もこの議論に加わることが望ましい。また社内の営業フローも同様の見直しが必要である。ベトナムでは1人の営業担当者が全てを担っていることが多く、見積書や注文書もデータとして残っていないことが多い。したがって各ステップに担当者を決め、誰が提案し、誰が訪問に同行し、誰が見積書を作成し、誰が価格を承認し、受注後は誰が顧客を担当するのかを割り振るべきである。複数名が関与することで、業務が整理されるだけでなく、非常に低い利益率での販売や単純な誤りに別の人が気づくことになり、誤謬や不正の発見にも役立つ。
KPI
製品別・顧客別の受注件数、売上、粗利率をKPIとして設定し、営業会議で確認している会社は多い。それ自体は行う価値があるが、これでは結果を事後に確認できるだけであるため、活動と結果を紐づけることを推奨する。提案件数を受注件数と併せて記録すれば、受注率の低い担当者を特定でき、営業の進め方のどこに問題があるのかを助言できる。さらに、クロスセル・アップセル営業による受注件数や、M&A後に導入した新製品の販売実績も集計することで、シナジーの可視化が期待できる。また新製品には独自の販売目標も必要であり、その売上が誰の成果になるのかを文書化しておくことが望ましい。このルールが明確でなければ、営業担当者は既存商品を売り続ける行動に走ることになる。
3-2 コストシナジー
コスト面で買手が一般的に期待することとして、製造コストの削減や、技術ノウハウの共有による生産効率の向上などが挙げられる。以下では、そのためのPMI施策を、サプライヤー・在庫管理・仕入フロー・KPIの4つの観点から説明する。
サプライヤー
ベトナムでは、サプライヤーとの関係が非常に長い場合、取引条件が明らかに自社に不利になっていることがある。発注から納品までのリードタイムが長い、支払サイトが短い、仕入単価が相場よりかなり高い、といったものである。また、その見返りとして購買担当者個人がキックバックを受領しているケースもある。そのためまずはサプライヤーごとの取引条件を全て収集し、異常な条件を洗い出すことが必要である。そのうえで交渉を行い、交渉がまとまらない場合には契約を解除すべきである。また長年の付き合いから1社としか取引せず、他社から見積を取ったことがないというケースもよく見かける。相見積もりの取得は一般的にも推奨される取引慣行であるため、材料ごとのサプライヤー数を確認し、常に複数社から見積を取得する体制に変更すべきである。
在庫管理
納品時に受け入れた材料の数量と、その後に生産へ投入される数量は比較すべきである。ここに差があれば、保管方法が悪く、使用前に蒸発などで材料が失われている可能性や、盗難が生じている可能性が考えられる。また事例としては少ないが、そもそも継続記録法を採用しておらず、月初と月末にのみ棚卸を行い、生産に使用された材料量を差額から逆算する方法で在庫を管理しているケースもある。この方法では、月中に材料が盗まれても発見できないため、受入と払出の都度記録する継続記録法に変更すべきである。
仕入フロー
倉庫に商品が到着した際、受入数量が正式な書類と照合されておらず、購買担当者が倉庫担当者に口頭で伝えた数量と照合しているだけで、正式な発注書が存在しないケースが多く存在する。もし口頭での情報自体が誤っている場合、その後の在庫管理も意味をなさなくなるため、常に正式な発注書と照合するよう、業務フローを見直すべきである。また営業部門と同じく、1人の担当者が発注から納品までの全てを、Zaloなどのチャットアプリで処理していることも多いため、複数名を関与させ、見積を比較する担当者と発注を行う担当者を分けることが望ましい。加えて同じ担当者が何年も同じサプライヤーを担当していることも多い。その場合は担当者を定期的に交代させるべきであり、これによりキックバック受領のリスクも減らすことができる。
KPI
KPIは、その数値の集計が簡単であり、かつ評価される側が納得できる場合にのみうまく機能する。購買担当者個人の評価に直接使える数値は2つある。1つ目は、購買依頼を受け取った日から発注書を発行した日までの日数の月次平均である。あらかじめ標準の処理日数を決めておき、毎月これと比較することで評価する。なおこの集計には購買依頼書と発注書の保管が必要となるため、このKPIは上で述べた仕入フローの改善にもつながる。2つ目は、在庫回転状況報告、注文承認状況報告、次期購買計画など社内で定めた各種レポートの作成期日の遵守状況である。
このほかにも、既に保有している書類から毎月作成できるKPI指標が4つある。1つ目は仕入単価の削減率であり、購買インボイスから集計できる主要材料の当月仕入単価を、前月仕入単価で除して算定する。2つ目は、発注日から倉庫が商品を受け入れた日までのリードタイムである。3つ目は、納期どおりに入荷した件数を全入荷件数で除した納期遵守率である。4つ目は、品質検査で弾かれた数量を総仕入数量で除した不良在庫割合である。これら4つの数値は各サプライヤーの状況を示すものであり、どのサプライヤーと再交渉するか、または変更するかの判断に適している。
なおこれら4つの数値を購買担当者個人の評価指標として設定している事例も実際に見かけるが、これらはどちらかというとサプライヤー側に起因する指標である。そのためこれらの指標は購買部門全体の評価指標として設定したうえで、役職に応じた配分比率(例えばマネージャーなどの上位ポジションには多めに配分する等)により個人の評価に反映するのが良いと考える。なお製造部門向けとなるが、不良品発生率、すなわち品質検査で弾かれた数量を総生産数量で除した数値もKPIとして有効である。
その他ベトナム企業の買収により享受できるメリットと、クロージング後の留意点
これらはシナジーとは少し異なるが、ベトナム企業の買収によって享受できるメリットがいくつかある。1つ目は優遇税制である。ベトナムの優遇税制を取得し、グループ全体の税負担を下げることは、一般的に期待されるメリットであるが、クロージングが終われば自動的に享受できると考えるのは誤りである。例えばIT業種には、法人税率10%を15年間、うち当初4年間は免税、続く9年間は50%減税という魅力的な優遇税制が存在するが、会社は業務の中で実際に「要件定義」を行っている必要があり、それを証明できる証憑も保有していなければならない。しかし税務調査が入るまでは本当に優遇税制が適用できるかを知ることができず、仮に適用できないとなった場合には、過去の全期間について追徴とペナルティが課される。したがって、クロージング後に証憑を整備しておくことが必要となる。
2つ目は配当である。ベトナムでは、外国法人へ支払う配当については、ベトナム側で税金が課されず、買手は配当を100%そのまま受け取ることができるが、いくつか条件がある。1つ目は、年度末の会計監査と法人税申告が完了していることである。2つ目は、未納の税金が無いことである。3つ目は、貸借対照表上の利益剰余金がプラスであることである。4つ目は、配当後もベトナム法人が債務の支払いに支障をきたさないことである。また、送金の7営業日前までに税務当局へ通知する必要もある。このうち3つ目と4つ目の条件は、問題がある場合、解決まで時間を要するため留意が必要である。3つ目については、上で述べた売上・コストのPMIにより早期に利益を確保し、利益剰余金のプラス化を急ぐべきである。4つ目については実務上それほど厳格にはチェックされないが、ネットキャッシュが大幅にマイナスの場合は問題視される可能性が高い。したがって、経営面のPMIで述べたとおり、キャッシュフロー予測表の作成または見直しを行い、必要な資金政策を講じるべきである。
4.PMIの成否を分ける留意点
管理面のPMI(区分1)と事業面のPMI(区分2)は、コンサルティング会社など外部の力を借りて進めることもできるが、区分3の対象会社との関係構築だけは、買手自身が行わなければならない作業である。これを十分に実施していなければ、たとえ外部のアドバイザーであっても、作業に必要な協力を得られず、区分1も2もうまくいかない。特に昨今はオンライン化が進み、最初の挨拶や経営方針の説明をビデオ会議で済ませることも多いが、それでは不十分であり、現地を訪問して対面で話すべきである。また、訪問したとしても対象会社の経営層としか会わないのは望ましくない。時間が許す限り、買手はあらゆる階層の従業員と話し、今後のベトナム事業について、変えない部分も含めて説明すべきである。社員旅行や社内パーティに参加することも、良いコミュニケーションの手段である。また主要顧客、主要サプライヤー、取引銀行を対象会社の経営陣と一緒に訪問することも有効である。これにより買手の本気度が伝わり、その後の営業活動にも役立ち、両社の距離も縮まることが期待される。さらに、対象会社の主要な従業員を買手の本社に招いて研修を受けてもらうことも効果的である。グループがどのように動いているかを実際に見ることができ、今後一緒に働く人たちとも顔を合わせられると同時に、帰国後は他の従業員にグループのことを説明する役割も担ってくれる。買手の国がベトナムからそう遠くない地域であれば、移動は短時間で費用も抑えられるため、毎年行うことができる。
おわりに
管理面のPMIと事業面のPMIは、いずれも重要でありどちらも省略できないが、シナジーを直接生むのは事業面のPMIである。シナジーこそが買手がこの会社を買収した理由であるはずのため、管理面のPMIだけに時間費やすべきではない。また対象会社との関係構築は、管理面のPMIと事業面のPMIの土台的な位置づけであり、買手が先に関係を構築すれば、協力を得やすくなり、その後の管理面のPMIに必要な工数もはるかに少なくて済む。一方でこの段階を飛ばせば、同じ作業が全ての時間を奪うことになる。各段階のリスクを下げるためには、早い段階から経験のある現地アドバイザーと組むことが有効である。
関連レポート
・ベトナムM&Aレポート 第1回 ― 経済概況と注目セクター
・ベトナムM&Aレポート 第2回 ―ディールの実行・デューデリジェンス・外国人買い手向けEXIT戦略