外国契約者税における法人税課税ベースの変更(2026年以降)
2026/09/11
- I-GLOCAL.CO.,LTD ホーチミン事務所
- Luong Ngoc Linh
エグゼクティブサマリー
① 改正の概要 — 通達第69/2025/TT-BTC号(2025年7月1日施行)および第20/2026/TT-BTC号(2026年3月12日施行)により、外国契約者税に関する通達第103/2014/TT-BTC号が改正され、外国契約者の法人税課税ベースが見直された。
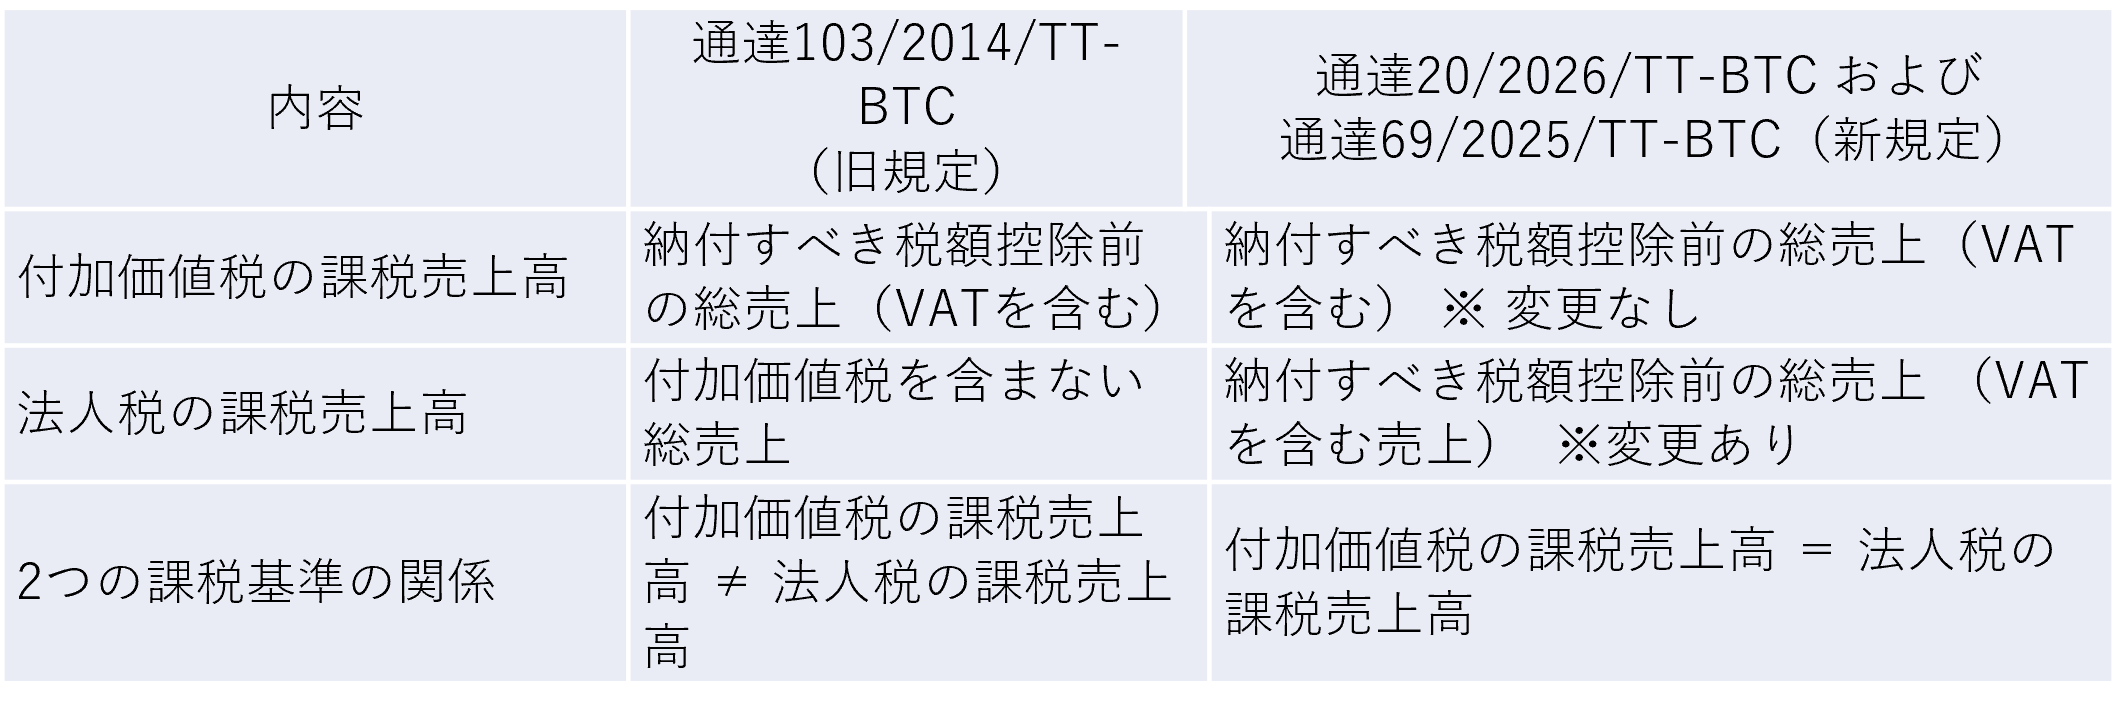
② 主な変更点 — 法人税の課税売上高の算定にあたり、これまで必要だった付加価値税(VAT)の控除が廃止された。これにより、VATの課税売上高と法人税の課税売上高が常に一致する。
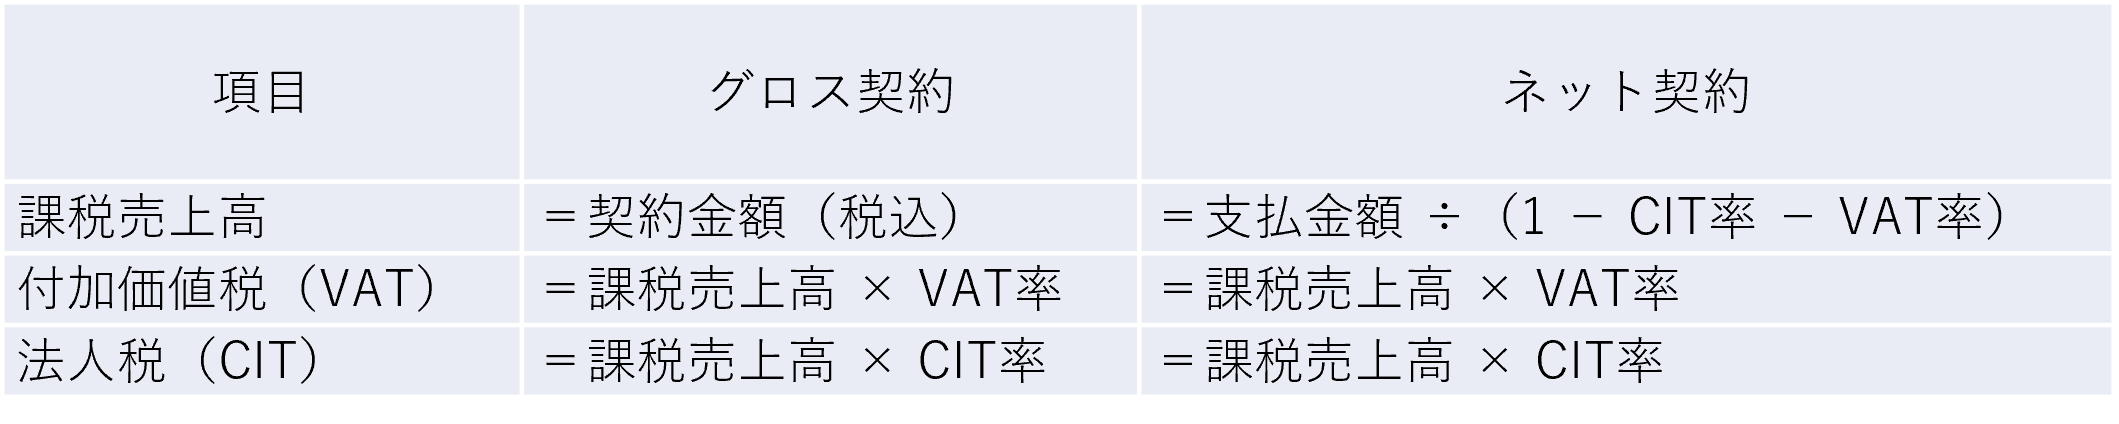
③ 実務への影響 — ネット契約では、従来2回必要だったグロスアップ換算が1回で済み、VATと法人税の課税売上高を同時に算定できる(計算式:課税売上高=支払金額÷(1−CIT率−VAT率))。
④ 納税額の増加 — 同一のネット契約(1,000,000 USD、VAT5%・CIT5%)の試算では、新規定の合計納税額は111,111.12 USDとなり、旧規定(108,033.24 USD)比で3,077.88 USD(+2.85%)増加する。
⑤ 企業の対応 — 既存の外国契約者契約の見直しが必要。運用上不明確な点も残るため、判断に迷う場合は管轄税務当局への確認が望ましい。
はじめに
付加価値税法および法人税法の施行に伴い、財務省は通達No. 69/2025/TT-BTC号(2025年7月1日施行)および通達No. 20/2026/TT-BTC号(2026年3月12日施行)を発行し、外国契約者税に関する通達No.103/2014/TT-BTC号の重要事項を改正した。
いくつかの変更点のうち、本稿では、実務における納税義務の判断に直接的な影響を与えうる事項として、外国契約者に対する法人税の課税ベースの変更について解説する。
1. 法人税の課税標準に関する変更点
まず、法人税の課税売上高の規定の考え方は以下のとおり変更となった。
■旧規定:通達 No.103/2014/TT-BTC
「法人税の課税売上高とは、外国契約者および外国下請業者が受領する付加価値税を含まない総収入であり、納付すべき税額を控除する前の金額をいう。なお、法人税の課税売上高には、ベトナム側が外国契約者および外国下請業者に代わって支払う費用(該当する場合)も含まれる。」
■改正後:通達 No. 20/2026/TT-BTC
「法人税の課税売上高とは、外国契約者および外国下請業者が受領する総収入であり、納付すべき税額を控除する前の金額をいう。なお、法人税の課税売上高には、ベトナム側が外国契約者および外国下請業者に代わって支払う費用(該当する場合)も含まれる。」
2.実務上の課題と解釈
今回の改正により、法人税の課税売上高を算定する際に付加価値税を控除する規定が廃止された。この変更は、実務上の納税額の算定に直接影響する。従来、通達 No. 103/2014/TT-BTCの規定に基づき、納付すべき税額を算定するためには、常に一定の手順に従って処理を行う必要があった。
ベトナムで納付すべき税金を含む金額で契約が締結された場合(以下「グロス契約」)には、まず付加価値税の課税売上高を算定し、その後、当該付加価値税額を控除して法人税の課税売上高を算定する必要があった。
一方、外国契約者の報酬にベトナムで納付すべき税金を含まない場合(以下「ネット契約」)には、まず契約金額をグロスアップ(税金込み金額へ換算)し、法人税の課税売上高を確定する。その後、再度グロスアップ換算を行ったうえで付加価値税の課税売上高を算定する必要があった。
現在、通達 No. 69/2025/TT-BTCおよび通達 No. 20/2026/TT-BTCの規定に基づき、以下のとおり整理される。
・付加価値税の課税売上高と法人税の課税売上高は常に一致し、法人税を確定する際に、事前に付加価値税を控除する段階は不要となる。
・ネット契約の場合、グロスアップ換算は一度のみ実施すればよく、これにより付加価値税および法人税の課税売上高を同時に算定することが可能となる。
2-1 概要比較
2-2 新規定に基づく外国契約者の計算式
2-3 具体例
XYZ社(日本)はABC社(ベトナム)に経営コンサルティングサービスを提供するものとする。契約はネット価格で締結され、ベトナム側が全税金を負担する。外国契約者の受取額(ネット)は1,000,000 USD、VAT率:5%、CIT率:5%。
【旧規定による計算方法】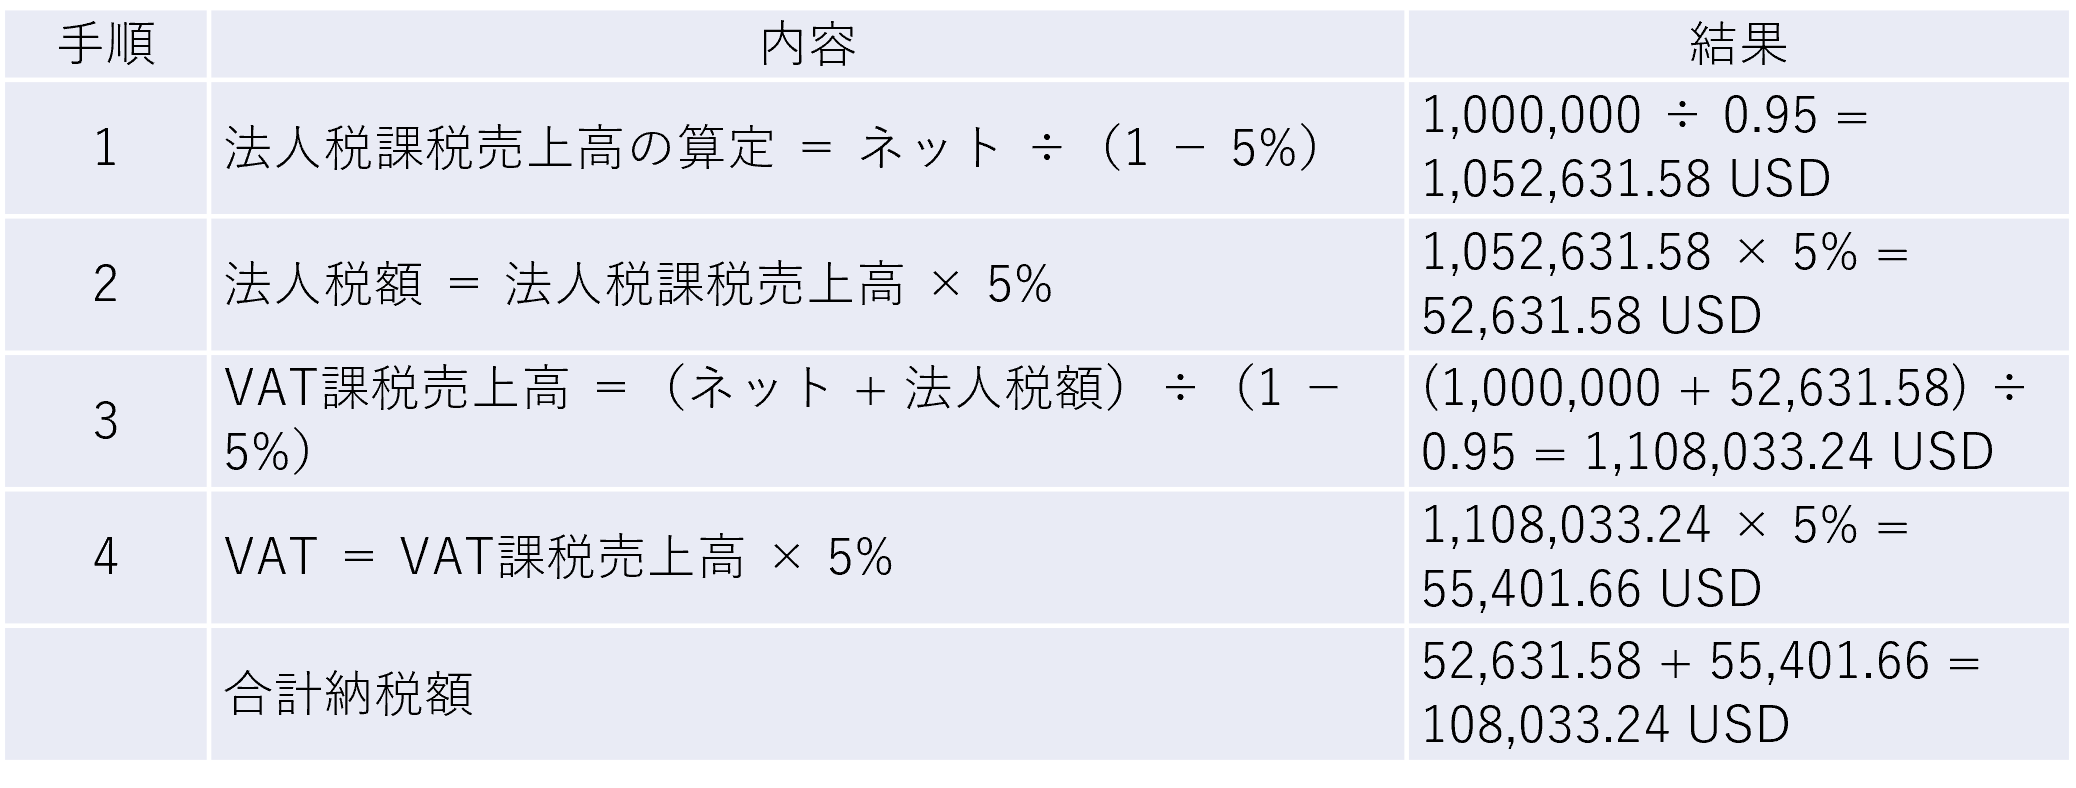
【新規定による計算方法】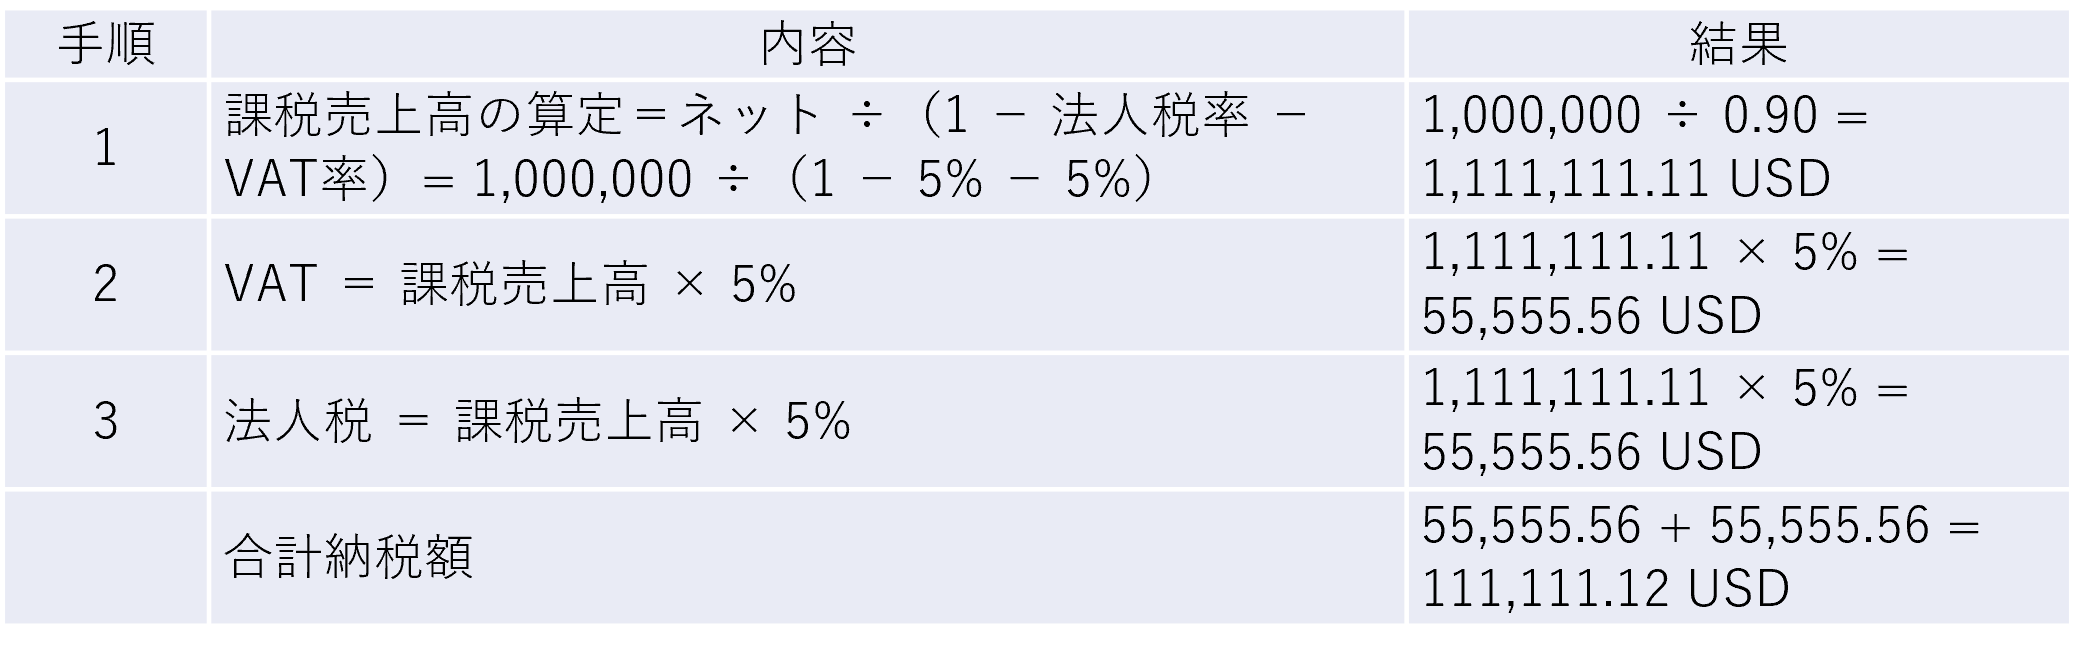
計算結果から、同じネット契約(契約金額1,000,000 USD、VAT 5%、法人税 5%)において、新規定では旧規定に比べて合計納税額が3,077.88 USD(+2.85%)増加することが確認できる。
おわりに
今回の改正を受け、企業は既存の外国契約者との契約内容を見直す必要がある。この見直しは、現行規定に基づく納税義務を正確に確定することにとどまらず、将来的な税制変更の影響を評価することにも寄与し、契約条項の適切な見直しの根拠となる。
なお、現時点では運用上まだ明確でない部分もあるため、不明な点については管轄の税務当局に確認のうえ対応することが望ましい。
参考文献
・2026年3月12日付 通達第20/2026/TT-BTC号
・2025年7月1日付 通達第69/2025/TT-BTC号
・2014年8月6日付 通達第103/2014/TT-BTC号
関連レポート
・ベトナム外国契約者税(FCT)の概要および実務上の留意点