時間外労働の上限超過に係る税務上の留意点
2026/11/20
- I-GLOCAL.CO.,LTD. ハノイ事務所
- Nguyen Thi Hue
エグゼクティブサマリー
① 問題の所在 — 生産拡大に伴い時間外労働が増えているが、労使の合意があっても法定上限を超えれば法令違反となる。その場合、行政処分に加え、法人税と個人所得税の両面で税務リスクが生じる。
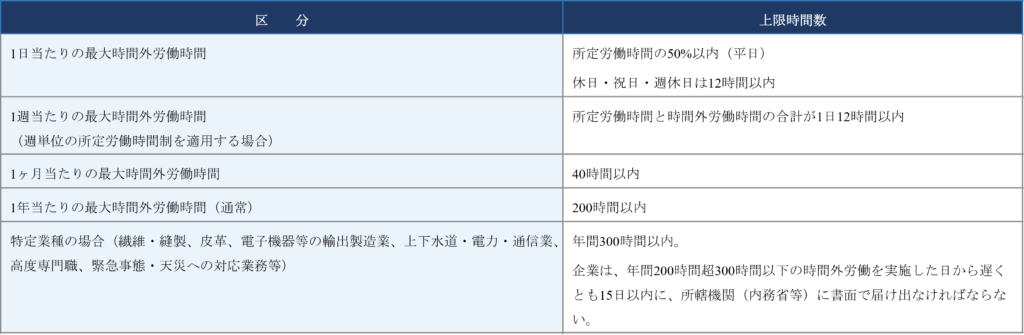
② 法定上限 — 1日は平日なら所定労働時間の50%以内、休日・祝日・週休日なら12時間以内、1か月40時間、1年200時間が上限。繊維・縫製、電子機器などの特定業種は年300時間まで認められるが、200時間を超えた日から15日以内に所轄機関へ書面で届け出る必要がある。
③ 法人税:損金不算入の明文化 — 政令320/2025/NĐ-CP(2025年12月15日施行)第10条第23号により、上限超過分の時間外労働費用は損金不算入と明示された。2025年度から適用され、年間合計だけでなく日・週・月単位の超過も否認の対象になり得る。年200〜300時間の届出漏れも損金不算入と判断されるリスクがある。
④ 個人所得税:非課税の対象外 — 個人所得税法第109/2025/QH15号第4条第8号で非課税となるのは、法令の範囲内で行われた時間外労働の賃金のみ。上限超過分を源泉徴収・申告していなければ、企業が追加徴収を求められるおそれがある。
⑤ 推奨対応 — 時間外労働を実施・検討中の企業は、税務上の影響を事前に評価したうえで判断し、届出の社内管理フローを整えておくことが望ましい。
はじめに
ベトナム国内の企業では、生産・販売活動の拡大を背景に時間外労働が増加している。企業にとっては追加採用を抑えつつ生産量を確保できるという利点があり、労働者にとっては収入水準の改善につながるという事情がある。こうした双方のニーズを背景に、時間外労働は現場における実践的な課題となっている。
一方、2019年労働法および関係法令は、労働者の健康と持続可能な就労環境・権利を保護することを目的として、時間外労働の上限を明確に定めている。したがって、たとえ企業・労働者双方の合意に基づく場合であっても、当該上限を超えた時間外労働は法令違反と見なされる。さらに、こうした違反が生じた場合には、行政処分のリスクに加えて、法人税・個人所得税の両面においても税務の問題が発生しうる。本稿では、法定上限を超えた時間外労働費用が招く税務リスクについて解説する。
1.時間外労働に係る法定上限の概要
時間外労働とは、労働法・労働協約または就業規則に定める所定労働時間を超えて行う労働をいう。2019年労働法第107条および政令145/2020/NĐ-CPに基づき、企業が時間外労働を実施するためには、労働者の同意を得た上で所定の要件を充足しなければならない。時間外労働の法定上限は以下のとおりである。
2. 法人税に係る税務リスク
従来、法人税に関する規定には、労働法の上限を超えた時間外労働費用の税務上の取り扱いに関する具体的な指針が設けられていなかった。このため、税務局は税務調査や企業からの照会への回答を通じて、当該費用は損金算入が認められないとの見解を示すことが多く、その根拠は適法性という費用計上の一般要件を満たさないという点に置かれていた。
2025年12月15日施行の政令320/2025/NĐ-CP(法人税法施行政令)第10条第23号は、労働法令上の法定時間を超える時間外労働に係る費用を損金不算入項目として明示しており、従来の解釈上の不透明さは解消されている。
本政令は2025年度の法人税計算期間から適用されており、今後の税務調査においては、年間の超過合計にとどまらず、日・週・月ごとの上限超過部分についても損金不算入を指摘するケースが想定されることに留意が必要である。
また、年間200時間超300時間以下の時間外労働を実施した場合は、所轄機関(内務省等)へ実施日から15日以内に書面届出を行う必要がある。この届出は見落とされやすく、未届けの場合は当該費用が損金不算入と判断されるリスクがあるため、あらかじめ社内で管理フローを整えておくことをお勧めする。
3. 個人所得税に係る税務リスク
個人所得税法第109/2025/QH15号第4条第8号は、法令の範囲内で行われた時間外労働に対する給与を非課税所得として定めている。
つまり、労働法の上限を超えた部分に対して支給された給与は、この非課税規定の対象外となる。当該部分について個人所得税を源泉徴収・申告していない場合、税務局は企業に対して上限超過部分の時間外労働賃金に係る個人所得税の追加徴収を求める可能性がある。
おわりに
本稿では、労働法の定める上限を超えた時間外労働がある場合の税務リスクについて解説した。法人税(損金不算入)と個人所得税(追加の税務義務)の両面でリスクが発生し得る点は重要な留意事項である。
生産・事業上の必要から時間外労働の実施を検討または既に実施している企業においては、こうした税務上の影響をあらかじめ評価したうえで、対応策を含めた意思決定を行うことが望ましい。
リスクを早めに把握し対処することで、追徴課税や行政処分を避けられるだけでなく、コンプライアンス体制の強化や企業としての信頼向上にもつながる。
参考文献
・政令320/2025/NĐ-CP(2025年12月15日付、法人税法施行政令)
・個人所得税法第109/2025/QH15号(2025年12月10日付)